|
Když uděláte chybu v ústavě, je to stejné, jako když uděláte chybu v operačním systému počítače: systém nebude nikdy fungovat dobře, protože nemůže. Bez ohledu na kvality uživatele, se špatným systémem mnoho neuděláte, a pokud ano, budete vždy pracovat s rizikem, že systém "spadne".
Ale nebudu zde komentovat český politický marasmus. Za mě to už udělalo mnoho jiných. Většina komentátorů se ovšem pouze pohoršuje nad personálním složením vlády, případně nad osobou na Hradě. Málokdo jde ke kořenu všech průšvihů. Tímto kořenem je samozřejmě vadný politický systém a vadná ústava. Česká ústava je příkladem, jak se základní zákon státu nemá psát. Je plná děr a nejednoznačností. Nejsou definovány procedury pro různé situace, které v realitě mohou nastat. Vezměme si třeba spory ohledně povinnosti prezidenta jmenovat vládu jako celek anebo případné možnosti hlavy státu mít výhrady k jednotlivým ministrům. Něco takového se nemůže stát v britském politickém systému. Královna požádá o sestavení vlády osobu, která je k tomu nejvíce způsobilá – za normálních okolností je to předseda vítězné strany. Předseda nebo předsedkyně si najmenuje ministry podle svého uvážení. Obvykle se to obejde bez koaličních tanečků (díky většinovému volebnímu systému) a pokud ne, koaliční vyjednávání bývá rychlé. Mnoho koaličních variant totiž britský systém nenabízí. Vláda pak požádá o důvěru Dolní sněmovnu a pokud se nestane něco opravdu mimořádného, začne se vládnout. Královna neřeší jednotlivé ministry, protože i kdyby náhodou chtěla, systém jí to nedovolí. Proč česká ústava nemohla přijmout stejnou proceduru, je mi záhadou. Ale českou ústavu psali špatní právníci s komunistickým vzděláním a hlavně s komunistickým myšlením, takže racionální systémový přístup od nich nebylo možno čekat. Také nesmíme zapomenout, že poměrný volební systém, který dodnes drží komunisty ve sněmovně, byl přijat hlavně v důsledku nátlaku těchto komunistických právníků již začátkem roku 1990. Proč asi. (Václav Havel bývá obviňován, že uzavřel s tehdejší KSČ jakousi dohodu. Ale Havel je v tom nevinně: ve skutečnosti se právě on přimlouval, aby český volební systém byl alespoň částečně většinový.) Systémově nejčistším a také nejlépe prakticky vyzkoušeným základním zákonem je však ústava Spojených států amerických. USA přežily leccos, včetně několika atentátů na prezidenta a jedné občanské války, ale ani jednou nezaznamenaly koaliční roztržku nebo dokonce vládní krizi. Americká výkonná moc je totiž svěřena osobě prezidenta a nikomu jinému. Vláda je pak jen jakýsi sbor prezidentových sekretářů specializovaných na určité obory. Je to zřejmé i z jazyka: Američané nepoužívají pro členy svého kabinetu označení „minister“, nýbrž „secretary“, případně uvádějí konkrétní funkci. Například Attorney General je ministr spravedlnosti. To může vzbudit dojem, že americký prezident je vlastně diktátor na dobu určitou. Jenomže na rozdíl od westminsterského systému (a řady systémů odvozených, včetně oné bizarní zpotvořeniny, která bohužel velmi neúspěšně funguje v Česku), americký prezident není zároveň poslancem ani senátorem a nemá proto přímý vliv na zákonodárnou moc. Americký prezident (na rozdíl od britského premiéra) ani nesmí instruovat poslance a senátory své strany, aby hlasovali tak či onak. Smí jim nanejvýše jen radit. Člen Sněmovny reprezentantů nebo senátor ovšem nemá žádnou povinnost „svého“ prezidenta poslechnout. Člen každého z obou amerických zákonodárných sborů je totiž zvolen přímo, má mandát od voličů, nikoli od své strany a už vůbec ne od prezidenta. Jeho nadřízeným je volič, nikoli stranický předseda nebo nějaký funkcionář. Vedení žádné z obou hlavních amerických politických stran nemůže komukoli zakázat, aby za ni kandidoval. Projde-li nástrahami primárek, úspěšný kandidát se může stát reprezentantem, senátorem nebo prezidentem i proti vůli stranického establishmentu – tím je omezeno riziko vzniku v Evropě tak mocné stranické oligarchie. Oddělení moci výkonné, zákonodárné a soudní je v USA vyřešeno pravděpodobně nejlépe v rámci všech vyspělých zemí a patrně i ve srovnání se zeměmi méně vyspělými. Americká ústava obsahuje i možnost odvolání politiků. Toto opatření je v praxi využívané extrémně zřídkakdy, ale přesto funguje. Politik podezřelý z korupce nebo jiného zavrženíhodného chování totiž zpravidla rezignuje ze zdravotních nebo osobních důvodů, aby nemusel podstoupit hanbu oficiálního odvolání. (Pravda, nefunguje to stoprocentně. Bill Clinton dokázal proklouznout, aniž by rezignoval. Jeho aféra poškodila Ameriku a přesvědčila Osamu bin Ládina, že Amerika je slábnoucí zkažená mocnost, která si zaslouží tvrdý úder. Ale to je již jiný příběh.) Ale americká ústava není dokonalá. Má minimálně dvě systémové chyby, z nichž jedna je poměrně závažná a zřejmá. Druhá je tajemná a ve skutečnosti pouze teoretická. První z obou chyb je třetí odstavec sekce 8, který umožňuje Kongresu „regulovat obchod s cizími národy, mezi jednotlivými státy Unie a s indiánskými kmeny“ (To regulate Commerce with foreign Nations, and among the several States, and with the Indian Tribes.) Co je zde špatně? Formulace „regulovat obchod“ se ukázala být příliš vágní, příliš gumová a příliš zneužitelná. Umožnila Kongresu nejen zavádět cla (což asi bylo původním záměrem), ale některé tvořivé duchy na levé části politického spektra přiměla k myšlence regulovat podnikání způsobem téměř socialistickým. Slovo „commerce“ totiž neznamená pouze obchod, ale podnikání, v širším smyslu i sociální vztahy a dokonce (vzácně a zastarale) může znamenat i pohlavní styk. K regulaci posledně zmíněného na úrovni federální vlády nikdy nedošlo (i když zákony některých států Unie se zabývaly i touto stránkou lidského života). Ovšem prezident Franklin Delano Roosevelt se pokusil na základě tohoto bodu ústavy zavést systém regulace cen, který mohl vyústit až v socialistický systém plánovaného hospodářství. Naštěstí zasáhl americký Nejvyšší soud, který neměl pro budování socialismu mnoho pochopení – ale pokus o tvořivé zneužití ústavy zde skutečně byl. Americká ústava by byla systémově bezpečnější, kdyby namísto vágního „to regulate commerce“ obsahovala poněkud konkrétnější formulaci, která by dejme tomu uváděla, co všechno Kongres regulovat smí a co nesmí – nebylo by to mnoho slov navíc a systém by byl mnohem bezpečnější proti zneužití. Druhá systémová chyba je spojena se zajímavým příběhem, ke kterému se dostaneme příště.
0 Comments
Evropská unie údajně zachránila Řecko. Podívejme se, jak tato záchrana vypadá.
(1) Státní dluh je na úrovni 182 procent HDP podle posledních údajů – po sérii různých odkladů a po částečném státním bankrotu v roce 2012. (Tento částečný bankrot byl propagandisticky rovněž vydáván za "záchranu".
(2) Výkonnost řecké ekonomiky je vidět na obrázku. Malé zlepšení v nedávné době jde na vrub hospodářskému cyklu v Evropě, který byl "napumpován" rekordní peněžní expanzí ze strany Evropské centrální banky. (Ale to je již jiný příběh.)
(3) Navzdory veškerému úsilí se nepodařilo snížit harmonizovanou míru nezaměstnanosti na rozumnou úroveň.
(4) Pokles míry nezaměstnanosti byl způsoben především faktem, že poklesl počet ekonomicky aktivních Řeků, což je aritmetický základ pro výpočet míry nezaměstnanosti. Další čísla by ukázala, že ubylo hlavně mladých, například kvůli tomu, že odjeli do ciziny a přestali zhoršovat domácí statistiky nezaměstnanosti mládeže.
(5) Zde je zmíněná míra nezaměstnanosti mládeže.
(6) Pokud jde o průmyslovou výrobu v Řecku, ta je na úrovni roku 1979(!!!) Povšimněte si prudkého zpomalení růstu v 80. letech, kdy se Řecko stalo velkým příjemcem evropských dotací. Příliv dotací způsobil nadměrné zvýšení mezd a tím pádem i předčasnou deindustrializaci. Ještě větší efekt měla patrně ale levicově populistická hospodářská politika tehdejších vlád, které zvyšovaly platy veřejnému sektoru jak o závod. Tím se soukromý sektor stal na pracovním trhu nekonkurenceschopným – a výsledek vidíte zde.
(7) Je to smutné, ale jediná doba zdravého hospodářského růstu v moderní době byla v Řecku během diktatury "černých plukovníků", tedy do roku 1973. Robustní růst, téměř žádný dluh, vůbec žádné dotace, dobrá demografie. Plukovníci ekonomii moc nerozuměli a proto se do ekonomiky příliš nemontovali – což bylo to nejlepší, co mohli dělat. Největší státní dluh (příčinu pozdějších problémů) nasekal premiér Andreas Papandreou, profesor ekonomie z Harvardu.
Závěr?
(a) Kdyby nás náhodou někdy chtěla EU zachraňovat (k čemuž snad nikdy nedojde, ale kdyby přece jen), pak raději zvolme tvrdý neřízený bankrot. S výjimkou sovětské okupace, nic horšího než pomoc od Evropské unie být nemůže. (b) I profesoři ekonomie z Harvardu mohou podlehnout pokušení, když jde o kupování voličských hlasů za peníze daňových poplatníků.
Fakt č. 1: Itálie zaznamenala od 60. let obrovskou explozi sociálního státu. Nebyla jediným státem s podobným trendem, ale italská ekonomika se s tímto břemenem nedokázala vyrovnat.
Fakt č. 2: Období kolem 1947 - 1970 bylo jediným v historii země, kdy italský státní dluh byl nízký (kolem 30 procent HDP). 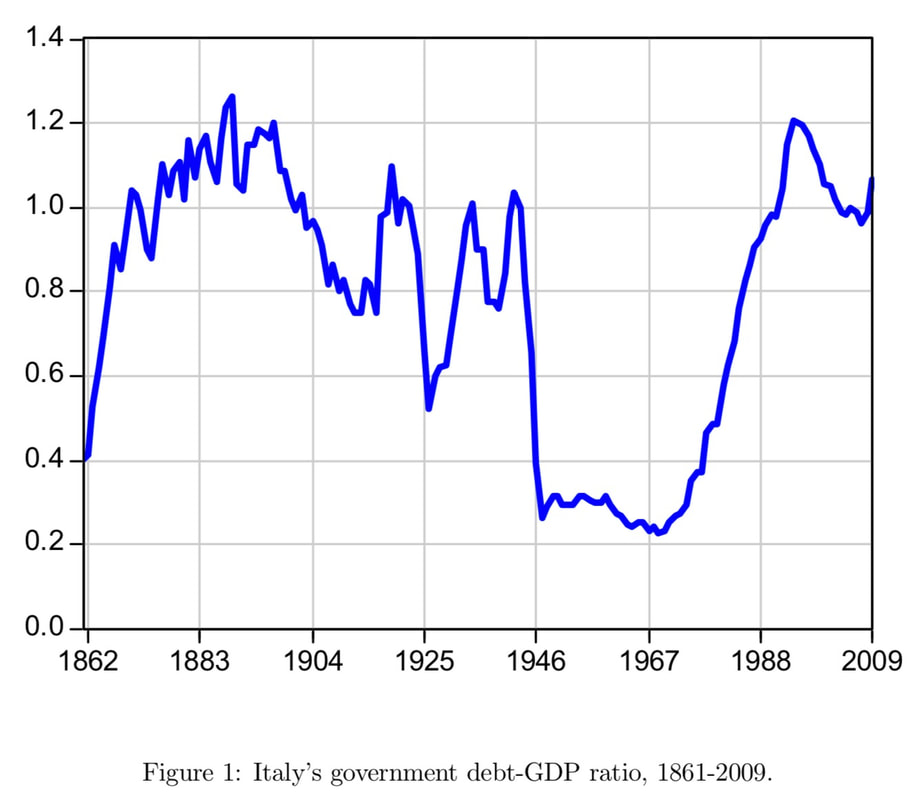
Fakt č. 3: Během 70. a 80. let Itálie trpěla vysokou inflací (obvykle přes 10 procent, někdy i přes 20 procent.) Fakt č. 4 (bez ilustrace): V dřívějších dobách (do roku 1970) bývalo zvykem, že státní dluh byl "rozpouštěn" vysokou inflací. Například vysoký válečný dluh byl takto "zrušen" během dvou let, 1944-1946. Tato metoda však v 70. letech přestala fungovat. Naopak, vysoká inflace vedla k vysokým úrokovým sazbám, které prodražily dluhovou službu a zatížily italský státní rozpočet. Fakt č. 5: Aby s konečnou platností vyřešila svůj vleklý problém s inflací, Itálie přijala euro. Euro sice splnilo očekávání ohledně nižší inflace i úrokových sazeb, mělo ale vedlejší efekt: euro je pro Itálii příliš drahá měna. Výsledkem je chřadnutí průmyslu a záporná obchodní bilance, která se odráží ve výši závazků vůči zúčtovacímu systému. Na druhé straně je zřejmé, že, Německu jakožto nejvíce konkurenceschopné ekonomice rostou pohledávky vůči systému. Slabší ekonomiky (Itálie a Španělsko) oslabují kurs eura, což vlastně znamená nepřímou dotaci pro německý export. 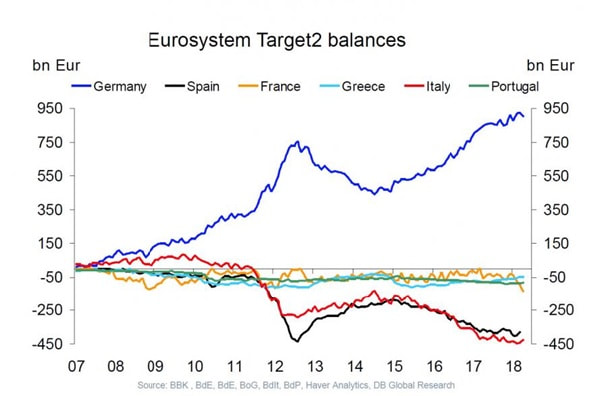
Fakt č. 6: Italský stát je od roku 2016 financován převážně Evropskou centrální bankou. Graf zobrazuje strukturu subjektů kupujících a prodávajících italské vládní dluhopisy. Tmavomodrá barva, která se týká zejména ECB, jasně převažuje (naopak italské komerční banky a zahraniční dlužníci spíše prodávají.
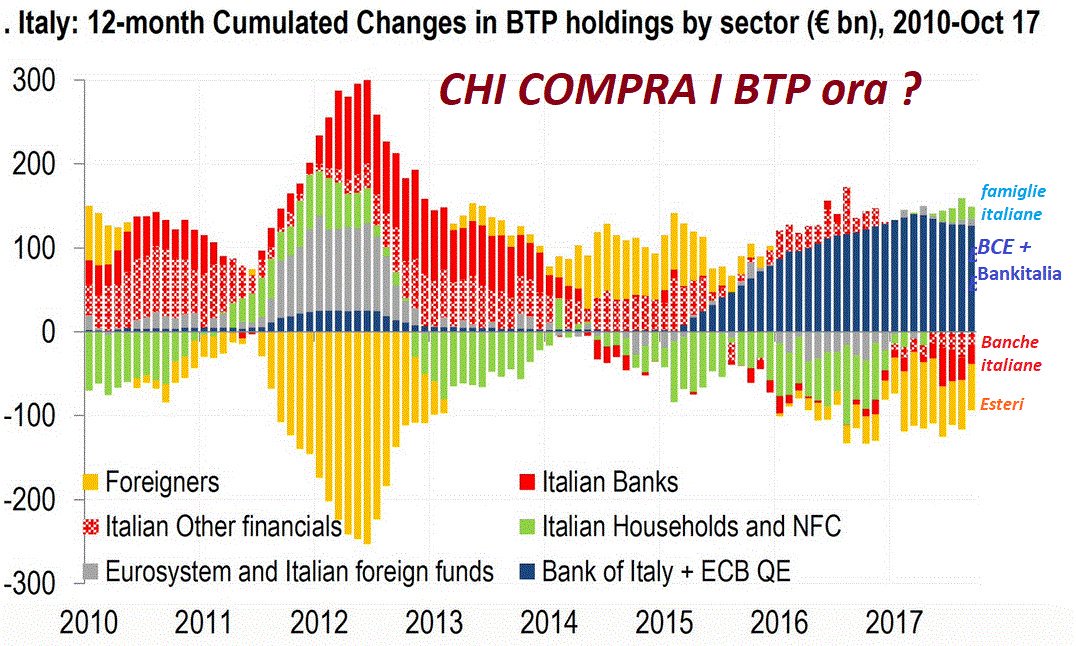
Fakt č. 7: Evropská centrální banka vlastní italské dluhopisy v hodnotě 368 miliard euro z celkového objemu dluhu 2263 miliard. To vypadá jako relativně málo (16 procent), avšak musíme si uvědomit, že ECB nakupuje nově emitované dluhopisy, čímž financuje aktuální potřeby italské vlády. Bez ECB by se italské veřejné finance zhroutily v řádu měsíců. Hrozí tato možnost? Ano, pokud ECB bude dodržovat svá vlastní pravidla, která jí znemožňují kupovat státní dluhopisy do určitého limitu a která jí zakazují kupovat dluhopisy se spekulativním ratingem (kam Itálie zatím nepatří). Hypotéza na závěr: EU a ECB nejsou dlouhodobě spokojeny s italskou politikou, zejména po posledních volbách. Centrální instituce se budou snažit používat svoji moc, aby ovlivnily italskou politiku. Existuje riziko, že to přeženou a dostanou Itálii do situace srovnatelné s řeckou krizí. Na druhé straně, i kdyby italská vláda poslušně kooperovala, nemá šanci vývoj zásadně zvrátit, může maximálně odložit krizi. Itálie tedy představuje velmi vysoké riziko a nikdo – ani Řím, ani Frankfurt, ani Brusel, už vůbec ne Berlín – neví, jak tuto bombu zneškodnit. Podnikové zisky podléhají výkyvům hospodářského cyklu – to je samozřejmě elementární učebnicový poznatek. Mnohem méně elementární je otázka dlouhodobého trendu růstu zisků. Intuitivně chápeme, že zisky dlouhodobě rostou, podobně jako všechny ostatní agregátní ekonomické veličiny: domácí produkt, hladina indexu spotřebitelských cen, mzdy, ceny aktiv, peněžní agregáty. Zastavme se u zmíněných peněžních agregátů. Ekonomické učebnice je sice zmiňují, ale obvykle jim nevěnují mnoho pozornosti. Přitom právě zde můžeme hledat příčinu růstu zisků. Je docela logické, že čím více je peněz v ekonomice, tím vyšší souhrnnou hodnotu podnikových zisků můžeme očekávat. Praxe skutečně ukazuje, že podnikové zisky rostou dlouhodobě stejným tempem jako zásoba likvidních peněz vyjádřená agregátem MZM (Money Zero Maturity). Tento vztah je viditelně dlouhodobý a odchylky od trendu jsou vždy – dříve či později – následovány návratem k trendu a zpravidla také překmitnutím do opačného směru. Trend lze zhruba vyjádřit osminou hodnoty MZM (tj. za normálních okolností má na osm dolarů peněžní zásoby připadat jeden dolar zisku.) 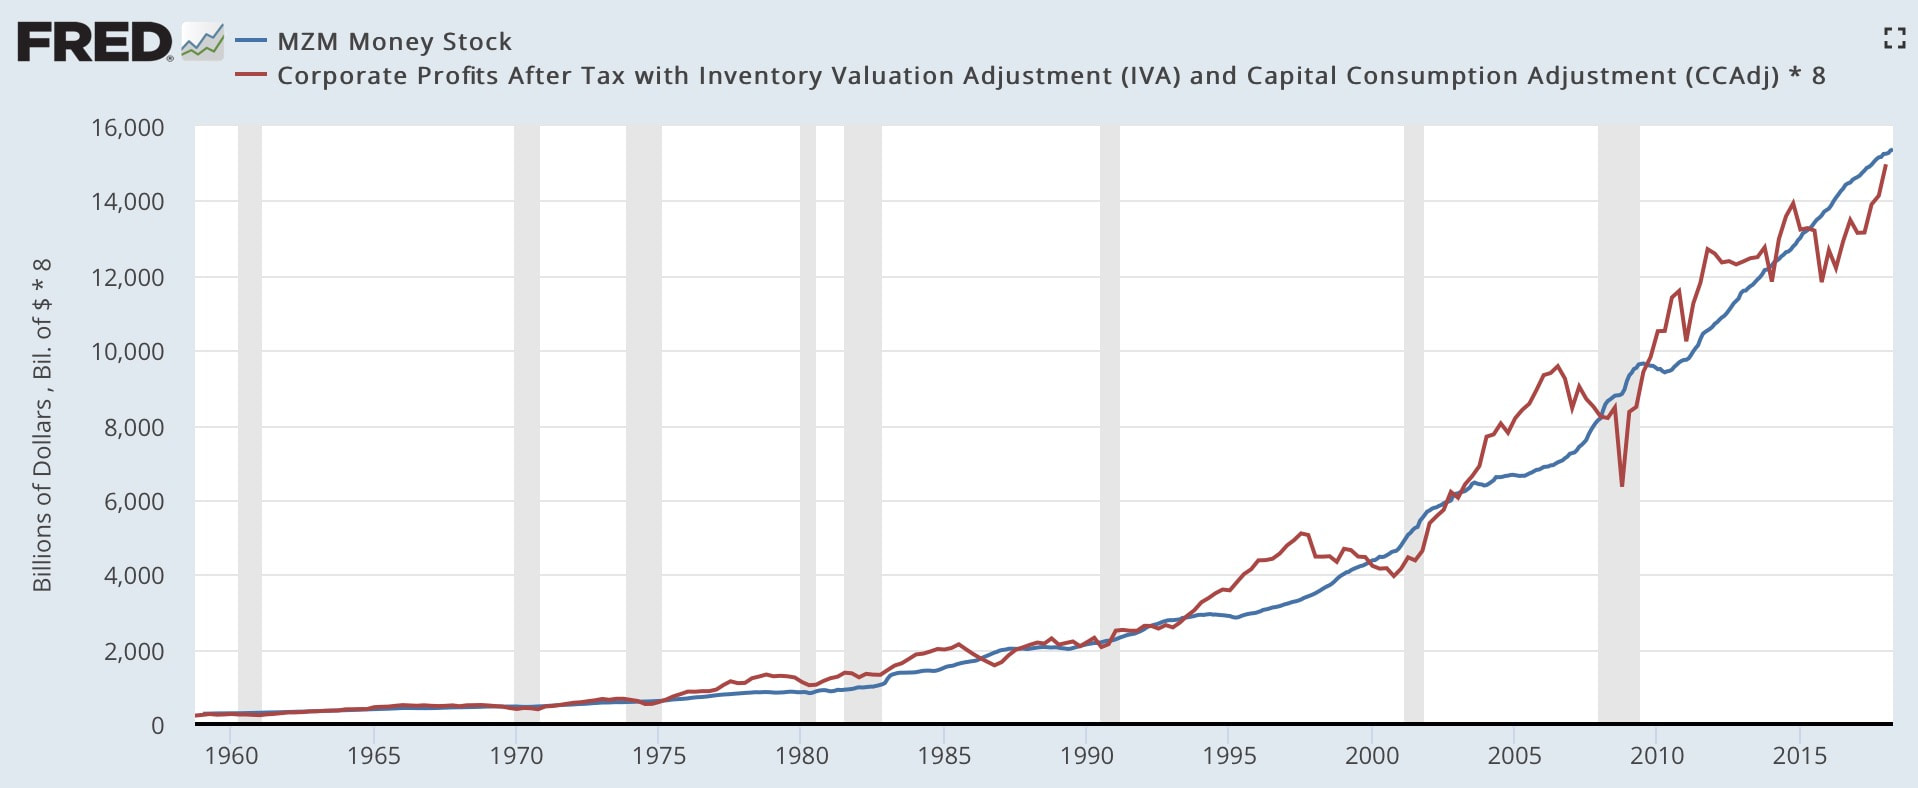 Tento poměr není nijak „vědecky“ podložen, jde spíše o výsledek empirického pozorování. Důležitá poznámka: uvedený agregát CPATAX zahrnuje zisky všech amerických společností (nikoli jen firem obchodovaných na burze), takže hodnoty zisků pro báze hlavních akciových indexů (například S&P 500) se mohou lišit. Nicméně podle posledních údajů roste jak agregát CPATAX, tak zisky podniků obchodovaných na burze. Agentura Thomson Reuters uvádí, že za první kvartál 2018 vzrostou zisky firem z báze indexu S&P 500 o 26,3 procenta meziročně, a že 78 procent podniků vykázalo zisky nad hodnotami, které očekávali analytici. Peněžní agregát tedy jako prediktor budoucích zisků funguje – není sice příliš přesným nástrojem, zato je však velmi robustní. 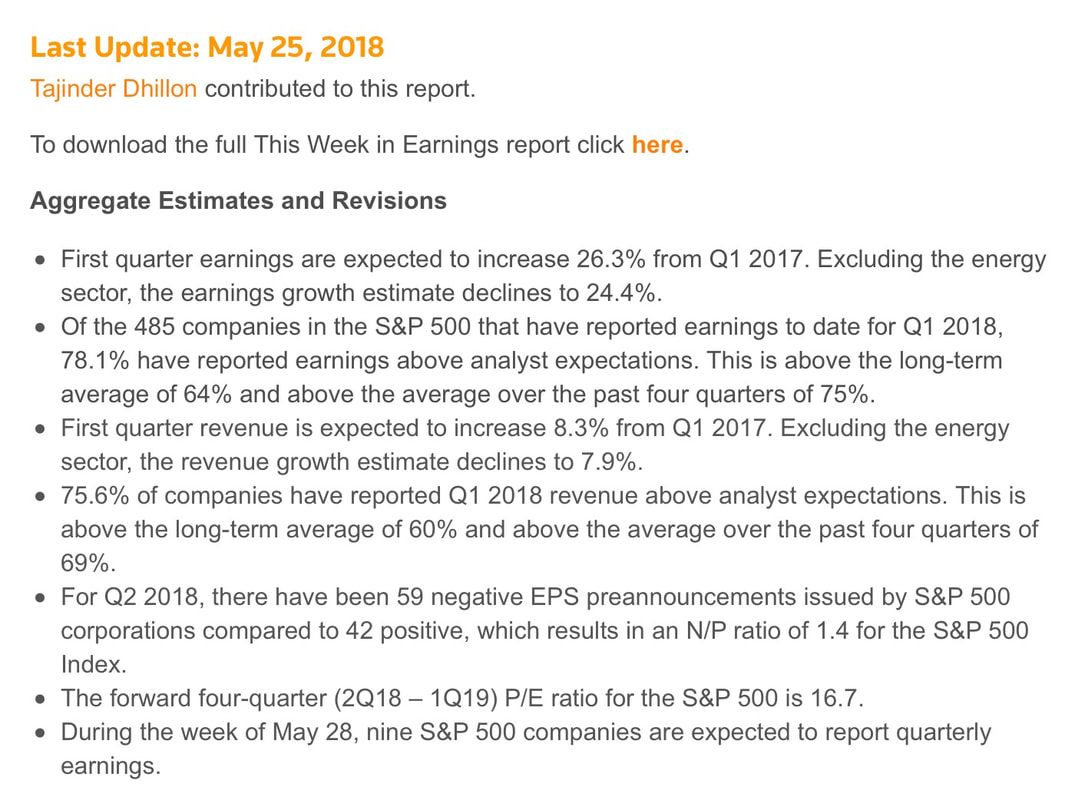
Jsme zřejmě mírně za vrcholem konjunkturního cyklu:
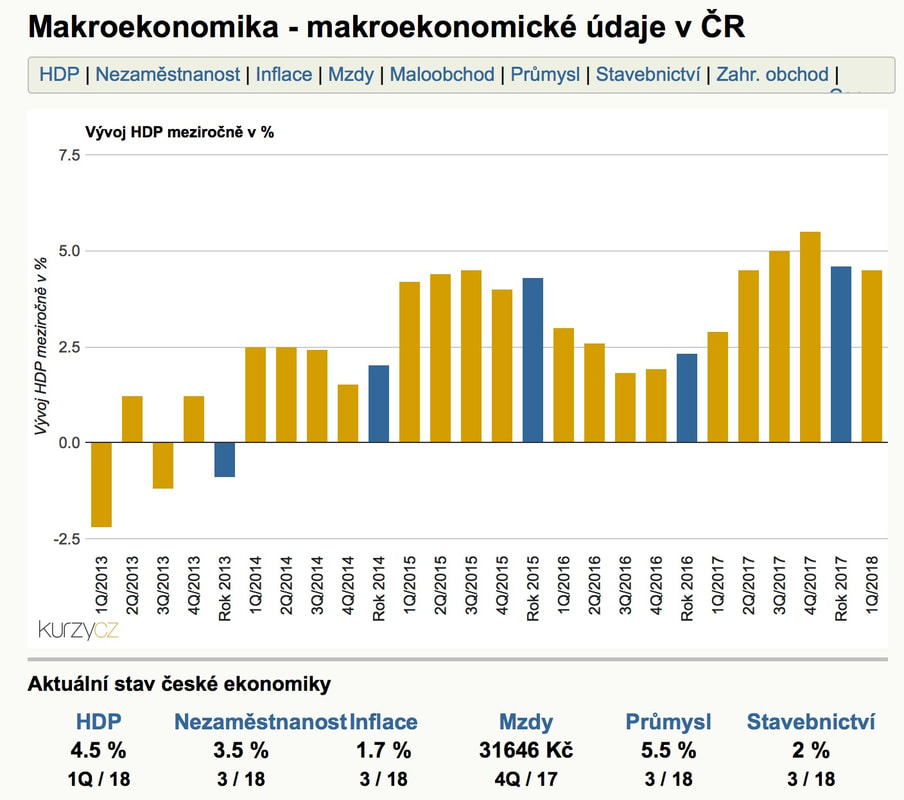
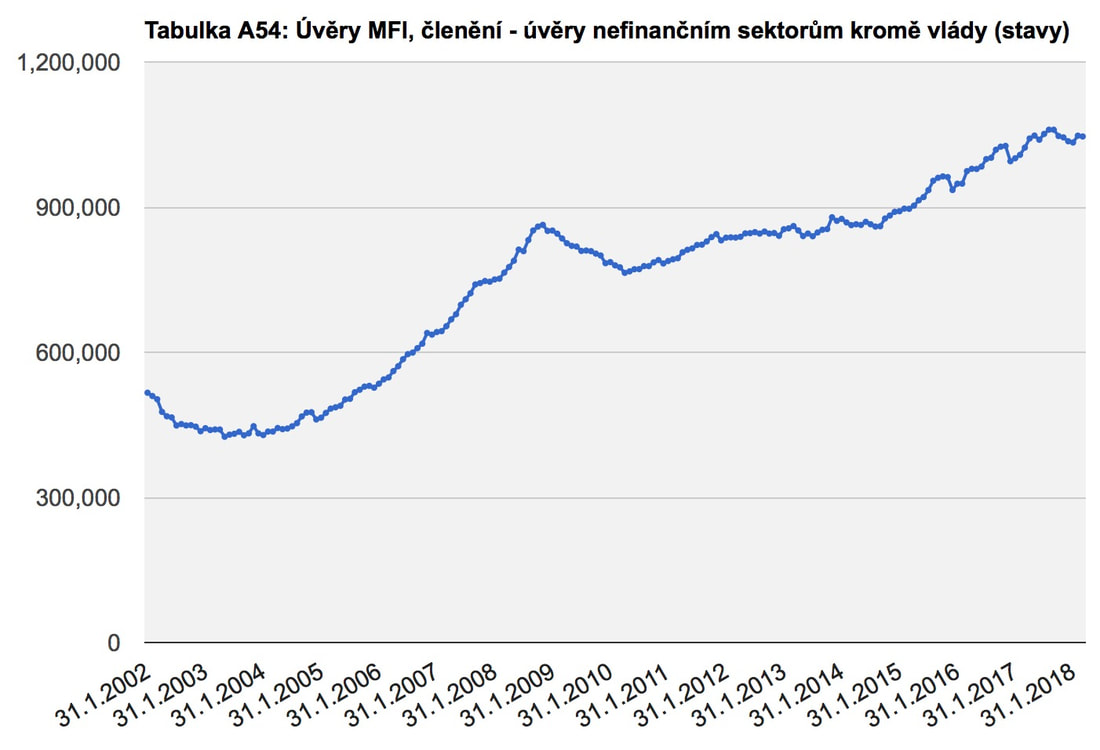
Konjunktura je mimo jiné tažena zadlužením domácností:

Úvěry podnikům nerostou tak dynamicky; možná začíná stagnace
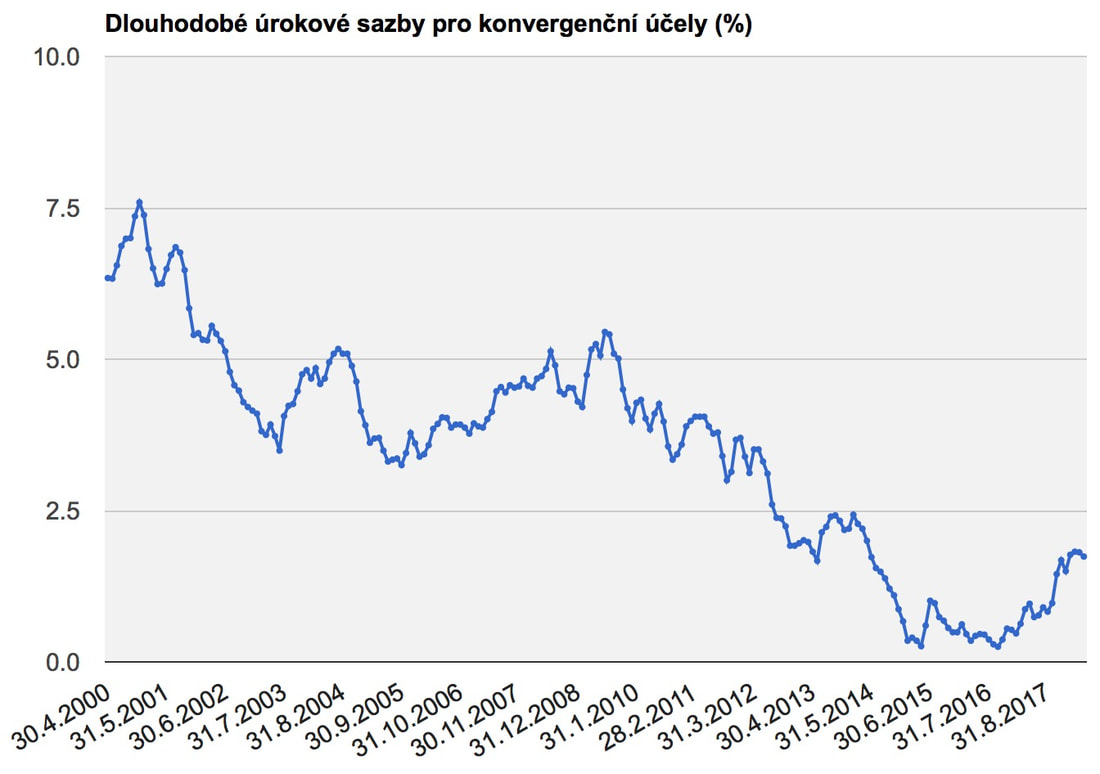
Objem peněz v ekonomice (peněžní inflace): konec intervencí přinsel zpomalení

Úrokové sazby již dosáhly svého minima:
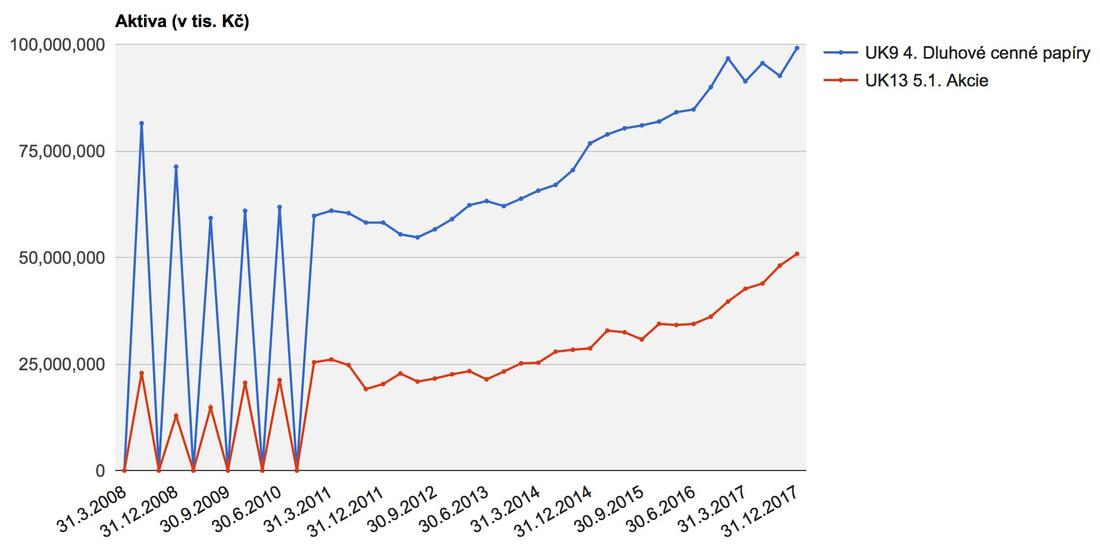
Čeští investoři jsou ovšem stále konzervativní... (aktiva investičních fondů)
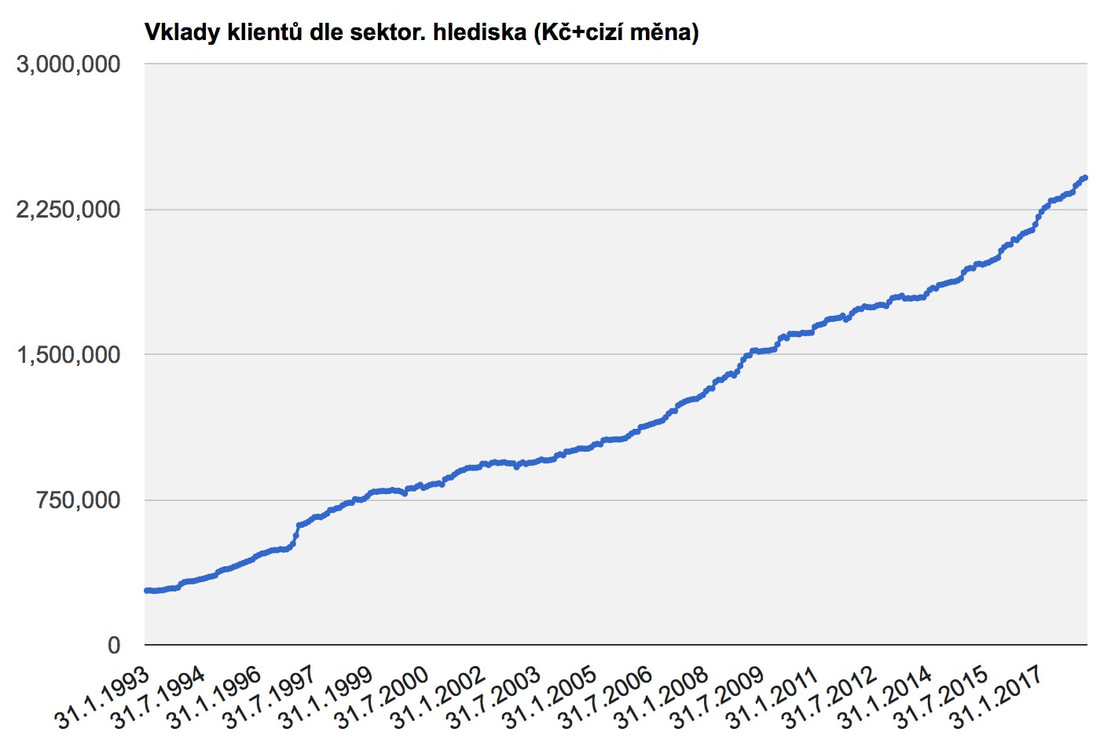
... až superkonzervativní (vklady domácností v bankách, mil. Kč)
Závěry:
Pravděpodobnost platební neschopnosti Itálie během nejbližších pěti let: 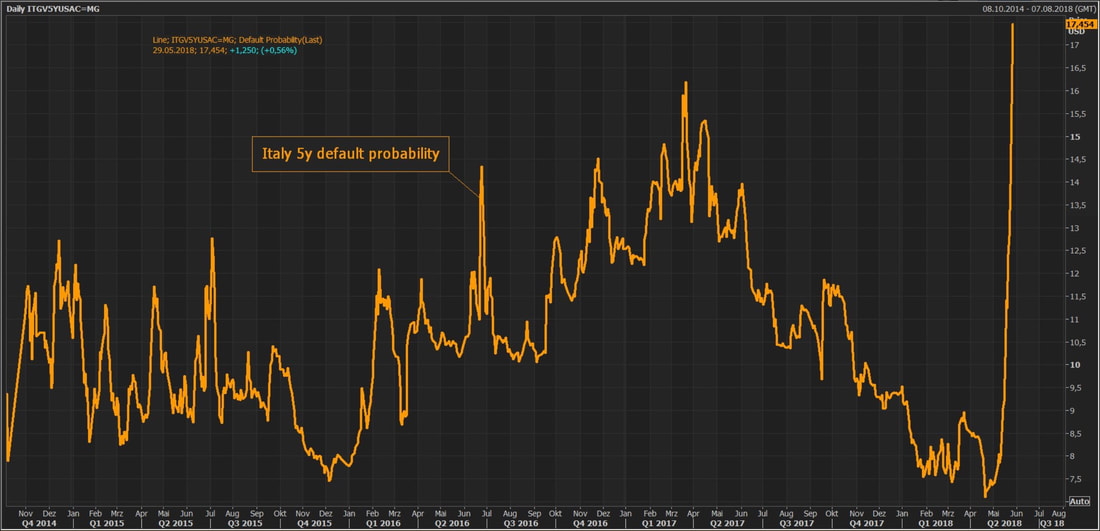
Objem likvidních peněz v eurozóně:
Kromě Itálie bude ještě co zachraňovat: Deutsche Bank (bilanční suma 1475 miliard euro) je opět na prahu bankrotu:
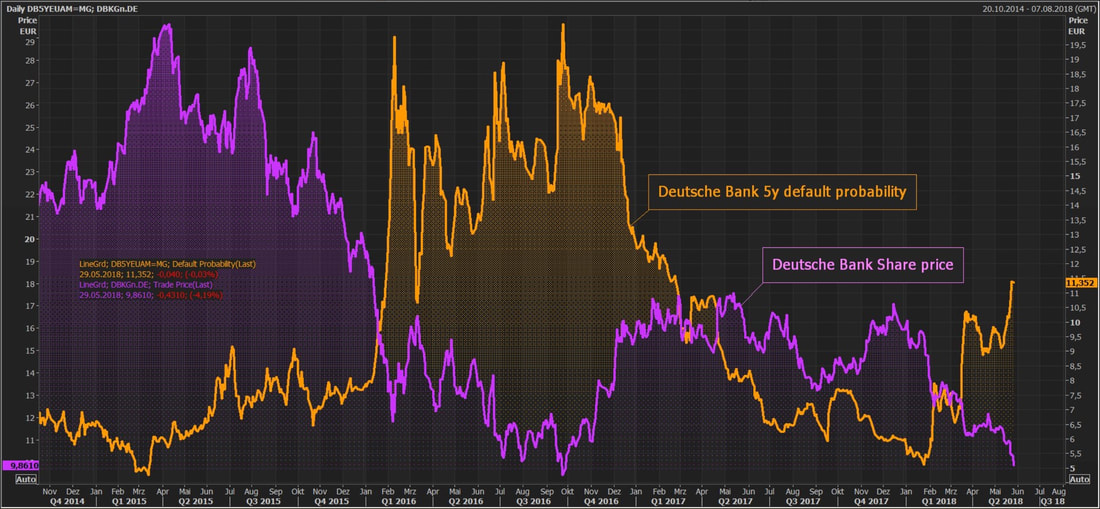
Závěr? Ještě zažijeme zajímavé časy.
Možná znáte statistiky dlouhodobých výnosů různých typů cenných papírů. Neškodí si je ale připomenout. Následující graf ukazuje skutečně dlouhé období reálných výnosů amerických akcií, dluhopisů a pokladničních poukázek (bills), navíc v porovnání s hodnotou zlata a dolaru (neúročených vkladů nebo bankovek). 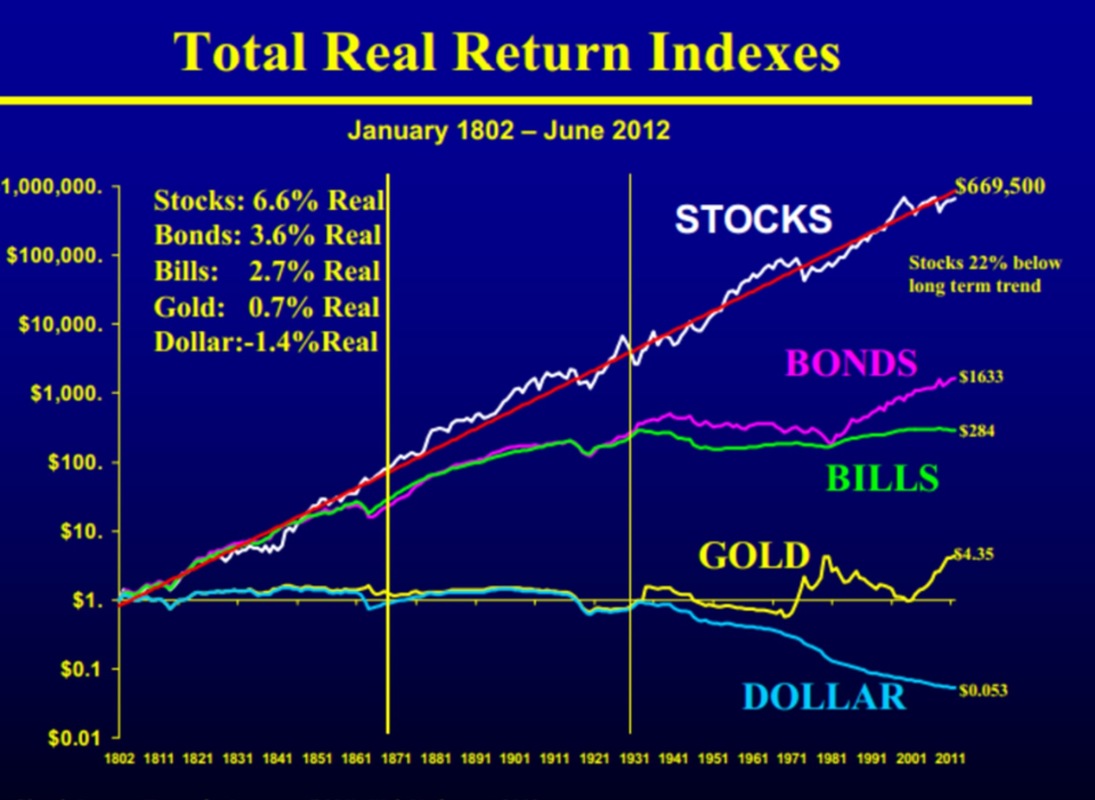 Akcie jsou jasně nejlepší, že? Věc má ale háček. Zdánlivě drobné výkyvy cen mohou ve skutečnosti znamenat deset nebo i více let poklesu či stagnace. Například období 1966-1979 nebylo pro akcie nikterak skvělé. Také během desetiletí 1999-2009 si akcioví investoři užili víc stresů než radosti. Pokud je váš investiční horizont opravdu dlouhý -- třeba padesát let -- můžete si klidně dovolit mávnout rukou nad "malichernostmi" jako pád akcií o polovinu během let 2007-2009. Většina investorů ale není takto velkorysá. Jsou chvíle, kdy se vyplatí z akciového trhu prostě odejít a vrátit se až za nějaký čas. Jenže jak poznáme ten správný čas? Pro tyto účely je zde Robot Investment Calculator a jeho systém šesti indikátorů. Ty jsou schopny zachytit informaci o nadhodnoceném nebo podhodnoceném trhu nesrovnatelně lépe než P/E nebo jiné tradiční ukazatele. Příklad. Výše uvedený graf končí v červnu 2012 s drobnou poznámkou, že akcie jsou 22 procent pod dlouhodobým trendem. K prakticky stejnému výsledku (akcie podhodnocené o 24 procent začátkem června 2012) došlo ve stejné době hlavní měřítko používané v aplikaci Robot Investment Calculator. Trh byl podle něho levný: 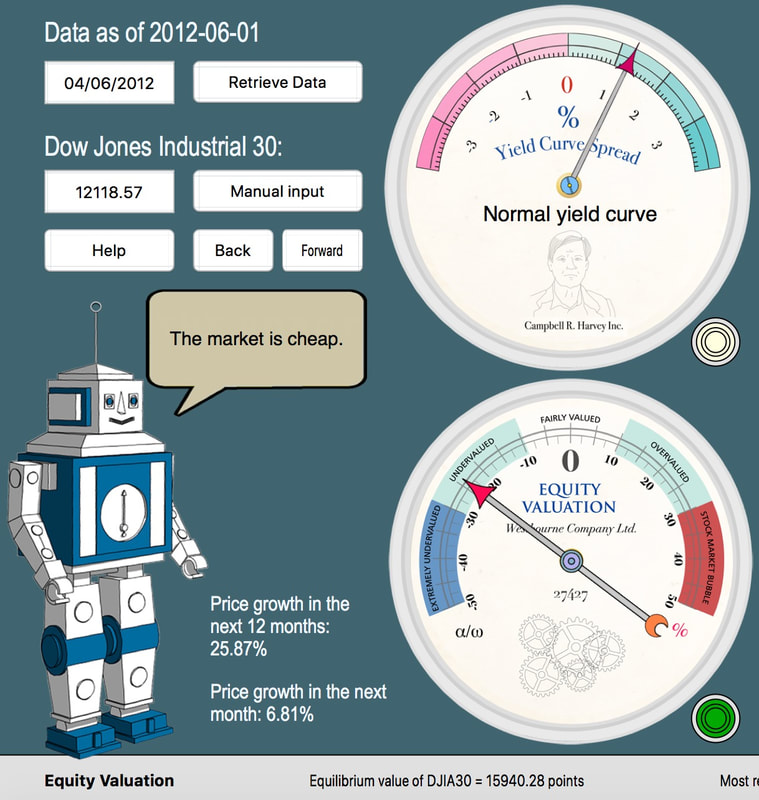 Ve stejné době analytici používající P/E tvrdili, že akcie jsou o 20 procent nadhodnocené. Například analytik Henry Blodget uváděl, že podle Shillerovy metody CAPE (Cycle Adjusted P/E) je americký akciový trh příliš drahý ve srovnání s dlouhodobým průměrem. "Co nám toto P/E říká: že akcie mají stále hodně prostoru pro pád -- 20 procent jen pro to, aby se dostaly zpět na normál. Mnohem více, pokud ještě při pádu o něco přestřelí. A rovněž nám říká, že dlouhodobé výnosy akcií budou pravděpodobně podprůměrné." 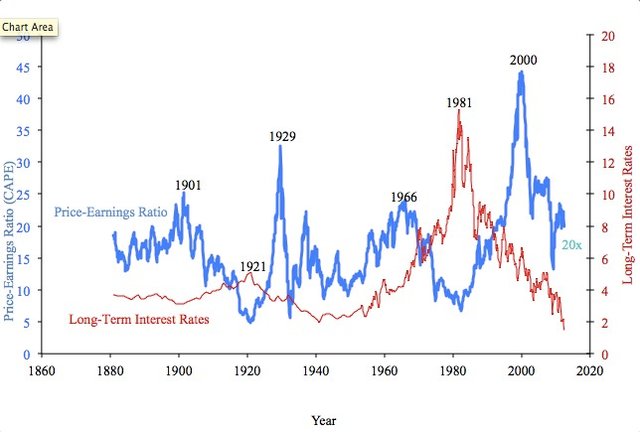 Shillerovo P/E (modrá čára) Jaká byla skutečnost? Blodget, respektive Shiller, se mýlil na celé čáře. Během roku od napsání Blodgetova článku vzrostl index Dow Jones o 25,87 procenta. Ke dnešku (1. května 2018) je hodnota indexu zhruba dvojnásobná ve srovnání se začátkem června 2012.
Proč se Blodget mýlil? Protože Shillerovo P/E nefunguje. Je to ukazatel, který má přinejmenším dvě podstatné metodické vady. Že jeho autor je nositelem Nobelovy pamětní ceny za ekonomii, jen ukazuje, že nikdo není neomylný.  Svátek práce – už jen ten pojem zní poněkud zastarale. Pamětník si vybaví mávátka z krepového papíru, transparenty s budovatelskými hesly, kterým už v 80. letech nikdo nevěřil a Gustava Husáka na rudé tribuně s ostatními soudruhy. V novější době je tento svátek spíše spojen s demonstracemi různých extrémistických stran. Ani to není příliš důstojná souvislost.
Zapomíná se, že práce je vedle přírodních zdrojů a kapitálu hlavním výrobním faktorem. V moderní době dokonce nejdůležitějším výrobním faktorem, protože ostatní dva jsou bez práce bezcenné. Příklady některých vyspělých ekonomik ukazují, že bez přírodních zdrojů je možné se obejít. Bez práce nikdy. Pokud jde o kapitál, na světě je ho dostatek. Díky neúnavné emisní činnost centrálních bank snad až přebytek. Nouze je o kvalifikované, spolehlivé a zkušené pracovníky. Vždy. V době hospodářské konjunktury zvláště. Přesto je práce popelkou, pokud se na problém díváme optikou daňových zákonů. Takřka ve všech vyspělých i méně vyspělých zemí je práce předmětem dosti drsného zdanění. Zpráva OECD za rok 2017 uvádí, že celková míra zdanění mezd (včetně odvodů na sociální zabezpečení, což je rovněž daň) přesahuje 45 procent v šesti zemích: v Belgii, Německu, Itálii, Francii, Rakousku a v Maďarsku. (Maďarsko zaznamenalo díky Orbánovým reformám největší pokles, ale i tak se drží mezi světovou špičkou.) Česko je na sedmé příčce světového šampionátu ve zdanění nejdůležitějšího výrobního faktoru: 42 procent mzdových nákladů putuje do státní pokladny. Vyšší míře zdanění podléhá již jen benzín, tabák, alkohol a hazard. (Naproti tomu „nejstarší profese“ není zdaněna vůbec. Prostituce se v Česku pohybuje v šedé zóně práva a jako taková nepodléhá spotřebním ani jiným daním.) Žádný jiný výrobní faktor není zdaněn tak těžce jako práce. Nejkřiklavější rozdíl je vidět u kapitálu. V ekonomii se pojmem „kapitál“ nemíní pouze peníze, ale veškeré strojní, stavební, softwarové a patentové vybavení. Tyto investice podléhají odpisům, které účetně snižují hodnotu kapitálu. Čím rychlejší doba odpisu, tím větší náklady si může podnik odečíst z daní. Princip zrychlených odpisů byl zaveden ve většině vyspělých zemí v průběhu 80. let s cílem podpořit podnikání a zaměstnanost. Bohužel zákonodárce nenapadlo, že podpora podnikání cestou výrazného zlevnění jednoho výrobního faktoru (kapitálu) nutně povede k relativnímu zdražení jiného faktoru (práce). Přidejme k tomu ochranářské zákoníky práce, školství orientované na netechnické obory a nevlídné podnikatelské prostředí – a známe odpověď na otázku, proč právě Belgie, Francie a Itálie trpí chronicky vysokou nezaměstnaností, a to i v dobách hospodářské konjunktury. V současnosti se žádná vyspělá země nechystá k radikální daňové reformě, která by omezila zrychlené odpisy a zároveň snížila daňovou zátěž práce. Problém zřejmě přetrvá a bude narůstat. Dále je zde otázka automatizace a robotizace. Slýcháme chmurné věštby, jaké profese zmizí v důsledku technického pokroku. Ale technický pokrok téměř zlikvidoval zaměstnanost v kdysi tak dominantním odvětví, jakým bylo zemědělství – a svět to přežil. V roce 1900 pracovalo 41 procent ekonomicky aktivních Američanů na farmách, dnes již jen kolem dvou procent. Přesto USA netrpí čtyřicetiprocentní nezaměstnaností: úbytek pracovních míst v jednom odvětví byl vyvážen nárůstem počtu pracovních míst jinde. Střední Evropa, včetně Česka, prožila během stejné doby ještě výraznější proměnu pracovního trhu. Jaké profese zaniknou anebo ztratí svůj dosavadní význam, lze odhadnout již dnes. Kromě méně kvalifikovaných manuálních profesí (pokladní v supermarketu, dělník u výrobní linky) půjdou o mnoho „sedavých“ zaměstnání. Zmizí většina úředníků u bankovních přepážek nebo ve státní správě. Rutinní práce ve financích budou automatizovány – schválení pojistné smlouvy již nyní probíhá online bez dotyku lidské ruky. Jakákoli práce, která nevyžaduje tvořivost nebo lidský faktor, je v ohrožení. Naopak dobrá budoucnost čeká obchodníky – nikoli prodavače, ale skutečné obchodníky, kteří jsou schopni autentického lidského kontaktu. Bez obav mohou být lékaři, zubaři a vůbec terapeuti a zdravotnický personál většiny oborů. Ani lidé s technickým vzděláním nebudou trpět nezaměstnaností. Zejména v oblasti software: čím více je na světě aplikací, tím více programátorů je paradoxně zapotřebí. Dobrá. Ale co velká část populace, která nemá žádné mimořádné nadání ani vlohy pro studium? Ani ta není bez naděje. Jak jen je obtížné sehnat dobrého instalatéra, elektrikáře, truhláře, zedníka nebo klempíře! Jak málo je skutečně dobrých restaurací s milou obsluhou! Toto vše jsou profese, které robotizovat nepůjde, přinejmenším v jakékoli představitelné budoucnosti. Tedy – hezký svátek práce a nebojte se budoucnosti. Pavel Kohout Robot Asset Management SICAV Nedávno jsem poskytl rozhovor médiu, kterého se každý "slušný" intelektuál štítí. (Jistě je vám jasné, o jaké médium jde.) Já ale nemám žádné předsudky, nikoho nekádruji, poskytnu rozhovor komukoli, kdo má zájem. Zde je úryvek, který považuji za zvláště zajímavý. První otázka se týkala mého bývalého kolegy a jeho nedávného tweetu: 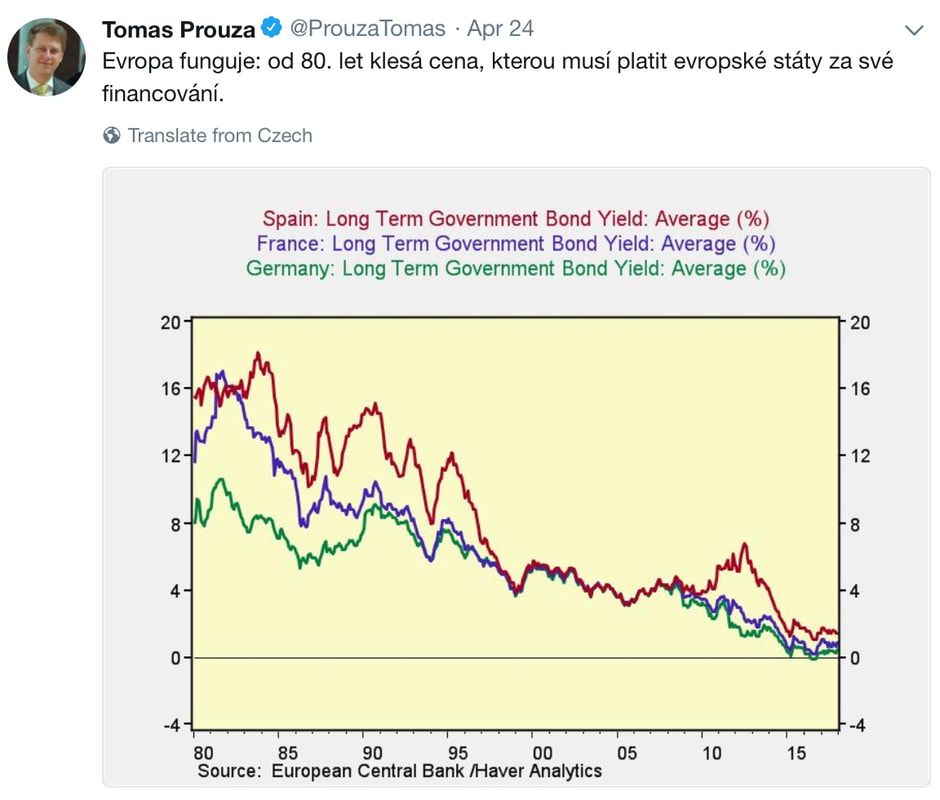 Bývalý tajemník pro evropské záležitosti Tomáš Prouza prohlásil, že Evropa funguje, protože od 80. let klesá cena, kterou musí platit evropské státy za své financování. Souhlasíte s tímto názorem? Toto tvrzení Tomáše Prouzy by mohlo vstoupit do učebnic, jak rozpoznat fake news. Má totiž pravdivé jádro a člověk bez finančního vzdělání by nepoznal jeho falešnost. Pravda je totiž taková, že za poklesem úrokových sazeb stála v první řadě úspěšná protiinflační politika Paula Volckera, který začátkem 80. let jako předseda Rady guvernérů amerického Federálního rezervního systému úspěšně potlačil inflaci. To umožnilo po dobu následujících více než tří desetiletí snižovat sazby po celém světě, protože šéfové centrálních bank úspěšně opakovali Volckerův postup. Tedy žádný triumf evropské integrace, ale úspěch amerického centrálního bankéře. Ale to ještě není celá pointa příběhu. Když se podíváte na současné úrokové sazby, zjistíte, že eurové sazby jsou prakticky nulové nebo záporné pro kratší doby splatnosti a extrémně nízké pro delší dluhopisy. Eurozóna skutečně platí za své financování úplné minimum. To vypadá jako úspěch, ne? Jenže extrémně nízké úrokové sazby jsou jen důsledkem politiky neustálých měnových intervencí, kterou provádí Evropská centrální banka. Když se totiž před několika lety ukázalo, že Itálie směřuje ke krachu, po ní Španělsko a po ní zbytek eurozóny, vymysleli ve Frankfurtu pod vedením šéfa ECB Maria Draghiho „geniální“ řešení. V zásadě okopírovali americký nouzový program kvantitativního uvolňování, ale udělali z něho permanentní politiku. Takže ECB pravidelně odkupuje státní dluhopisy zemí eurozóny v řádu desítek miliard euro měsíčně, aby se celý systém nezhroutil. Velmi nízké úrokové sazby tedy nejsou signálem zdraví, ale příznakem chronické vážné nemoci. Krátkodobá (tříměsíční) úroková sazba v eurozóně je dokonce záporná: -0,33 procenta. To není normální, zdravá ekonomika. Představte si pacienta, který trvale žije s umělým krevním oběhem. Tak to je prosím eurozóna. Nemusím možná dodávat, že na nízkých úrokových sazbách vydělávají státy, ale prodělává občan, jehož úspory se postupně znehodnocují v důsledku inflace. Tomáš Prouza je mimochodem můj bývalý kolega, takže vím, že je dostatečně finančně vzdělaný, aby znal skutečnost. Tomáš Prouza také uvedl, že loni v eurozóně i celé EU klesal deficit i dluh, dvanáct zemí mělo přebytkový rozpočet a Slovinsko vyrovnaný. Úspěchy Evropské unie podle něj všechny ty proroky konce EU a krachu eura asi dost naštve. Jste vy osobně naštvaný? Řečeno slovy klasika, Tomášovo tvrzení je úsměvné. Stačí se podívat do statistické přílohy časopisu The Economist, kde se pro eurozónu odhaduje rozpočtový schodek ve výši 1 procenta HDP na rok 2018. Vede Francie se schodkem 2,4 procenta HDP. Francie měla naposledy přebytkový rozpočet v roce 1974. EU funguje? Vážně? Podle expremiéra Vladimíra Špidly je jasné, že EU musí být sociálně koherentnější, a považuji za velký deficit evropského sociálnědemokratického hnutí, že se to stále nedaří. Říká: „Jenže musíme si uvědomit, že tomuto procesu bráníme i my sami v ČR – tím, že jsme udělali konkurenční výhodu z naší levné práce a zuřivě se bráníme zvyšování mezd a sociálních standardů. K našim představám dnes také patří zkrácení pracovní doby – a to výrazně. Na francouzské zkušenosti se ukazuje, že kratší pracovní doba vede k větší produktivitě práce. Dosažení tohoto cíle ale vyžaduje dlouhodobý boj, stávky a podobně.“ Jak se takový dlouhodobý boj, stávky, zvyšování mezd projeví na naší ekonomice? Nejzákeřnější dezinformace jsou ty, které mají pravdivé jádro, které je ale vytržené ze souvislostí. Podle statistik má Francie skutečně vyšší produktivitu na hodinu práce i v přepočtu na zaměstnance než například nedaleká Velká Británie. Znamená to, že francouzská ekonomika je lepší než britská? Ve skutečnosti se věci mají tak, že Británie má mnohem volnější trh práce než Francie. I méně kvalifikovaní lidé si v Británii najdou práci bez větších potíží, včetně několika stovek tisíc mladých Francouzů, kteří by jinak doma seděli na podpoře. Francouzská produktivita sice možná vypadá statisticky lépe, ale je to na úkor příliš mladých nebo příliš starých, méně vzdělaných či jinak znevýhodněných. Posuďte sami, co je lepší: zdali mít elitní pracovní trh pro vyvolené s mnoha výhodami, ale vysokou nezaměstnanost jako Francie – anebo volnější pracovní trh, kde se zaměstnavatelé nebojí přijímat nové zaměstnance jako Británie. Česká ekonomika si v posledních letech vede velmi dobře. Jak dlouho to ještě bude podle vás pokračovat? Nechci malovat čerty na zeď. Kromě toho nedělám makroekonomické prognózy pro Evropu, zajímá mě Amerika, kam investuje náš fond QUANT. Ale poslední zprávy z Německa hovoří o oslabování růstového potenciálu. Možné je tedy leccos. 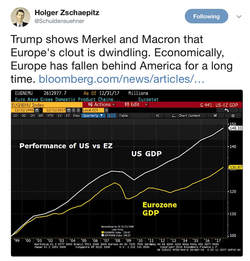 ... a tento závěrečný graf ukazuje, jaký je rozdíl mezi Amerikou a Evropou.
Jaký vliv mají úrokové sazby na výnosy akcií? Dost významný, ale možná jiný, než byste čekali... 
Kapitola z připravované publikace Nové investiční strategie
Během února a března 2018 otřásaly světovými burzami obavy z obchodních válek mezi USA a Čínou. Katastrofické scénáře připomínaly nešťastnou historii Smoot-Hawleyova zákona o tarifech, který údajně začátkem 30. let způsobil světovou hospodářskou krizi. Spojené státy tehdy vyhlásily vysoká dovozní cla na stovky položek, přičemž odvetná opatření následovala. Výsledkem byl propad mezinárodního obchodu v řádu desítek procent. Katastrofické scénáře se tentokrát velmi pravděpodobně mýlí. Za prvé, hospodářská krize ve 30. letech byla způsobena v první řadě bankovní krizí. Ochranářská opatření ji nepochybně zhoršila, avšak nebyla primární příčinou. Ještě důležitější je ale současný vztah mezi Amerikou a Čínou. Může dojít k obchodní válce? Španělský ekonom David Lacalle žijící v Londýně tvrdí, že nikoli. Důvod? Možná vás to překvapí – ale Čína prý nemá na eskalaci obchodní války střelivo.  Ilustrace: Clipper Cutty Sark, Greenwich, Londýn. Foto Pavel Kohout
Ještě větším překvapením může být tvrzení, že skrytá obchodní válka probíhá již řadu let, možná desetiletí. Proč je skrytá? Protože probíhá jednostranně. Vede ji Čína proti Západu. „Velké rozvinuté ekonomiky dovolily Číně provozovat ochranářská opatření a intervence v její domácí ekonomice, protože se tato země stala motorem růstu světové ekonomiky,“ tvrdí David Lacalle. „Spojené státy si mnoho let stěžovaly na obchodní bariéry ze strany Číny, Evropské unie a dalších zemí, ale Mezinárodní obchodní organizace s tím nic nedělala. Zpráva z roku 2017 o obchodních bariérách (National Trade Estimate Report on Foreign Trade Barriers) uváděla přímé bariéry pro dovoz amerického zboží na více než 70 stránkách.“ Faktem je, že Čína klade všechny možné i nemožné překážky dovozu zboží z jakékoli země. Pokud se zahraniční společnost pokusí obejít tuto bariéru tím, že otevře výrobní pobočku v Číně, stane se okamžitě terčem průmyslové špionáže, která není ani nijak maskovaná – čínské úřady celkem otevřeně požadují transfer technologií, přístup ke zdrojovým kódům, a tak dále. Na druhé straně požadují nerušený přístup na cizí trhy a provozují masivní státní podpůrné programy, finanční i nefinanční, pro své exportéry. Je-li řeč o obchodní válce, měli bychom vědět, že probíhá již dávno. Trump ve skutečnosti nehrozí obchodní válkou. Ochranná cla vyhlašovali i prezidenti Obama a G.W. Bush. V Trumpově případě je novinkou změna taktiky: přímá konfrontace namísto tiše přijímaných opatření. Zde je třeba zdůraznit, že USA mají silnější pozici. Spojené státy by se obešly bez čínského trhu. Ano, stálo by to nějaké stovky tisíc pracovních míst a nějaké miliardy zisků, ale americká ekonomika by se nesložila. Na straně druhé, Čína nutně potřebuje vývoz do Ameriky, protože bez něho by se její ekonomika mohla skutečně zhroutit – nebo alespoň projít těžkou krizí. Zde je třeba zdůraznit, že Čína není příliš zdravá ekonomika. Je závislá na dluhové expanzi ještě více než ekonomika americká. „Během prvního čtvrtletí 2018 Čína vytvořila více dluhu než USA, Japonsko a EU dohromady,“ uvádí David Lacalle. „Dluh celkově dosáhl 257 procent HDP. Jestli čínská ekonomika nezvýší vývoz na svůj hlavní trh, což jsou Spojené státy, bude mít velké problémy s nadměrnými průmyslovými kapacitami a nadměrným dluhem. Ekonomika se zhroutí.“ Často slýcháme výhrůžky, že Čína přestane kupovat americké federální dluhopisy, čímž prý může způsobit Americe velké problémy, dokonce státní bankrot. To je nesmysl. Za prvé, Čína vlastní všeho všudy 8,6 procenta amerických federálních dluhopisů. Není rozhodně hlavním věřitelem americké vlády. A co by se stalo, kdyby čínská vláda přece jen zkusila tuto „zbraň“ použít? Dejme tomu, že Čína náhle vrhne na finanční trh všechny své dolarové rezervy. Kurs dolaru oslabí, kurs jüanu vzroste. Nadbytečné americké dluhopisy za zvýšený výnos rychle skoupí investoři nebo v nejhorším případě Federální rezervní systém. Americký finanční systém zůstane nepoškozen. A jak by výprodej amerických dluhopisů ovlivnil čínskou konkurenceschopnost založenou na nízké ceně? Ano, odpověď je zřejmá. Čína by se střelila do vlastní nohy. A co možnost nahrazení amerického dolaru coby světové rezervní měny čínským jüanem? Nic takového se nestane. Pozice dolaru je neotřesitelná a stále sílí. Jüan nemůže na statut rezervní měny ani pomýšlet, neboť je stále nekonvertibilní měnou, jejíž kurs je manipulován státními zásahy a administrativní kontrolou konvertibility (capital controls). Na světovém trhu se jüan podílí čtyřmi procenty. Méně než švýcarský frank nebo singapurský dolar. Čínské zlaté rezervy tvoří zanedbatelný zlomek měnové zásoby. Zde je třeba zdůraznit, že navzdory administrativní kontrole konvertibility se Čína chronicky potýká s únikem kapitálu. Rovněž devizové rezervy poklesly o 21 procent ve srovnání s maximální hodnotou v roce 2014. V případě kolapsu mezinárodního obchodu by naopak následovala rychlá devalvace jüanu, která by na předlužené čínské výrobce měla možná ještě horší dopad než posílení měny. Obchodní válka by pro Čínu byla devastující, uzavírá David Lacalle. USA jsou naproti tomu relativně uzavřená ekonomika (export činí jen 12 procent HDP), takže hrozba obchodní války není ve skutečnosti tak zlověstná jako pro Čínu. Ale i Amerika by tratila. Odhaduje se, že v důsledku cel zavedených G.W. Bushem v roce 2002 zmizelo 167 000 pracovních míst. Ani federální dluh v gigantické výši 21 tisíc miliard dolarů není vhodným startovacím bodem pro začátek obchodní války. A co historie? Osvědčily se obchodní války? Výsledky jsou smíšené. Jednou z nejvýznamnějších patrně byla Napoleonova kontinentální blokáda – zákaz dovozu britského zboží na kontinent (1806-1814). Zpočátku britskou ekonomiku skutečně poškodila. Jenomže zanedlouho Britové našli alternativní obchodní cesty – přeorientovali se na zámořský obchod s jinými kontinenty. Nakonec by bylo možné i tvrdit, že Britům blokáda paradoxně pomohla otevřít se zbytku světa. I dnes zaznívají podobné návrhy v souvislosti s brexitem. (Zdali se bude opakovat historie, teprve uvidíme. V současnosti panují přece jen jiné poměry a hlavně, Británie již není námořní supervelmocí, která by byla schopná vybudovat koloniální impérium.) Pokud jde o kontinent, absence britské konkurence pomohla textilnímu průmyslu, včetně českého. Nově vznikl i cukrovarnický průmysl, neboť již nebylo možné dovážet cukrovou třtinu z britských kolonií. Přišla řadu na domácí surovinu, cukrovou řepu. Opět je zde otázka – bylo to dobře nebo špatně? Bez kontinentální blokády by se ekonomika v českých zemích vyvíjela jinak. Možná lépe, možná hůře. V každém případě, hlavním limitujícím faktorem, který oddálil průmyslovou revoluci o mnoho desítek let, byla ultrakonzervativní vláda zaostalých Habsburků. Císařové Leopold II. František I. a Ferdinand I. trpěli vrozenými chorobami, což se neblaze podepsalo na jejich intelektu a schopnostech řídit stát. Rakousko chtěli udržet jako agrární ekonomiku s feudálním systémem. Teprve po roce 1848 se poměry v Rakousku zásadně změnily ve prospěch obchodu a podnikání, ale to je již jiná kapitola. Tak nebo onak, na kontinentální blokádu nám zbyla jedna hmatatelná – nebo spíše tekutá – vzpomínka. Kontinentální blokáda se týkala i tak životně důležité strategické suroviny, jakou byl rum. Češi a Rakušané tedy vynalezli tuzemský rum z náhradních surovin. A i když kontinentální blokáda je dávno minulostí, připomínka v podobě „tuzemáku“ (Rakušané smějí používat termín „Inländischer Rum“) stále žije a prosperuje. Takže – připijme na svobodný obchod. Čímkoli uznáte za vhodné. Psáno pro FINMAG Teoreticky to vůbec nemělo fungovat. Hospodářské reformy Viktora Orbána započaté v roce 2010 měly podle všech předpokladů vést k erozi daňových příjmů, k úprku zahraničních investorů ze země a ke všeobecnému rozkladu a zmaru. Ale nic takového se nestalo. Co ale Orbán vlastně s maďarskou ekonomikou provedl? V první řadě snížil mezní sazbu daně z individuálních příjmů ze 40,6 procenta nejprve na polovinu a poté až na 15 procent. Dále snížil sazbu podnikových daní: na pouhých 9 procent počínaje rokem 2017.  Toto by samo o sobě stačilo vyvolat velké pohoršení v Německu, Francii a dalších západoevropských sociálních státech. Zejména Francouzi často a rádi hovoří o „daňovém dumpingu“, který údajně podrývá základy „tradičního evropského sociálního státu“. Nicméně Maďarsko nezaznamenalo žádné viditelné výpadky příjmů. Po překonání krize v roce 2011 jsou maďarské veřejné finance v nadprůměrném stavu oproti většině tradičních zemí Evropské unie.
Kontroverzní opatření – sektorové daně na banky, pojišťovny a energetické společnosti – byla svého času vnímána jako strašák. Nicméně čas ukázal, že západní investoři Maďarsko neopustili. Pokud jde o erozi sociálního státu: sociální výdaje ve výši kolem 20 procent jsou dlouhodobě stabilní již od roku 2000. Mezitím francouzské sociální výdaje vzrostly o čtyři procentní body, finské o osm, italské o šest, a tak bychom mohli pokračovat. Viktor Orbán nezrušil maďarský sociální stát: dokázal jej naopak stabilizovat, což o většině „tradičních západních demokracií“ nelze tvrdit. A jak si vede onen vyspělý liberální Západ, předmět zbožňování většiny politologů? Angela Merkelová kdysi tvrdila, že „Evropská unie představuje jen asi 5 procent světové populace, zhruba čtvtinu globálního produktu a kolem poloviny světových sociálních nákladů.“ (Co s touto neblahou skutečností Merkelová udělala? Vůbec nic.) Ekonom Daniel Lacalle uvedená čísla upřesňuje. EU zahrnuje 7,2 procenta světové populace, 23,8 procenta globálního produktu, ale šokujících 58 procent sociálních výdajů. Daniel Lacalle pokračuje. Průměrné daňové břemeno, které platí zaměstnanci v EU, činí 44,9 procenta. Celkové zdanění dosahuje hodnoty 41 procent HDP. Dále je zde dusivá byrokracie. EU schvaluje průměrně 80 direktiv, 1200 regulací a 700 rozhodnutí rok co rok. V žebříčcích ekonomické svobody se hlavní státy EU stále propadají. Navzdory masivní míře zdanění je průměrný poměr dluhu k HDP kolem 90 procent. Jak se EU k problému staví: stále více šlape po krku podnikatelům, kteří celý kontinent ještě živí. Vyhlašuje války daňovým rájům a tlačí na „daňovou harmonizaci“ ve snaze ustanovit kartelové sazby daní z příjmů. Zároveň velkoryse přerozděluje a dotuje neproduktivní na úkor produktivních. „Náklady hyperregulace a nadměrného zdanění na tvorbu pracovních míst, investice a inovace jsou zřejmé,“ píše dále Daniel Lacalle. „Míra nezaměstnanosti v EU je téměř dvojnásobná ve srovnání s jinými vyspělými zeměmi a zdanění překáží růstu malých a středních podniků. Poměr rostoucích společností k velkým je na poloviční úrovni ve srovnání s USA.“ Podotkněme, že jedinou velkou globální společností, která na evropském kontinentě vznikla za posledních 30 let, je španělský oděvní gigant ZARA. Británie se může pochlubit společností ARM, což je výrobce úsporných mikroprocesorů pro mobilní zařízení. A to je všechno: významné firmy, technologické i jiné, vznikají nyní především v USA a v Číně. „Evropská unie má řadu kladných vlastností, avšak nesmíme nechat byrokracii a konfiskativní zdanění, aby převzaly kontrolu nad tímto cenným projektem,“ dodává Lacalle, „neboť ignorování těchto rizik může mít za následek zhroucení EU.“ Čímž se dostáváme k otázce populismu. Pro většinu standardních politiků, politologů a komentátorů je populistou právě Viktor Orbán – paradoxně muž, který zachránil svoji zemi před kolapsem. Nikoho nenapadne ani začít uvažovat, že by skutečnými populisty mohli být politici hlavního proudu z Francie, Německa, Itálie, Belgie, Španělska, Nizozemska nebo Finska – což jsou všechno státy, které čeká chmurná budoucnost. Proč? Prostě proto, že jejich sociální systémy jsou dlouhodobě nestabilní a i při uskutečnění urychlených reforem zde není žádná jistota úspěšného přežití. Lze namítnou, že uvedené státy jsou bohaté a mají stále co přerozdělovat: zdroje tu jsou, tak proč se starat? Jenže zdroje tu nebudou donekonečna. Evropský Západ stále ještě žije z kapitálu nashromážděného za dlouhé generace. Nelze ale navěky žít z dědictví. Evropský sociální stát funguje ve své současné podobě teprve zhruba od poloviny 70. let. Za necelé půlstoletí fungování se dostal do pasti. Velmi málokdo ze západních politiků si to vůbec uvědomuje, natožpak aby s tím něco dělali. Buďme vděčni alespoň za Orbána. 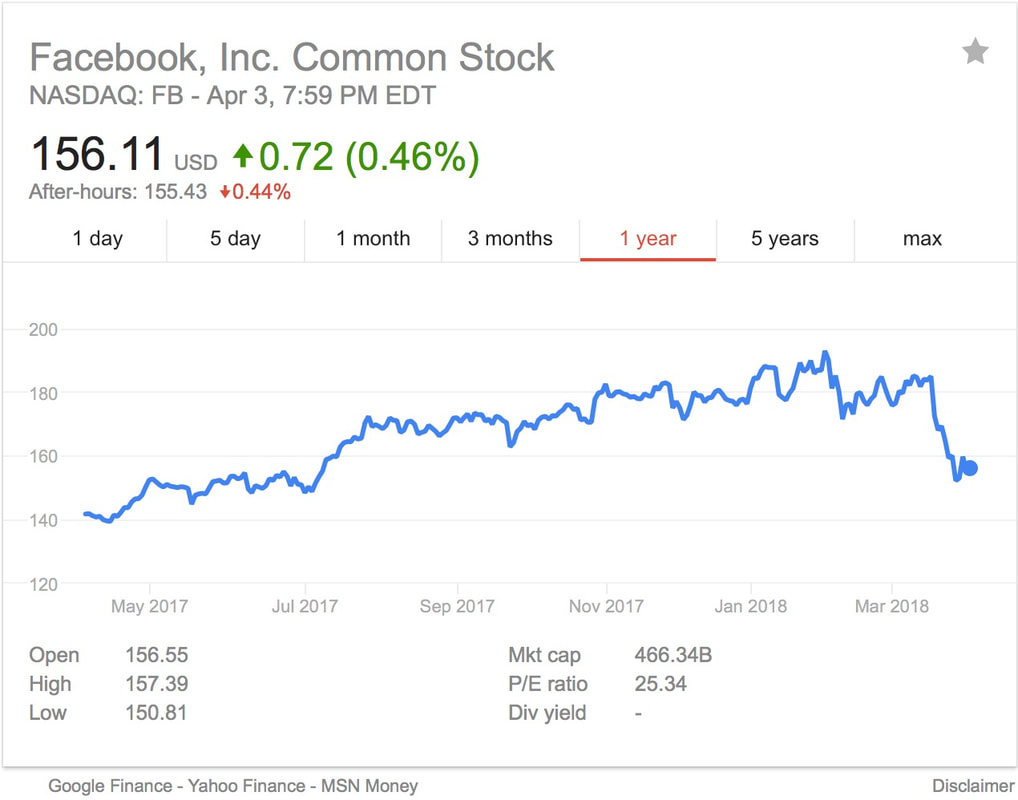 Zpráva, která stála za největším skandálem letošního roku a která otřásla akciovými trhy, zněla zhruba následovně. Uživatelská data největší světové sociální sítě Facebook byla „hacknuta“ obskurní britskou společností Cambridge Analytica. Byla ukradena data 50 milionů uživatelů. Citlivá osobní data byla zneužita v rámci rafinovaného politického marketingu, který pomohl Donaldu Trumpovi vyhrát volby a ovlivnil výsledek britského referenda ve prospěch brexitu. Občané, vaše data jsou v nebezpečí a jste manipulováni zlými korporacemi.
Toto je rámec příběhu, který vyprávěl britský deník The Guardian, americký The New York Times, a který poté zopakovalo téměř každé médium hlavního proudu. Příběhu, který má reálné jádro, ale jehož pointa je smyšlená. Celý příběh začíná u psychologa jménem Aleksandr Kogan, který působí na univerzitě v Cambridgi. Nikdy nebyl zaměstnancem firmy Cambridge Analytica, která mimochodem ve zmíněném univerzitním městě nikdy nesídlila. Kogan je autorem aplikace Test Your Personality (Otestuj svoji osobnost), která si před časem získala velkou oblibu mezi uživateli Facebooku. Uživatelé zcela legálně souhlasili se zpracováním svých dat v rámci této aplikace prostřednictvím uživatelského rozhraní Facebooku. (Jak často vy sami „odklepnete“ souhlas s něčím podobným, když chcete spustit hru nebo cokoli jiného?) Koganovu aplikaci si nainstalovalo 270 tisíc uživatelů. Díky možnosti „friend permission“, s jejíž pomocí Facebook v roce 2014 umožňoval vývojářům přístup i k profilům přátel registrovaných uživatelů, se však počet uživatelských profilů, k nimž Kogan měl přístup, vyhoupl na obdivuhodných padesát milionů. Získal tak – zcela legálně – solidní databázi. Databázi, která měla značný komerční potenciál. Zde je třeba zdůraznit, že možnost přístupu k datům přátel registrovaných uživatelů byla již tehdy vnímána jako kontroverzní. Facebook ji proto v roce 2015 zrušil. K velké nelibosti vývojářů. Zopakujme si, že data zmíněných 50 milionů uživatelů nebyla „hacknuta“. Kdyby si uživatelé Facebooku pořádně přečetli obchodní podmínky a kdyby je skutečně pochopili, dalo by se dokonce tvrdit, že byla získána s jejich souhlasem. (Na rovinu: pokud jste na Facebooku, četli jste někdy jeho obchodní podmínky? Není to tak těžké, jsou i v češtině.) Co následovalo: Kogan se spojil s Cambridge Analytica. Teprve v tomto bodě dochází k porušení smluvních podmínek, neboť vývojáři měli od Facebooku povolení používat data uživatelů jen pro vlastní účely. Prodej dat dalším osobám nebyl povolen – což ovšem Facebook nemohl nijak hlídat. Přesto, když se Facebook dozvěděl o prodeji dat, požádal, aby byla smazána. Nic více nebylo v jeho silách. (Ano, je možné obvinit Facebook z lehkomyslnosti. Nikoli však z porušení zákona.) Využívání dat z Facebooku bylo v oné době (2014-2015) zcela běžné a věnovala se mu řada vývojářů, kteří měli mnohem větší možnosti a silnější technické zázemí než Kogan. Proč právě tento případ se dostal do popředí světového zájmu a proč právě on hýbe burzami? Antropolog Chris Kavanagh, který se kauzou zabývá, poukazuje na novinářku Carole Cadwalladr z britského levicového nedělníku Observer, která stála u zrodu velké story. Carole Cadwalladr je spisovatelka a reportérka, nikoli investigativní novinářka ani specialistka na technologie. Když jí Chris Wylie, bývalý zaměstnanec Cambridge Analytica, vyprávěl svoji verzi příběhu, nešla tedy příliš do hloubky. Zajímaly ji pouze dva aspekty: (1) krádež dat; (2) manipulace voleb, v nichž vyhrál ten strašný Trump. Mimochodem, její líčení intelektuálních schopností Chrise Wylieho zní takřka zamilovaně... Novinářskou zkratkou vznikl příběh o zlých korporacích, které pomocí nejrafinovanějších metod manipulují nic netušícími voliči, aby odevzdali hlas zloduchu Trumpovi (případně hlasovali pro brexit). Vzniká otázka, do jaké míry jsou moderní marketingové metody skutečně účinné. Jistě i vy to znáte: hledáte hotel v Berlíně – a vzápětí vám začnou naskakovat reklamy na další hotely v Berlíně, případně v Postupimi, Drážďanech, Hamburku nebo v jiných lokalitách, kam by také mohl zavítat cestovatel, který se zajímá o ubytování v Německu. Může se stát, že máte skutečně namířeno třeba do Hamburku. Co teď? Přijdete si jako oběť zneužívání, když na reklamu kliknete? Do jaké míry Cambridge Analytica ovlivnila americké volby, se nikdy nedozvíme. Chris Kavanagh upozorňuje, že jejím předchozím klientem byl Ted Cruz – kandidát, který v primárkách proti Trumpovi úplně pohořel. Ani jinému klientovi, kandidátu Benu Carsonovi, se nevedlo lépe. Závěry? Za prvé, ani nejrafinovanější marketing nedokáže voliče přesvědčit, aby volili někoho, koho prostě nechtějí. Za druhé, mainstreamová média mají stále tu moc vyrobit prakticky z ničeho aféru, která hýbe světem. psáno pro Lidové noviny Jak používat investiční kalkulačku v časech korekcí a krizí by pavelkohout on Scribd
Čím je krytý Bitcoin? Publicitou. Hodnota Bitcoinu je dána jen a pouze tím, že je o něj zájem. Když zájem roste, cena roste rovněž. Když zájem upadá, cena nutně klesá. Míra zájmu je dána publicitou. Ničím jiným.
Následující graf ukazuje relativní četnost klíčového slova "bitcoin" ve vyhledávání na Google.com během posledních 12 měsíců:
A toto je cena Bitcoinu v dolarech:

Je třeba něco dodat?
Někdejší sociálně demokratický politik, zesnulý Jiří Havel, se onehdy zamyslel, zdali by se politici neměli vybírat losem. Myslel to samozřejmě ironicky. Považoval náhodu za cosi slepého a hloupého ve srovnání s osvícenstvím svých kolegů, demokraticky volených zástupců. Málokterý současný politik by otevřeně připustil, že na losování do funkcí může něco být. Ale může. V Benátské republice měli systém, kde losování hrálo významnou roli při volbě dóžete. Fungoval přes půl tisíciletí a Benátky patřily k nejbohatším státům světa. Jak volba dóžete probíhala? Ze třiceti členů Velké rady, kteří byli vybráni losem, bylo dalším losem vybráno devět. Těchto devět zvolilo čtyřicet; těchto čtyřicet bylo dalším losem omezeno na dvanáct, kteří vybrali další radu o 25 členech. Pětadvacítka byla losem zredukována na devět. Těchto devět jmenovalo další radu, tentokrát o 45 členech. Následoval další los a redukce na jedenáct členů. Tato jedenáctka vybrala sbor volitelů, tentokrát o 41 členech, kteří konečně zvolili dóžete.  Hodně komplikovaný systém, kterému se dnes, ve světě moderní racionality můžeme smát. Ale opravdu můžeme? Benátský politický systém velmi slušně fungoval od roku 1268 do roku 1797, kdy do té doby suverénní stát obsadila Napoleonova armáda. Tedy 529 let, a k tomu je nutné připočíst ještě období 1172 až 1267, kdy procedura byla jen o něco jednodušší. Tedy 625 let bohaté historie, kterou dodnes obdivujeme. Co má za sebou naše demokracie - nejen česká, ale západní model demokracie vůbec? A hlavně, co má před sebou? Pokud jde o trvanlivost a stabilitu politických systémů během 20. a 21. století, kam se na staré Benátčany hrabeme. Systém, který kombinoval vliv náhody a lidského úsudku se osvědčil jako vhodná prevence proti vzniku stálých a nutně zkorumpovaných oligarchických mocenských center. A umíte si představit, že by se přes benátský systém dostal do čela státu diktátor? Diktátoři moderní doby se velmi často dostávají k moci demokratickými volbami. Hitler, prototyp všech krutovládců, zvítězil v demokratických volbách s poměrným volebním systémem. A poslední evropský samovládce, běloruský Lukašenka, se k moci dostal stejným způsobem. Nevkládá dnešní uspořádání příliš velký díl důvěry v racionalitu voličů? Není pošetilé věřit, že každý občan má stejné právo hlasovat o věcech, kterým nemůže rozumět? O struktuře a výši daní, o mandatorních výdajích (jaké procento voličů ví, co vlastně spadá do mandatorních výdajů?), o energetické politice, o mezinárodní politice, o řadě dalších věcí. Ideální systém, pokud vůbec nějaký ideální politický systém může existovat, by možná měl obsahovat určitý promyšlený element náhody. Kromě vůle voličů a kromě expertní moci, na níž je založeno například demokraticky nekontrolované centrální bankovnictví. Příznivci silné ruky a centrální evropské vlády by se také měli zamyslet nad tím, jak skončil již zmíněný Napoleon. A jak tragicky dopadl každý další pokus o umělé sjednocení Evropy: vilémovský, hitlerovský i stalinský. Náhoda vůbec není špatná metoda, dodnes se v zemích s porotními soudy používá losování při výběru porotců z lidu jako doplněk expertního úsudku. Losování se jako součást systému uplatňovalo i ve starověkých Aténách. Pokud můžeme soudit podle jejich odkazu, fungovalo zjevně lépe než „demokratická“ volba politiků, kteří slíbí vše a kteří moderní Řecko zadlužili, že to volá do nebes. Losování politiků tedy vůbec není špatný nápad. A mimochodem, v Benátkách přišli již v roce 1229 na to, že sudý počet poslanců je hloupost. Moderní analýza benátského systému volby dóžete je zde. Současní systémoví inženýři z HP Laboratories v Bristolu jej hodnotí docela příznivě. Tento můj článek je několik let starý, ale vzhledem k současné diskusi o slabinách demokracie mě napadlo jej recyklovat. Investiční kalkulačka je konečně v prodeji. Českou verzi najdete zde. Upozornění: Obchod je otevřen počínaje dnem 1. 3. 2018. Zároveň Vánoční vydání 2017, které bylo k dispozici zdarma, přestává tímto dnem fungovat. Pro zajímavost, pod čarou uvádím několik dopisů, které jsem obdržel od dosavadních uživatelů, kteří používali převážně vánoční verzi. Přeji zajímavé čtení a hodně úspěchů při investování. Dobrý den, pane Kohoute, pracuji v Partners od roku 2010 a musím říci, že Vám velice fandím. Čtu Vaše články a blogy z oblasti finančních trhů a ve srovnání s mnohými jinými články se zaměřujete vždy logicky a věcně právě na dané fundamenty, které jsou důležité a hlavně dávají smysl i pokud se jedná o určitou predikci, která se pak do značné míry potvrdí. Váš Robot Investment Calkulator (RIC) mě úplně nadchnul a doslova nalil novou energií. Strávil jsem celou sobotu a neděli seznamováním se a nejednou jsem se snažil odpřemýšlet časový vývoj všech šesti parametrů (počínaje rozpětím výnosové křivky a konče ukazatelem měnové inflace) v návaznosti na reálný vývoj trhu. Škoda jen, že data jsou čitelná od 1.1.1993, ale i tak velice naučné. Chci Vám jen říci, že děkuji za RIC a osobně bych za licenci zaplatil daleko více, než je avizovaná cena :) S pozdravem a přáním příjemného dne, A. K. Ahoj Pavle, děkuji za možnost zamodelovat si. Už po chvilce hraní považuji nástroj za velmi přínosný pro pochopení, co se kdy děje. Sice asi ne úplně pro začátečníky, ale možná právě proto se z něj třeba časem naučím číst víc/líp. Přeji pevné v novém roce, stejně jako štěstí, lásku a slunce na každém kroku. Zbyněk Ahoj, Pavle, náhodou jsem se dostal v rámci ”Vánočního vydání” k Tvému nástroji Robot Investment Calculator. Rád bych, a musím Ti to napsat, jsem z něj nadšen :-) Udělal jsi nástroj, který je opravdu špičkový a domnívám se, že pro lidi, kteří se investicemi zaobírají, jde o naprostou nezbytnost k dobré práci. Klobouk dolů! Měj se prima a držím palce! Zdeněk Vážený pane Kohoute, myslím, že aplikace ”barometru” je skvělá. Až skončí vánoční licence, určitě ji zakoupím pro PC nebo android. Vážený pane Kohoute,
děkuji Vám za velmi podrobné vyjádření k Robot Investment Calculatoru. Oceňuji na něm především fakt, že si vytváří pohled na situaci na trhu podle ne zcela mainstreamových ukazatelů, což by za určitých okolností mohl znamenat pro investora neocenitelnou výhodu, neboť "dav" se často spoléhá jen právě na mainstreamové P/E, HDP atd. Těší mě, že ve vývoji tohoto nástroje hodláte dále pokračovat. Určitě vidím na trhu místo na nějaký čistě technický nástroj jako protiklad k tisíci a jednomu protichůdnému názoru od "zaručených" odborníků. Nadcházející verze budu velmi pečlivě sledovat a už nyní se na ně těším. Zajímavá je pro mě také informace o integraci výpočetních mechanismů, podle kterých se částečně řídí i fond obchodující s reálnými prostředky. To rozhodně zvyšuje vnímanou důvěryhodnost hodnocení robota. Mé celé jméno i email samozřejmě můžete na blogu zveřejnit. Ještě jednou děkuji Vám za veškeré informace a přeji hodně úspěchů. S pozdravem, Ondřej Chmelař |
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
January 2021
Kategorie |
||
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.
Proudly powered by Weebly