|
Začátkem října 2018 indikátor hodnocení akciového trhu na základě peněžní zásoby (dříve Akcioměr) ukazoval, že index Dow byl nadhodnocený téměř o 18 procent. Současně indikátor rizika (fakticky index VIX) ukazoval do pásma "ticho před bouří". Ideální konfigurace pro korekci akciového trhu: 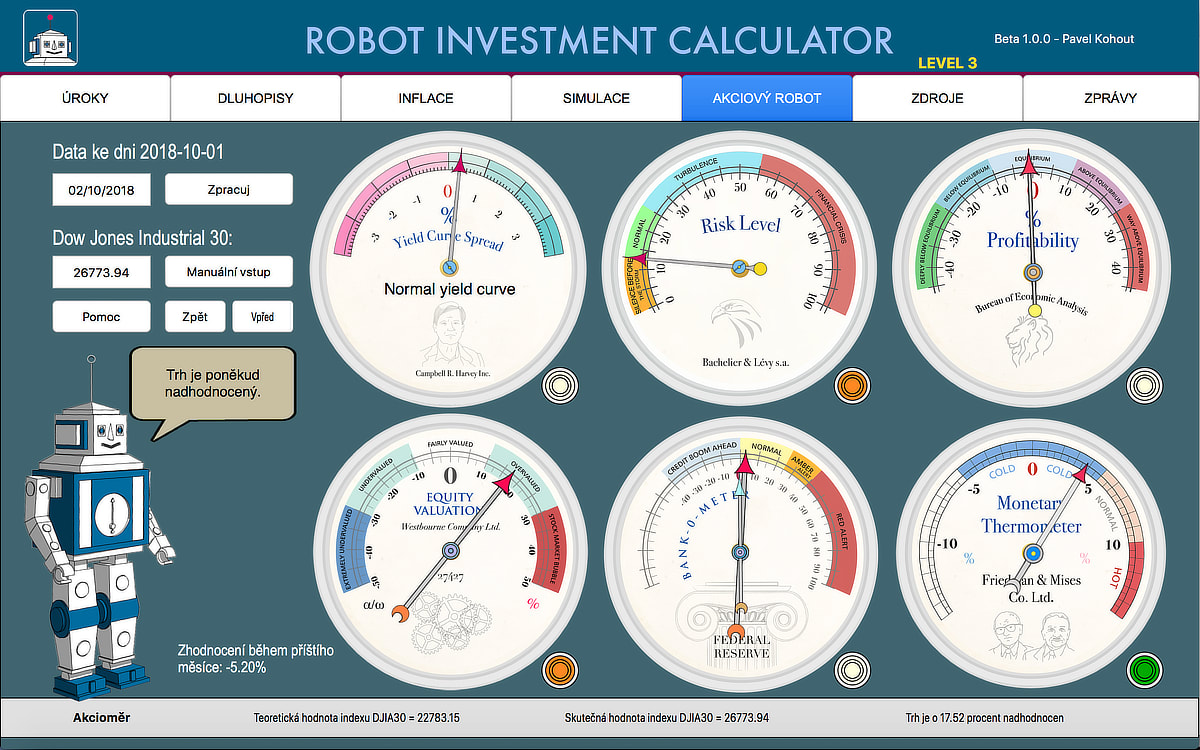 Korekce skutečně nastala během následujících měsíců. Koncem listopadu 2018 byl Dow nadhodnocen již jen o 12 procent. Volatilita adekvátně vzrostla. Ostatní indikátory však ukazovaly do víceméně normálních hodnot: signál, že finanční krize není nablízku, rozhodně ne během nejbližší budoucnosti. 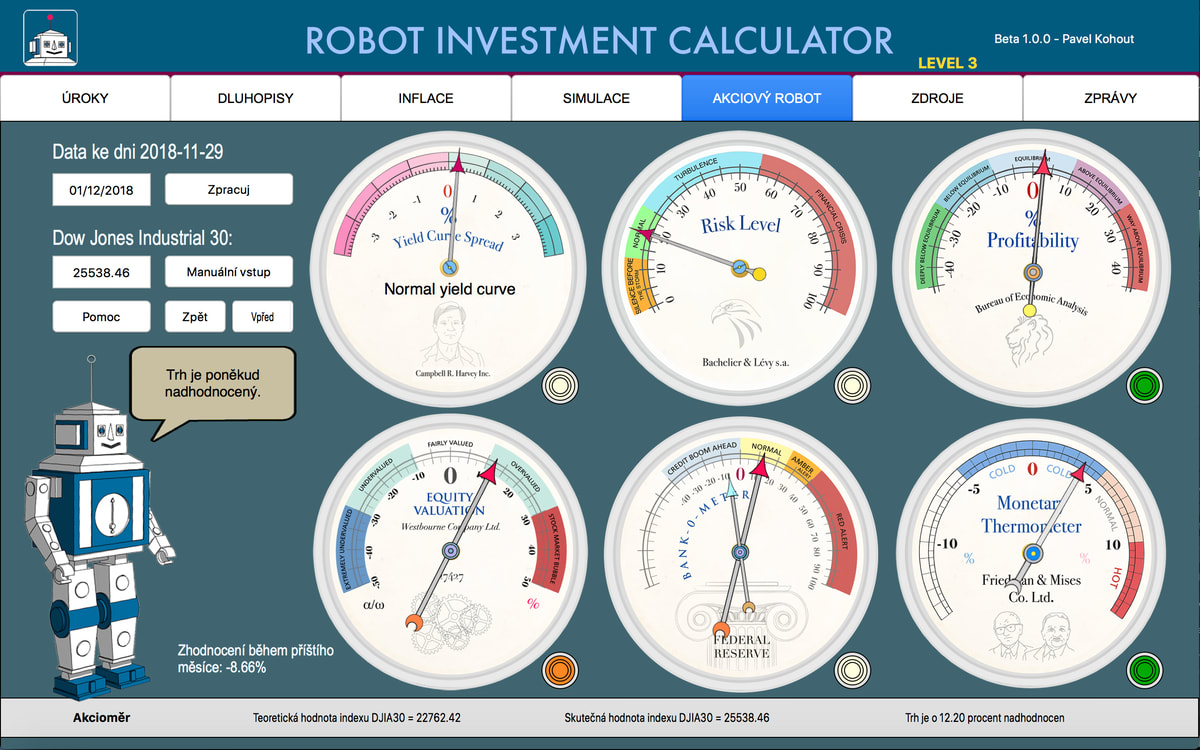 Korekce pokračovala. Nejhlubšího bodu bylo dosaženo na Štědrý den 2018. Akcie byly dočasně podhodnoceny o téměř 5 procent. Volatilita ovšem vystoupala až do pásma turbulencí: oranžová kontrolka. Zvýšená volatilita nemusí být sama o sobě důvodem pro paniku. Naopak, může být signálem, že panice propadají ostatní, přičemž my bychom jí propadat neměli. Ne vždy je oranžová kontrolka špatným znamením! 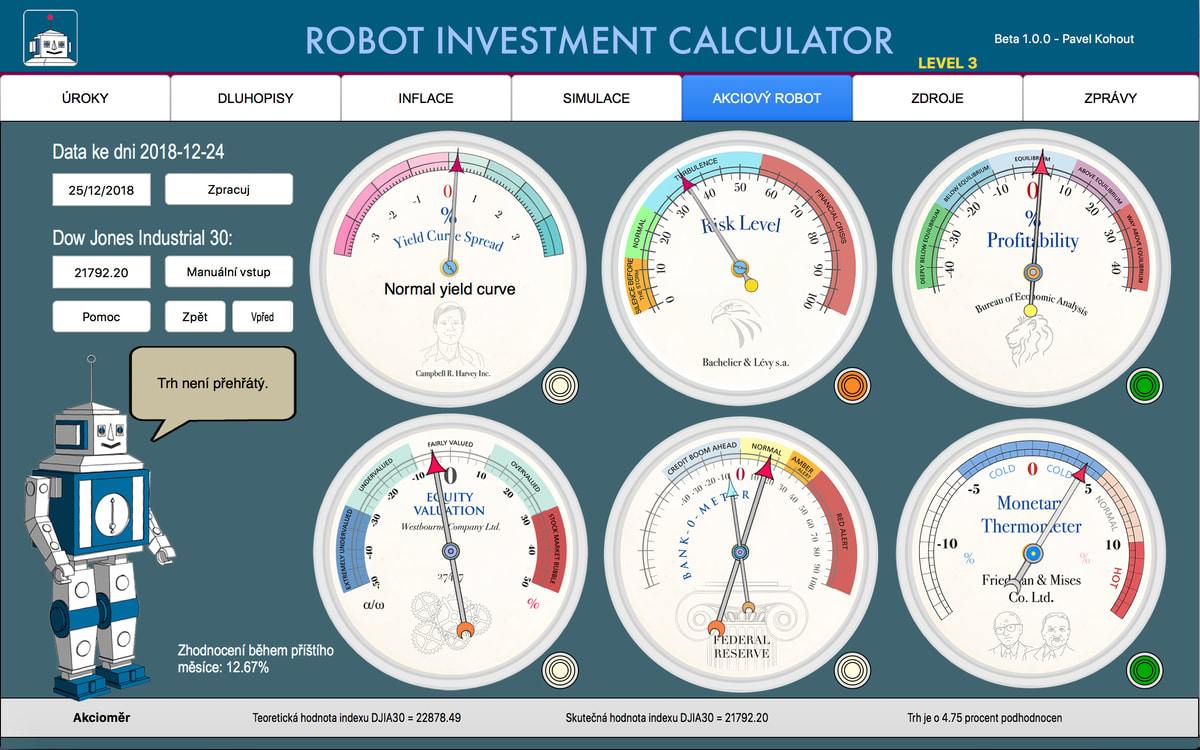 Jak dnes (tj. 1. února 2019) víme, nepřišel žádný Armagedon a akciové trhy pokračovaly v růstu. Korekce skončila. Zdali přijde recese během roku 2019, není jisté, ale pokud se tak stane, pak zřejmě nikoli během prvního čtvrtletí.
V každém případě, indikátor výnosové křivky recesi nesignalizuje, stejně jako indikátor stavu amerického bankovnictví. Pokud jde o zisky, stále ještě trvá střednědobý vzestupný trend, který Robot Investment Calculator správně indikoval již v roce 2017.
0 Comments
O demokracii a přijímání zákonů Aristotele, synu Nikomachův: již déle než dva tisíce let jsi považován za jednoho z nejmoudřejších lidí, kteří kdy žili. Pověz nám, kteří žijeme v chaosu 21. století, co je to vlastně stát? Stát je společenství svobodných. Účelem státu je zajisté zabezpečit fyzickou existenci a přežití jeho obyvatel, ale více než jen to: žít dobře po všech stránkách, nejen materiálně, ale také ctnostně a čestně. Jde tedy o více než jen o peníze a prosperitu? Bohatství není cílem samo o sobě. Je užitečné jen jako prostředek pro dosažení něčeho jiného. Všichni dnes hovoří o demokracii, ale mnozí o ní mají jen zjednodušenou představu: demokracie je, když se hlasuje. Jak vlastně vypadala demokracie u vás ve starém Řecku? Jsou různé druhy demokracie. Jedním typem je, že občané musí splňovat určité finanční předpoklady, aby se mohli kvalifikovat pro veřejné úřady, ale tyto požadavky jsou mírné a kterýkoli občan vlastnící požadovaný majetek může mít podíl na veřejném rozhodování. Pardon, že přerušuji – určitá varianta tohoto uspořádání bývalo v Evropě obvyklé během 19. století. Dalším typem demokracie je uspořádání, v němž kterýkoli občan, jehož občanství je nezpochybnitelné, může mít podíl na rozhodování, přičemž v první řadě vládne zákon. Tedy nikoli výsledek momentálního hlasování. Zákonů máme dnes tolik, že skoro ani nevíme, který vlastně vládne. Ještě dalším typem demokracie je vláda většiny, nikoli vláda práva. Toto nastává, když se vládne pomocí dekretů, které jsou schváleny většinou, namísto aby se vládlo podle zákonů. Zde vznikají demagogové a většina přebírá roli monarchy. Demagog je řecké slovo, které dobře známe i v naší době, ale nechci příliš skákat do řeči. Čtvrtým typem demokracie je takový, který vzniká ve velkých městech. Protože města se nyní rozrostla do nebývalé velikosti a mají veřejné příjmy, ze kterých platí veřejné služby, kdokoli se nyní může účastnit politického života. Dokonce i chudí mají možnost a čas ucházet se o veřejné služby díky těmto platbám. Jejich soukromá výdělečná činnost již není překážkou účasti na veřejné službě. Naopak, toto uspořádání je překážkou pro bohaté, kteří se často vyhýbají službě ve veřejném shromáždění nebo na soudech. Chápu to správně, že dříve byla veřejná služba neplacená a tudíž jen bohatší občané měli čas a prostředky se jí účastnit? Zatímco nyní se službě vyhýbají bohatí, neboť je zdržuje od podnikání? Přesně tak. Výsledkem je, že chudá většina převezme moc nad systémem vládnutí. Moc již nepatří zákonům. Ale když veřejné shromáždění – neboli parlament či sněmovna, jak se říká v dnešní době – schválí většinou přítomných hlasů nějaké pravidlo, pak jde vždy o zákon. Nebo se mýlím? Atéňané v mé době, tedy ve čtvrtém století před vaším letopočtem, rozlišují zákony (nómoi) a dekrety (psefismata). Dekrety jsou schvalovány Shromážděním nebo Radou anebo oběma orgány. Zákony přicházejí na svět složitější cestou a mají větší sílu než dekrety. Kolega Démosthénes to vyjádřil jasně: „Žádný dekret, ať už přijatý Radou nebo Shromážděním, nebude mít větší právní sílu než zákon.“ Každým rokem se sejde Shromáždění, aby diskutovalo o zákonech. Každý občan může podat návrh. Pokud se Shromáždění rozhodne přijmout nový zákon nebo změnit stávající, nestačí jen návrh prodebatovat a odhlasovat. Proces legislativy je podobný soudnímu procesu, kdy advokáti obou stran mluví ve prospěch či neprospěch změn stávajících zákonů. Poté se hlasuje. Pokud nový zákon je přijat, je veřejně přečten a vyvěšen poblíž soch Hrdinů. Zákonodárci také provádějí každoroční přehled existujících zákonů, aby odhalili možné spory či nadbytečnosti. Neexistuje tedy v Aténách možnost, aby zákony byly přijímány ve spěchu či pod nátlakem? Aby byly přijímány nedokonalé zákony, které vyžadují okamžitou novelizaci? Umíš si snad představit spravedlivé soudní řízení, které by probíhalo ve spěchu či pod nátlakem? Při Diovi, kéž by si toto uvědomili i naši zákonodárci! A ještě otázka: jak jste v Aténách řešili otázku imigrantů? Zapomínáš, že pocházím ze Stageiry. I já jsem do Atén přišel jako metoik, tedy imigrant. Moje Atény byly otevřenou společností, která přijímala přistěhovalce z různých krajů. Podmínkou však bylo, že imigrant musel mít sponzora, kterému se říkalo prostates — tedy ten, kdo stojí před někým. Takový prostates pomáhal metoikovi při jednání s úřady a někdy i finančně, pokud toho bylo třeba. Metoikové sice neměli plná občanská práva (nesměli hlasovat o zákonech a nemohli vlastnit nemovitosti), ale byli respektovaní pro svoji důležitost v hospodářském životě Atén. Děkuji, zdravím do Atén čtvrtého století před naším letopočtem, a těším se na pokračování rozhovoru. Poznámka: Tento rozhovor byl sestaven s použitím Aristotelových autentických výroků publikovaných především v pojednání Republika (Politeia), částečně v Etice Nikomachově. Pasáž pojednávající o způsobu přijímání dekretů a zákonů v Aténách pochází z textu Athenian Democracy: a brief overview, napsal Christopher W. Blackwell (www.stoa.org). Poslední odstavec vychází z tohoto článku https://www.spectator.co.uk/2015/11/how-ancient-athens-handled-immigrants/. Snahou autora tohoto fiktivního rozhovoru bylo představit některé z klíčových Aristotelových myšlenek formou, která co nejméně zkreslí jejich původní význam a která nebude vytrhovat výroky z jejich historických kontextů. Čtenář snad pochopí a promine drobný žertík, který se týká zmínky o internetu. Atény dnes  Foto Pavel Kohout
Ukážeme si, jak si snadno a rychle můžeme pořídit jednoduchý, ale přesto funkční indikátor paniky na akciovém trhu. Stačí navštívit stránky www.google.com/trends a zadat správné klíčové slovo. A jaké jiné klíčové slovo indikuje paniku lépe než medvědí trh -- bear market?
Následující graf ukazuje, jak často vyhledávali Američané tento termín počínaje rokem 2004. Můžeme si všimnout, že hodnoty za listopad 2018 se prakticky rovnají lednu 2008 (kdy byl ještě čas akcie prodat) anebo březnu 2009 (kdy naopak byl ideální čas koupit akcie -- tehdy ovšem největší panika již odeznívala, jak je rovněž vidět.)
S panikou souvisí i termín recese (recession). Vidíme podobný, ačkoli ne úplně stejný obraz. Je pozoruhodné, že termín "recession" byl během prosince 2018 (i podle neúplných dat) nejpopulárnější od roku 2009. Tip: ve volbě "categories" si zkuste volit "Business & Industrial" a "Finance". Výsledky vás zaujmou.
A jaká investiční doporučení z indikátoru paniky vyplývají? To už je na vás.
Tip: Máte již novou knihu INVESTICE: NOVÁ STRATEGIE? Existují dva způsoby, jak se dívat na brexit. Prvním z nich je příběh viděný bruselskou optikou. Vypráví o nešťastné zemi zmanipulované bulvárním tiskem a neseriózními politiky. Občané této nešťastné země se nechali obelhat a v referendu – v tomto nástroji pekelných sil – si schválili odchod. Odchod ze společenství, které všem svým členům přinášelo mír, prosperitu, zaměstnanost, přátelství a bratrství mezi národy, a které se navěky vypořádalo s přízraky hospodářských a finančních krizí. Za tuto herezi však ona nešťastná země bude potrestána pádem do hospodářské krize, která bude trvat navěky věků – anebo aspoň do doby, než opět dostane rozum a znovu se připojí ke společenství svobodných a prosperujících evropských národů, jemuž v hlavním městě Evropy vládnou Moudří a Vyvolení. Druhá verze je příběhem o utlačovaném ostrovním lidu, který se ne vlastní vinou dostal pod cizácké jho. Zákeřnou zradou ztratily Ostrovy svoji samostatnost. Dříve se ostrovnímu lidu žilo skvěle, bez krizí, bez inflace, bez vysokých daní a bez byrokracie. Od té doby, co se Ostrovy dostaly do temného stínu cizí nadvlády, jde však úplně všechno od desíti k pěti. Bohatí bohatnou, chudí chudnou, a co horšího, Ostrovy trpí invazí milionů Poláků a dalších východních barbarů, kteří si oblékli montérky a přilby a staví v Londýně jeden mrakodrap za druhým. Neexistuje jiné řešení než vzít věci zpět do vlastních rukou, vyhnat nezvané hosty a získat zpět ztracenou svobodu! Moudrý čtenář zajisté pochopil, že obě verze téhož příběhu jsou groteskně přehnané. Totéž platí i pro krajní scénáře možného vývoje. „Tvrdý“ brexit by nejspíše skutečně znamenal počáteční šok, avšak po nějaké době by se s ním britská ekonomika dokázala vypořádat, podobně jako se česká ekonomika přizpůsobila rozpadu RVHP po roce 1990. Kompromisní řešení, které momentálně vypadá nejvíce pravděpodobně, sice nikoho neuspokojí, ale také nic nevyřeší. Jaké je však největší nebezpečí brexitu?  Lhostejno v jaké podobě se brexit nakonec uskuteční, největšímu nebezpečí je vystavena kontinentální Evropa. Proč? Protože Evropské unii bude chybět střízlivý hlas Británie, která je skeptická k budování impéria a k socialismu – protože sama zažila pád impéria i pád své verze socialismu. Zbytek západní Evropy takovou zkušenost nemá. Může se stát, že po brexitu se vlády nad EU zmocní fanatičtí centralisté toužící po jednotné evropské vládě. Vlastně se to již stalo. Tito centralisté navíc mají silné socialistické tendence – lidé, kteří touží všechno řídit, sjednocovat, „harmonizovat“, vlastně ani nemohou být jiní. Historie nás ovšem učí, že centralizace vede ke složitosti, složitost má za následek vnitřní pnutí a tyto vnitřní spory způsobují zánik. Socialistické přerozdělování navíc vede k nehospodárnosti, zaostávání a neřešitelným problémům ve financích a v hospodářství vůbec. Nikdo jiný nepopsal tyto obecné zákonitosti lépe než britský historik Cyril Northcote Parkinson ve své nesmrtelné knize Parkinsonův zákon z roku 1957 – v době, kdy zánik impéria i britský socialismus byl čerstvou zkušeností. Británie zažila na vlastní kůži budování impéria, konflikty uvnitř tohoto impéria i jeho rozpad. Prožila i znárodňování, období extrémně vysokých daní, cenové regulace a podobné socialistické vymoženosti. Britové znali dokonce i obdobu devizových příslibů na cesty do zahraničí: říkalo se jim „vacation allowances“. Na cesty do zahraničí si během 60. a 70. let směli měnit maximálně 50 liber ročně, částky byly zapisovány, podobně jako v ČSSR, do cestovních pasů. Teprve Margaret Thatcherová opět postavila Británii na nohy, privatizovala průmysl, zrušila devizové příděly a snížila daně na rozumné hodnoty. Britské zestátněné automobilky se po privatizaci dostaly do rukou Němců a jiných cizinců – to je příběh, který Češi velmi dobře znají a proto mají podobně jako Britové velmi rezervovaný postoj k socialismu. I k impériím, která na svém území zažili během 20. století celkem tři, včetně jejich rozpadů. Členství ve společném evropském trhu (které Margaret Thatcherová pomáhala prosadit v 70. letech) Británii celkově pomohlo. Mezinárodní konkurence si vynutila snížení daní a znovuzavedení měnové konvertibility. Svobodný pohyb zboží, služeb a investic byl Británii ku prospěchu. Šťastnou náhodou se země vyhnula přijetí eura: George Soros by si za to zasloužil v Londýně sochu. Bohužel, ambice bruselských mocných vedly k silnému pocitu ztráty nezávislosti. Tento pocit nakonec převážil mezi nadpoloviční většinou účastníků referenda v roce 2016. Kdyby nebylo hloupých výstřelků arogantní moci Jean-Claude Junckera a dalších nevolených vládců Evropské unie, k žádnému referendu nikdy nemuselo dojít. Nemějme obavy o Británii, ale o kontinentální Evropu. Pokud ji po brexitu ovládnou nadšení budovatelé socialistického impéria s ohněm v srdci a leskem v očích, máme se nač těšit. Začalo to 17. listopadu 2018 jako protest proti zvýšení daně z pohonných hmot. Zanedlouho poté se však hlavním tématem rozsáhlých demonstrací v Paříži a v jiných francouzských městech stal nesouhlas s prezidentem Macronem a jeho hospodářskou politikou. Netrvalo dlouho a začalo se psát o protestním hnutí: Mouvement des gilets jaunes, tedy Hnutí žlutých vest. Jde o spontánní hnutí, za kterým nestojí žádná politická strana nebo odborová organizace. Pokud jde o startovací impuls: od ledna 2019 je oznámeno plánované zvýšení cen pohonných hmot o 6,5 centu za litr nafty a o 2,9 centu za litr benzínu. Tedy nic, co by mělo zásadním způsobem ohrozit životní úroveň Francouzů. Jenže nespokojenost je hlubší: lidé mají pocit, že platí čím dál tím více daní, přičemž kvalita veřejných služeb neroste. Pocit Francouzů, že platí stále více daní, je oprávněný. V roce 1965 francouzský stát vybíral na daních 33,6 procenta hrubého domácího produktu – téměř stejný podíl, jaký v současnosti vybírá Česko, Polsko anebo Velká Británie. Pro zajímavost, Švýcarsko si vystačí s daňovým inkasem ve výši pouhých 27,8 procenta HDP. Francie ovšem vybírá na daních 45,3 procenta svého hrubého domácího produktu. Více už na světě vybírá jen Dánsko (45,9 procenta HDP). Všechny ostatní sociální státy světa jsou levnější, včetně donedávna pověstně vysoce zdaněného Švédska. Francie vydává na sociální ochranu 31,5 procenta HDP, což je světový rekord: ani zmíněné Dánsko své sociálně slabší občany tolik nerozmazluje. Kdy vlastně začala historie francouzského sociálního státu? Relativně nedávno. Ještě v 70. letech se daně držely v rozumných mezích a výdaje rovněž. V roce 1980 se prezidentem stal Francois Mitterand, socialista s podporou komunistů. Politologové dodnes nadšeně vyprávějí, jak Mitterand „zatočil“ s komunisty tím, že jim svěřil část vládní odpovědnosti a oni selhali. Jenomže to je legenda. Ve skutečnosti radikálně levicová Mitterandova vláda začala velkoryse utrácet. Tento zlozvyk převzaly i další vlády. Z ekonomického hlediska jsou dnes téměř všichni francouzští politici do jisté míry komunisté – alespoň, pokud jde o sociální stát. A nejen politici. Francouzi svůj sociální stát milují, což se projevuje v politických preferencích pravicových politiků: žádní neexistují. Dokonce i „radikálně pravicová“ Marine Le Pen vyznává levicovou ekonomickou doktrínu, byť poněkud odlišnou od prezidenta Macrona nebo jeho předchůdce Hollanda. Neexistuje ani jeden významný francouzský politik, který by hlásal ekonomický liberalismus: nízké daně, omezenou roli státu, pružný trh práce a snadné podnikání. Tedy vše, co funguje například v sousedním Švýcarsku. Francouzi chtějí sociální jistoty, ale platit by za ně měl někdo jiný: podle obecných představ boháči, podnikatelé, buržoazie. Jenomže míra zdanění má své meze. Kromě toho, Francie si své velké podniky – „národní šampiony“ – hýčká různými výhodami a pobídkami. (Češi také hýčkají velké podniky, ovšem převážně zahraniční. To je ale jiná kapitola.) Je tedy třeba brát peníze někde jinde. Ale kde? Na trzích dluhopisů, samozřejmě. Ještě v roce 1980 činil francouzský veřejný dluh jen 21 procent HDP. Poté nezadržitelně rostl. Chvíli se zdálo, že společná evropská měna zavede rozpočtovou disciplínu, ale trvalo to vskutku jenom chvíli. Dluh nyní sahá k 97 procentům HDP, což je o dvě třetiny více než v době, kdy Francie přijímala euro. Je-li řeč o veřejném dluhu, neměli bychom pominout dluh soukromý. Aby francouzský podnikatelský sektor, těžce zatížený daněmi, regulacemi a celým aparátem pokročilého sociálního státu, mohl vůbec fungovat, musí se rovněž zadlužovat. Soukromé firmy dluží 193 procent HDP. Je to dluh více než dvojnásobný ve srovnání s rokem 1980. Přesto je francouzská průmyslová výroba co do objemu na úrovni roku 1999! Mohli bychom ještě pokračovat dluhem domácností, dluhem francouzských státem vlastněných podniků, ale celkový obraz by to nezměnilo. Francie je silně „obézní“ sociální stát v pokročilém stádiu, který jen pro udržení stávající výkonnosti potřebuje stále větší objem dluhů. Jakékoli reformy by byly pro občany velmi nepříjemné; občané to vědí a nechtějí je. Problémy mají ještě jeden rozměr. Francie je pyšná na svoji vzdělanost a na své prestižní vysoké školy a výzkumné ústavy. Jenže pokud jde o všeobecnou ekonomickou gramotnost, její úroveň není skvělá. Podle mezinárodního výzkumu společnosti Standard & Poor's, jen 52 procent Francouzů ovládá základní finanční počty. Jestliže jen polovina dospělé populace zná pojmy jako složené úročení a diverzifikace, jaký podíl se asi vyzná v základech makroekonomie? Přesto jsou Francouzi ekonomicky gramotnější než Italové nebo Španělé. A Češi? S 58 procenty finančně gramotné populace jsme na tom o procentní bod lépe než Švýcaři nebo Američané. Nejsme hloupý národ, jen naše politika není v dobrém stavu.  A zde je stručný výčet požadavků "žlutých vest", jak jej uvádí server Mediapart. Upozorňuji, že nejde o oficiální hnutí, takže věcná správnost není zcela zaručena.
- Odstranit bezdomovectví - Větší daňová progresivita - Minimální mzda 1300 euro měsíčně čistého - Zvýhodnit malé podniky, přestat s budování obchodních center - Parkování v městských centrech zdarma - Zateplení domů a bytů - Větší daně pro korporace (McDonald's, Google, Amazon, Carrefour, atd.), nižší daně pro malé podniky - Stejný systém sociálního zabezpečení pro všechny (včetně OSVČ) - Plně socializovaný, solidární penzijní systém - Konec zvyšování daní z pohonných hmot - Minimální penze 1200 euro měsíčně - Všichni volení představitelé budou pobírat mediánovou mzdu - Všechny mzdy, důchody a dávky budou indexovány podle inflace - Ochrana francouzského průmyslu, zakázat přemisťování výroby do zahraničí (interdire les délocations) - Ochrana zaměstnanosti: všichni zahraniční pracovníci, budou na francouzském území placeni podle francouzských zákonů a budou mít stejná práva - Omezit pracovní smlouvy na dobu určitou (contrats à durée déterminée) - Konec daňových zvýhodnění pro podniky zaměstnávající pracovníky s nižší mzdou než 2,5 násobek zákonného minima - Zahájit národní plán výroby vodíkových vozidel - Konec úsporné politiky (fin de la politique d'austérité) - Řešit příčiny imigrace na místě - S žadateli o azyl je třeba dobře zacházet. Mají nárok na ubytování, bezpečnost, výživu a na vzdělání pro děti. - Spolupráce s OSN, aby uprchlické tábory byly otevřeny v řadě zemí - Neúspěšní žadatelé mají být vráceni do zemí původu - Zahájit skutečně funkční politiku integrace, včetně jazykových kursů - Maximální povolená mzda smí činit 15000 euro měsíčně (hrubého) - Zavést regulaci nájmů - Stavět více sociálních bytů - Zákaz privatizace státního majetku - Znárodnění elektrických podniků a plynáren, odpovídající snížení cen energií - Okamžitý konec rušení menších železničních tratí, poštovních úřadů, škol a mateřských škol - Vynaložit náležité prostředky na psychiatrickou péči - Zavést do Ústavy lidové referendum - Znovu zavést sedmileté funkční období prezidenta republiky - Snížit důchodový věk na 60 let pro všechny, s výjimkou fyzicky náročných profesí, kde by se odcházelo do penze již v 55 letech - Konec doživotní prezidentské imunity proti trestnímu stíhání - Zvýhodnit železniční dopravu - Zrušit srážkovou daň z cenných papírů - Zdanit palivo pro námořní plavidla a letecký petrolej Ekonomicky zvláště "zajímavé" body jsem zvýraznil. Je to častá otázka v hospodských diskusích i na sociálních sítích: jestliže Česká republika dosáhla 66 procent výkonnosti Německa, proč české mzdy dosahují pouze 33 procent německého průměru? Teprve nedávno Češi předstihli v kupní síle Řecko a dostali se na 23. místo v Evropě (s 66,4 procenty evropského průměru.) Jak je možné, že prosperující česká ekonomika stěží předstihla chronickou krizí postižené Řecko?
Tyto otázky mají dvě roviny. Za prvé, jak je to vlastně s ekonomickou výkonností a kupní silou? A za druhé, proč Německo bylo a je tradičně bohatší než české země? Nejprve krátká exkurze do historie. Průmyslová revoluce začala v Anglii a naplno se rozvinula kolem roku 1840. Zhruba s desetiletým zpožděním zasáhla země Beneluxu, severní Francii a Porýní. Kolem roku 1860 již probíhala na většině území Německa. Během 70. let 19. století zasáhla západní Prusko a české země. A zhruba o dalších deset let později dorazila do Rakouska a Uherska. Češi ovšem začali s industrializací zhruba ve stejné době jako Švýcaři a dříve než Rakušané, Švédové nebo severní Itálie. Žádná "tradice" tedy není důvodem, proč je Česko chudší než Německo. Odpověď je třeba hledat v dědictví totalitní ekonomiky. Socialismus dokázal zničit konkurenceschopnost průmyslu, o službách nemluvě. Neexistence burz a obchodních bank způsobila nedostatečnou kapitalizaci ekonomiky, což byl handicap, který se od roku 1989 nepodařilo překonat. Privatizace umožnila příliv zahraničního kapitálu, který byl sice nutný, na druhé straně ovšem učinil z domácího kapitálu zanedbanou popelku. Korunu všemu nasadily nepromyšlené investiční pobídky. Proč má například český daňový poplatník dotovat automobilku BMW kvůli vytvoření 250 pracovních míst? Tento příklad (a mnoho dalších) je čirá ekonomická absurdita, jeden z důvodů, proč Česko je stále chudé a pokud se věci nezmění, chudé zůstane. Takovéto investice nepřinesou Česku žádné know-how ani žádné rozumné příjmy z mezd nebo z daní. Prosperitu nevytváří dotace a pobídky. Prosperita je tam, kde se čerpají dividendy. Což je v případě českého průmyslu a bankovnictví převážně v zahraničí. Jak je tomu s kupní silou? Jednoduše řečeno, české příjmy jsou na zhruba dvou třetinách západní úrovně čistě z toho důvodu, že podle statistik je v této zemi stále relativně levně. Spotřební zboží, služby, bydlení, toto vše ve svém souhrnu vychází levněji než v Německu, Británii nebo dokonce v Lucembursku, takže Češi v tomto směru nevycházejí jako úplní nuzáci. Ovšem kilometr za Rozvadovem tato výhoda pochopitelně padá, takže český turista si dodnes na Západě připadá jako chudý příbuzný. Mimochodem, ani lepší domácí kupní síla není zadarmo: platíme za ni obecně nižší kvalitou zboží v českých obchodech, neboť toto zboží vyráběné pro chudáky z Východu nemá stejné vlastnosti jako obdobné zboží na Západě. Pomohlo by přijetí eura? Odpověď poskytuje nadšení, s jakým tuto myšlenku podporuje český exportní průmysl. Exportérům jde v první řadě o udržení nízkých nákladů – nikoli o blahobyt zaměstnanců. Přijetí eura by znamenalo velmi pomalý růst českých příjmů v jakékoli dohledné budoucnosti. Proč: protože přijmout euro by znamenalo definitivně zrušit možnost posilování české koruny, což byl mechanismus, který velmi výrazně přispěl ke konvergenci české ekonomiky a k růstu příjmů během let 1998-2008. Byl, ale již nějakou dobu není. Zásadní čáru přes rozpočet učinila intervence proti české koruně, která začala na podzim 2013 a která českou ekonomickou konvergenci vrátila o řadu let nazpět. Intervence v zásadě znamenala fixaci koruny na euro po dobu několika let a vytvoření situace, která koruně zabrání významně sílit během několika let po jejím ukončení. Přesto zastánci eura do omrzení opakují argument, že by společná měna pomohla Česku dohnat Německo. Je to možné? Odpověď poskytují statistiky ekonomické výkonnosti různých evropských zemí během let 1999-2017. V Evropě nenajdete ani jednu zemi, které by přijetí eura prokazatelně pomohlo. Pokud se podíváme na EU plus země OECD, následujících deset ekonomik si během uvedené doby vedlo vzhledem k Německu nejlépe: Irsko, Norsko, Austrálie, Singapur, Island, Švýcarsko, Litva, Lotyšsko, Kanada, Česko (vyjádřeno GNI per capita, Gross National Income podle Světové banky). Ty z uvedených zemí, které používají euro, mají zároveň nízkou a rovnou sazbu daně z příjmů. A nezapomínejme, že Irsko, Litva a Lotyšsko prožily kvůli euru ošklivou bankovní a hospodářskou krizi, které by se s vlastní měnou velmi pravděpodobně vyhnuli (jako Češi nebo Poláci). Naopak nejhůře relativně k Německu si vedly Nizozemsko, Portugalsko, Kypr, Belgie, Francie, Řecko, Velká Británie, Itálie, Lucembursko a Japonsko. Posledně uvedená země trpí vleklou stagnací již od počátku 90. let, navíc má těžkou demografickou krizi. Británie nesla následky bankovní krize vzhledem k abnormální přebujelosti tohoto sektoru. Euro tedy prokazatelně nepomáhá. Řešení neuspokojivého stavu českých příjmů je třeba hledat jinde a jinak.
Mezi veřejností panuje rozšířené přesvědčení, že Spojené státy jsou skutečně hodně zadlužené. Platí to pro federální rozpočet, ano. Pokud ovšem jde o podnikové úvěry, zlatá medaile za objem — a hlavně za růst — by patrně putovala do Číny.
Vždy, když hrozí recese, Čína šlápne na plyn a recesi ujede. Ovšem po této jízdě zůstává dluhová stopa. Málokdo ví, že objem čínských podnikových úvěrů již přesáhl hladinu 210 procent HDP.
Pokud jde o úvěry domácnostem, ještě historicky nedávno byla tato proměnná prakticky na nule. Nyní již útočí na hladinu 50 procent HDP. Americké úvěry domácnostem jsou sice stále na vyšší úrovni, avšak s klesající tendencí. Americká ekonomika přitom dokáže růst i takto.
Co z toho všeho vyplývá? Čínský ekonomický růst byl doposud vždy financován dluhem. Když hrozila recese nebo krize, centrální banka vždy vytáhla nějakého králíka z klobouku a jelo se dál. Jak dlouho ale může dluhem financovaný extenzivní růst pokračovat? Nikdo neví. Jsme svědky gigantického ekonomického experimentu. Tento experiment musí nutně jednou mít konec, ale zatím nikdo nedokáže předpovědět, kdy ten konec nastane.
Světová ekonomická situace nevypadá na první pohled vůbec špatně. Americká ekonomika roste 3% meziročním tempem, nezaměstnanost (3,7 %) byla naposledy takto nízká v roce 1969. Inflace je pod kontrolou – makroekonomická situace takřka z říše snů. Také eurozóně se daří celkem dobře, samozřejmě s přihlédnutím k jejím omezením, která jsou dána těžším daňovým břemenem, nepružnými zákoníky práce, ochromenými bankami a byrokracií. I tak je růst slušný (1,7 procenta meziročně) a nezaměstnanost snesitelná (průměrně 8,1 procenta). Inflace rovněž pod kontrolou.
Z mimoevropských ekonomik prožívá recesi pouze Argentina a Saúdská Arábie. Proč tedy panuje taková úzkost? Proč neustále slýcháme otázku „kdy přijde další krize a jaká bude“? Proč se světovým akciovým trhům nedaří a dokonce i akcie prosperujících amerických firem zaznamenávají silné záchvaty paniky? Akciový index MSCI World poklesl od počátku roku o 3,56 procenta, MSCI Euro dokonce o 14,18 procenta. Z regionálních indexů je pouze MSCI North America od začátku roku v plusu, a to o pouhé jedno procento. Proč? Nejprve k často kladené otázce ohledně budoucí krize. V první řadě je třeba rozlišovat mezi krizí a recesí. Recese je dočasný, nepříliš hluboký pokles ekonomiky, ke kterému dochází jednou za několik let. V americké ekonomice byla většina poválečných recesí spojena s nadměrnými investicemi do nemovitostí. Významnou výjimkou byla recese, která začala v březnu 2001 a která byla spojena s nadměrnými investicemi do internetových společností a komunikačních technologií. Jaký je tedy rozdíl mezi recesí a krizí? Recesi lze přirovnat ke koloně na dálnici, která je způsobena zúžením do jednoho pruhu. Je to nepříjemné, musíte někdy i dost dlouho stát, ale když se konečně proploužíte kritickým úsekem, vše je opět v pořádku. Krize je v této analogii zastavení vozidla způsobené nárazem do stromu. Sama se nenapraví, havárie vyžaduje nouzová opatření. Krize bývají spojeny s bankovními krachy a systémovým ohrožením ekonomiky. Mohou zanechat i trvalé následky na zdraví ekonomiky a dokonce i politiky: příležitost posílit ruku státu je natolik lákavá, že málokterý politik odolá. Někdy je dědictví těchto nouzových opatření dokonce horší, než následky krize samotné: vzpomeňme na prezidenta F.D. Roosevelta, který málem zavedl v Americe socialismus s regulovanými cenami a státním plánováním. (Toto opatření naštěstí včas zrušil Nejvyšší soud jako protiústavní). Recese během let 2007-2009 byla doprovázena finanční krizí, což mělo na obou stranách Atlantiku své dopady. Regulace byla zpřísněna, banky zachráněné penězi daňových poplatníků musely výrazně omezit rizikové úvěrování. V USA se podařilo krizi vyřešit, byť za cenu značného růstu federálního dluhu. V Evropské unii se to doposud nepodařilo. Tento rozdíl z velké části vysvětluje nevalnou výkonnost evropských akciových burz. Kontinent, kde valnou část burzovní kapitalizace představují banky a pojišťovny, nemůže vykazovat skvělé výnosy akciových indexů. (A když je řeč o kontinentu: pro Británii to platí dvojnásob.) Kromě toho, Evropa postrádá svoji obdobu firem jako Google, Apple, Amazon, a tak dále. Naopak má vysoce výkonný úřednicko-politický aparát schopný a ochotný udílet pokuty technologickým firmám a tvořivě vymýšlet stále další regulace. Vzpomeneme-li na poslední americkou recesi (doprovázenou bankovní krizí), která začala v prosinci 2007, musíme zároveň vzpomenout i na obrat akciových trhů směrem k poklesu, který nastal během října 2007. Pokud nyní akcie zamíří „k jihu“, bude to znamenat opakování katastrofického scénáře? Recesi během roku nebo dvou nelze vůbec vyloučit. Americká ekonomika běží zhruba 1,5 procenta nad svým potenciálem – ani zcela zdravá ekonomika nemůže takto vysoké otáčky snést, aniž by došlo ke zvolnění v poměrně blízké době. Připomeňme, že podobné přehřátí vykazovala americká ekonomika koncem 90. let. Co následovalo, víme. Naproti tomu je velmi nepravděpodobné, že se zopakuje bankovní krize, která měla kořeny v nemovitostní bublině. V první řadě, bankovní aktivita je v současnosti velmi umírněná ve srovnání s rokem 2007. Dále, ceny amerických nemovitostí se vyrovnaly svým maximům z roku 2006, ovšem objem peněz je nyní 2,2 vyšší než tehdy. Bublina nehrozí. I pouhé zpomalení ekonomiky (bez recese a bez krize) se ovšem může projevit na poklesu cen akcií. Americké akcie jsou sice nadhodnocené jen asi o 12 procent oproti teoreticky rovnovážné ceně, ale trh je nervózní a příliš si zvykl na rychlý růst zisků během roku 2018. Prostor pro příjemná překvapení je nyní již relativně omezený, prostor pro zklamání je velký. Minulá výkonnost není zárukou budoucí návratnosti – ovšem minulé průšvihy celkem jistě předvídají problémy v budoucnosti. Tak už to v ekonomice i na burze chodí. VYBRANÉ AKCIOVÉ INDEXY MSCI: 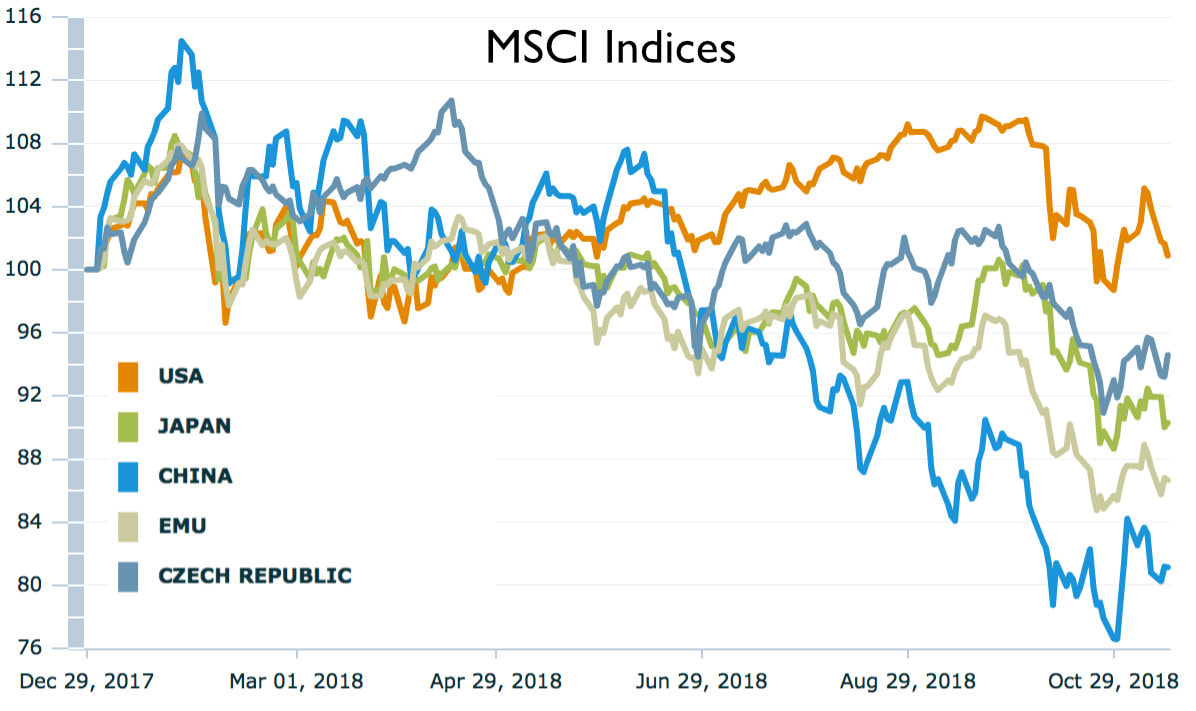
INDEX CEN BYTŮ CASE/SHILLER: Jak by se vyvíjela historie, kdyby se Rakousko-Uhersko v roce 1918 nerozpadlo?
Císař Karel I. by velmi pravděpodobně umožnil přechod ke konfederaci. Češi (a možná i Moravané) by patrně dostali svoji vládu a svůj parlament, podobně jako Uhři již v roce 1867. Zůstala by společná měna, společná zahraniční a obranná politika financovaná z federálního rozpočtu. Impérium by zůstalo jednotným hospodářským prostorem, který by do značné míry připomínal Evropskou unii, ovšem více integrovanou ve srovnání s jejím současným stavem. Možná by toto uspořádání fungovalo. Možná dokonce dobře. Jenomže si představme situaci federalizovaného Rakouska-Uherska v roce 1918: bída a válečné dluhy. Obrovská inflace bude jen otázkou krátkého času, téměř jako v sousedním Německu. Není to žádná historická fikce, nýbrž skutečnost: během let 1919 až 1923 vzrostla peněžní zásoba Rakouské republiky o 14 250 procent. Index životních nákladů vzrostl 722 násobně. Podobný osud postihl i Maďarsko. Pouze Československo se poválečné hyperinflaci dokázalo vyhnout. Kdyby Rakousko-Uhersko bylo bývalo zachováno, neměli bychom Rašína a tvrdou korunu. A i když Rašínova politika nebyla bez nepříznivých vedlejších účinků, stále představovala ve srovnání s rakouským a maďarským marasmem lepší možnost. V případě zachování monarchie bychom se hyperinflaci nevyhnuli. Jak by se dále mohla vyvíjet historie hypotetické federace? Během druhé poloviny 20. let by došlo k hospodářskému oživení. Byla by zavedena zlatem krytá rakouská koruna, veřejné finance by byly stabilizovány, podstatně by poklesly úrokové sazby a banky na území federace by začaly mocně půjčovat. Opět zde není třeba fantazírovat, protože k témuž vývoji došlo i ve skutečnosti, po rozpadu monarchie. S příchodem 30. let se ovšem hlásí hospodářská krize. V květnu 1931 krachuje vídeňská banka Creditanstalt, což je tehdejší obdoba pádu Lehman Brothers. Bankovní krize má nedozírné důsledky. Vídeň řeší problém krachujících bank, nadhodnocené měny a hospodářské krize současně. Nedaří se. Nezaměstnanost přesahuje v roce 1933 hodnotu 16 procent (v ostatních státech Federace, zejména v Čechách, na Moravě a v Uhersku, jsou čísla ještě horší). Hospodářská krize vede k politické radikalizaci. V Rakousku vítězí ve volbách autrofašisté; v Uhersku hnutí Šípových křížů; v Čechách a na Moravě slovanští nacionalisté, ovšem v Sudetech získává drtivou podporu Henleinova strana, která si bere za vzor diktátorský Berlín, nikoli demokratickou Vídeň. Federální parlament je beznadějně rozhádaný a neschopný akce. Federální vláda hodlá nastolit pořádek silou. Je tu ovšem háček: české, moravské a uherské regimenty vypoví poslušnost. Propuká občanská válka, na jejímž konci v roce 1939 se někdejší demokratická federace rovnoprávných národů ocitá v područí Německa a jeho vládnoucí nacionálně socialistické ideologie. Císař Karel I. prchá do exilu, z demokratické konstituční monarchie nezbývá nic. Je tento scénář přitažený za vlasy? Ale kdepak, vůbec ne. Většina z událostí zde popisovaných se skutečně stala, s výjimkou občanské války ve federalizovaném Rakousku-Uhersku. Ta by však byla logickým pokračováním vývoje, kdyby se monarchie nerozpadla již v roce 1918. Dejme tomu, že by se rakouské armádě podařilo potlačit vzpouru Čechů, Moravanů a Uhrů, byť za cenu těžkých ztrát. Jednota monarchie by zůstala zachována, ovšem za cenu výjimečného stavu a rozpuštění parlamentu na dobu neurčitou. Moci se ujímá něčí silná ruka a císař Karel I. zůstává jen bezmocnou ceremoniální figurou. V monarchii vládne diktátor, který si logicky hledá spojence mezi sobě podobnými – a kdo je geograficky i jazykově nejblíže? Hádejte, můžete jednou. Je tento scénář absurdní, vyloučený, fantastický? Vůbec ne. Něco podobného se stalo v sousední Itálii, byť bez občanské války. Rakouská republika měla své vlastní fašistické hnutí a není důvodu předpokládat, že by v podmínkách federativní monarchie toto hnutí bylo méně významné. Existuje i vysoce hypotetická možnost, že reformované federativní Rakousko-Uhersko by se stalo hrází demokracie a lidských práv, která by včas pomohla zastavit šíleného führera, který byl mimochodem rakouského původu. (V rakouských školách dodnes dětem lžou, že Hitler byl Čech, což je nesmysl.) Tato varianta vývoje je však nejméně pravděpodobní ze všech tří. Nebere totiž v úvahu přirozenou nestabilitu mnohonárodnostních federací, a to zejména během období hospodářských krizí. Což je univerzální dějinná zákonitost, která platila vždy a navždy také platit bude. Ze všech výrobních faktorů je v moderní ekonomice nejdůležitější práce. Ve znalostní ekonomice pak práce duševní. Přesto ekonomové věnují pozoruhodně málo pozornosti hlavnímu předpokladu duševní práce: inteligenci. Již dlouho je znám vztah mezi výkonností jednotlivých ekonomik (měřenou výší hrubého domácího produktu na hlavu) a mezi průměrným inteligenčním kvocientem jejich obyvatel. Ten se skutečně výrazně liší mezi jednotlivými zeměmi, přičemž rozdíl lze vysvětlit různými hypotézami. Velmi často se jedná o nedostatek tzv. mikronutrientů: minerálů, stopových prvků a vitamínů. Lékařské studie dokládají, že například nedostatek železa má za následek nižší IQ dané populace o několik bodů. „Střední celkové IQ skóre ve skupině zkoumaných osob trpících chudokrevností v důsledku nedostatku železa bylo o 12,9 bodů nižší než v kontrolní skupině, přičemž tento rozdíl je statisticky významný,“ uvádí práce kolektivu autorů z roku 2007 pod vedením L. Agaoglu. Rozdíl v průměrném IQ populace ve výši 12,9 bodu představuje například rozdíl mezi Jižní Koreou a Argentinou. Anebo mezi Norskem a Irákem, případně mezi Dánskem a Eritreou. Podobný efekt má nedostatek jódu, dávno známá choroba, díky níž vzniklo v 18. století ve švýcarské francouzštině slovo „crétin“. V Evropě je tento jev nyní vzácný, protože jód, nedostatkový v potravě vnitrozemských národů, čerpáme z obohacené kuchyňské soli. Naopak relativně novým jevem je chronická otrava fluorem, která má rovněž devastující vliv na IQ zjištěný řadou studií. Tento v Evropě prakticky neexistující jev je rozšířený v severní Africe, na Středním východě (se zvláštním zřetelem na pásmo Gazy), v Íránu, Pákistánu a na mnoha lokalitách v Číně a v Indii. Výzkumníci S. Ayoob a A.K. Gupta uvádějí, že riziku chronické otravy fluorem je vystaveno 200 milionů lidí ve 25 zemích. Podle jedné z indických studií trpělo 60 procent dětí se silně podprůměrným IQ (pod 80 bodů) otravou fluorem. V pásmu vysoké inteligence se tato otrava prakticky nevyskytla. Nabízí se myšlenka, zdali nejlepší formou rozvojové pomoci není asistence v oblasti mikronutrientů a skutečně nezávadné vody. Ale to ještě není všechno. Zůstaneme-li v Evropě a v USA, můžeme pozorovat tzv. Flynnův efekt. Tento jev nese jméno novozélandského politologa Jamese Flynna, který jako první upozornil na fakt, že statistiky průměrného IQ obyvatel vyspělých zemí udávají v průběhu času stále lepší výsledky. Většina expertů vysvětluje tento jev lepší výživou (nedostatek jódu a železa patří minulosti), lepším vzděláním a také potlačení příbuzenského křížení – už ani mezi šlechtickými rody není zvykem brát si bratrance a sestřenice. Nedávno však Ole Rogeberg a Bernt Bartsberg publikovali v časopise Proceedings of the National Academy of Sciences of the United States of America studii provedenou celkem na 730 tisících norských branců počínaje rokem 1970. Norští vědci zjistili, že muži narození v roce 1991 mají průměrně o pět bodů nižší IQ než jejich předchůdci narození v roce 1975. Pokud studie není zatížena metodickou chybou, jde o prozatím nejsilnější doklad zpětného Flynnova efektu. Již dříve dvě britské studie dokumentovaly pokles průměrného IQ o 2,5 až 4,3 bodu za deset let. Tyto studie však byly kritizovány pro nízký počet měření. Nejnovější norská studie však tímto nedostatkem netrpí. Příčiny? Britský výzkumník Michael Shayer vidí možné důvody hloupnutí populace ve vlivu herních konzol, „chytrých“ telefonů a dalších technických zařízení. „Vezměte si dnešní čtrnáctileté Brity,“ říká Shayer, „úlohy z matematiky a přírodních věd, které by v roce 1994 vyřešila čtvrtina z nich, dokáže dnes vyřešit jen 5 procent.“ Teorie „digitální demence“ je poměrně rozšířená. Zapadá do ní i informace, že Islanďané – jeden z nejsečtělejších národů na světě – koupili v roce 2017 o 47 procent knih méně než v roce 2010. Znepokojivých 22 procent dětí do patnácti let má problémy se čtením textu v rodném jazyce. Klesající výkonnosti studentů čelí i Švédsko. Oficiální dokument PISA (program pro mezinárodní srovnání studentských výsledků) z roku 2015 předkládá ještě jiné než „digitální“ vysvětlení: „Švédsko čelí obtížné výzvě týkající se studentů zahraničního původu. (…) Studenti imigrantského původu (v první a druhé generaci) dosahují o 70 bodů nižších výsledků v přírodních vědách než studenti domácího původu.“ Švédský průměr testu PISA v přírodních vědách dosahuje hodnoty 493 bodů, shodně například s Českou republikou. Tyto údaje však není třeba přijímat s beznadějí. Neexistuje žádný důvod věřit, že rozdíly v IQ jsou dány barvou pleti. Zátěž plynoucí z životního stylu (mikronutrienty, příbuzenské křížení) lze v průběhu generací odstranit. Průměrné IQ v USA v roce 1932 by například podle měřítek z roku 1997 dosahovalo jen 80 bodů. A přece se Amerika časem stala světovou vědeckotechnickou supervelmocí.  Museum of Natural History, Oxford
Při příležitosti desátého výročí pádu Lehman Brothers je mezi analytiky a ekonomy zvykem tuto událost komentovat. Pro tuto příležitost jsem vybral svoji neveřejnou analýzu z listopadu 2007, tedy z doby, kdy bankovní krachy byly teprve věcí budoucnosti — aby bylo zřejmé, že akutní fáze finanční krize měla dlouhou předehru. Zde je text této analýzy bez pozdějších úprav: Americká hypotéční krize nemá konce a stále více ovlivňuje zbytek světa. Včetně České republiky. Ještě před pár týdny si většina analytiků myslela, že trh už je z nejhoršího venku. Jenže to ještě nebyly ani částečně publikovány odhady ztrát amerických bank. V listopadu však přišla sezóna špatných zpráv. A trh, ačkoli je mohl racionálně očekávat, se octl ve stavu naprostého šoku a konsternace. Svědčí o tom například vývoj akcií bankovní skupiny CitiGroup: 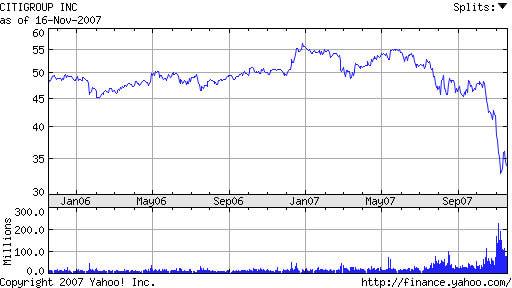 Akcie poklesly od června 2007 o více než 35 procent, přičemž v červnu se o problému dávno vědělo. Kdyby někdo měl zájem o učebnicový příklad neefektivity trhů při zpracování informací, zde je. Zmíněné ztráty amerických bank jsou podle posledních dostupných údajů ze 16. listopadu 2007 rozloženy takto: 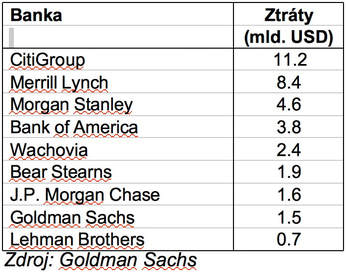 Celkem tedy přímé ztráty ze špatných hypoték dosahují podle posledních součtů něco přes 36 miliard dolarů. To samo o sobě není velká částka vzhledem k velikosti americké ekonomiky nebo bankovního sektoru. Jde o necelé 0,3 procenta HDP, což je pakatel. Hlavní nebezpečí ale tkví jinde. Podobně jako u plovoucího ledovce je vidět jen asi jedna jeho desetina, u špatných hypotéčních úvěrů může celkový rozsah přímých ztrát dosáhnout hodnoty až 400 miliard dolarů, uvádí analytik Jan Hatzius z Goldman Sachs. To je již makroekonomicky velmi znatelná částka. Nejhorší zprávy však teprve přijdou. Hlavní problém podle Hatzia spočívá v možnosti úvěrové restrikce. „Pravděpodobné ztráty z hypoték představují významně větší makroekonomické riziko, než se všeobecně předpokládá. Není však obtížné vidět, jak takovýto šok může způsobit závažnou recesi nebo alespoň dlouhé období velmi pomalého růstu,“ uvedl Hatzius v rozhovoru pro agenturu Bloomberg. Jaký mechanismus může způsobit recesi? Banka, která utrpí ztráty a chce si zachovat kapitálovou přiměřenost v přibližné hodnotě 10 procent, musí snížit celkový objem úvěrů o deset dolarů za každý dolar kreditních ztrát. Uplatňuje se pákový efekt. Pokud bychom tedy předpokládali, že celkové přímé ztráty budou činit „jen“ 200 miliard dolarů, banky budou muset snížit objem úvěrů o 2000 miliard dolarů. To je téměř 15 procent HDP. Takovéto drastické snížení úvěrové aktivity by samozřejmě mělo drtivý dopad na ekonomiku. A to i v případě, kdy pokles úvěrování bude probíhat postupně. Goldman Sachs předpovídá redukci objemu úvěrů o 7 procent celkové hodnoty všech amerických dluhů (což zahrnuje dluhy domácností, firem i vlády). John Stumpf, ředitel banky Wells Fargo, řekl, že trh nemovitostí je v nejhorším stavu od Velké deprese 30. let. Mezitím v Číně došlo k podstatnému poklesu akciových trhů. Od začátku měsíce ke dni 16. listopadu poklesly čínské akcie o 16 procent (vyjádřeno v místní měně.) Nemovitostní index pro Čínu není k dispozici, takže nelze počítat ztráty na tomto trhu. Nemovitostní indexy jsou dostupné pro Hong Kong, ovšem s určitým zpožděním, takže „radostné“ zprávy z listopadu budou k dispozici teprve v lednu nebo v únoru 2008. K dispozici jsou však některé zajímavé údaje z Evropy. Následující graf zobrazuje vývoj indexu nemovitostních akcií GPR 250 Property Shares Index World (slabá zelená čára) a akcie společnosti Immofinanz (silnější červená čára). Immofinanz je rakouská firma, která investuje do komerčních nemovitostí převážně ve střední a východní Evropě, zčásti v západní Evropě. Její výkyvy jsou silnější než výkyvy indexu především díky pákovému efektu. 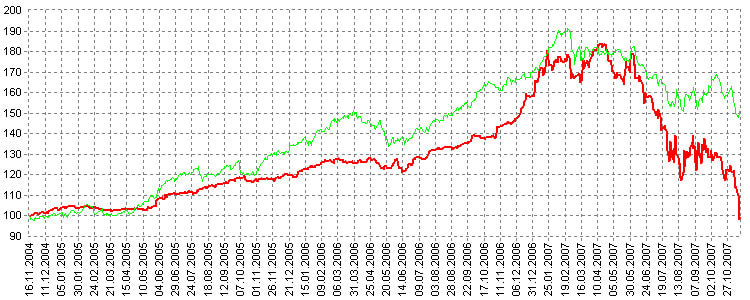 Zdroj: Immofinanz.at
Zlověstný termín „credit crunch“ (patrně nejvýstižnější český překlad by mohl znít „úvěrové zdrcnutí“) tedy ovlivňuje i středoevropský a český trh nemovitostí. Nic naplat, že české hypotéky jsou v zásadě zdravé: psychologie trhu si žádá svoji daň bez ohledu na fundamentální údaje. Pokud však jde o tržní fundamenty, na českém trhu bydlení lze v příštím roce nebo dvou čekat změny: nutné oslabení tempa růstu objemu hypoték bude mít za následek oslabení poptávky, kdežto trvající developerská aktivita zvýší nabídku. Očekávané důsledky na ceny bytů a domů jsou zřejmé. psáno 17. listopadu 2007 V září 2018 uplyne deset let od začátku akutní fáze americké finanční krize. Všichni známe nechvalně proslulé jméno investiční banky Lehman Brothers. Ale krize měla mnohem složitější a zajímavější děj. Připomeňme si několik významných dat:
O čtyři roky později „Fed“ prodá své akcie AIG se ziskem 23 miliard dolarů. To však v září 2008 ještě nikdo netuší. Stojí za zmínku, že o záchraně AIG rozhodl jediný člověk: Ben Bernanke, tehdejší předseda Rady guvernérů Federálního rezervního systému. Jako hlava centrální banky byl politicky nezávislý a měl příslušné pravomoci. GRAF: VÝVOJ CENY AKCIÍ AIG OD ROKU 1978 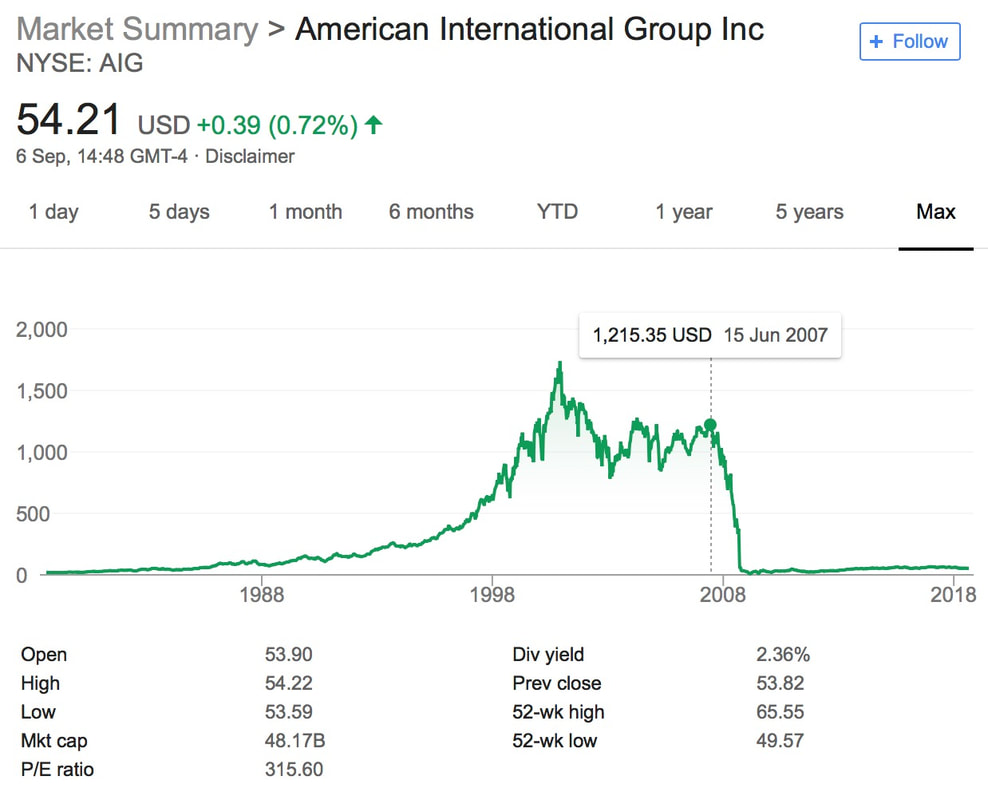 Zdroj: Google.com
Bernankeho rozhodnutí bylo terčem mnohých kritik. Člen sněmovny reprezentantů za Demokratickou stranu Frank Barney byl rozhořčen, že Bernanke jednal bez svolení zákonodárců. Nancy Pelosi, mluvčí Sněmovny reprezentantů (ze stejné strany) se pohoršovala nad náklady, které činily 85 miliard dolarů. Pohoršovali se i zastánci volného trhu bez státních zásahů – pravice i levice byly vzácně zajedno. Jenomže Bernanke byl na rozdíl od všech politiků akademickým expertem na příčiny a průběh Velké deprese ve 30. letech. Věděl, že bez rychlé akce požár přeskočí na další banky. A rozhodně neměl v úmyslu vstoupit do dějin jako předseda Fedu, za jehož funkčního období propukla nejhorší finanční krize v dějinách Ameriky. Panika neskončila hned. Do konce roku 2008 zkrachovaly ještě další banky, Washington Mutual a Wachovia. Krize zasáhla i Evropu. Irsko a Island se kvůli nezdravě zbytnělému bankovnictví dostaly na pokraj státního bankrotu. Většina západoevropských zemí musela v nějaké míře zachraňovat své banky na účet daňových poplatníků. Mezitím akciový index Dow Jones padal a padal. Pád se zastavil až 6. března 2009 na hodnotě 6443,27 bodů – nejméně za předchozích dvanáct let. Koncem srpna 2018 měl „Dow“ hodnotu 25 964,82 bodu. Historie dala Benu Bernankemu zapravdu. Jeho kontroverzní rozhodnutí zachránit AIG znamenalo podstatné ulehčení v nejhorší fázi krize – a nakonec se ukázalo, že pro stát bylo dokonce ziskové! Poučení: když hoří, nestarejte se o cenu vody. Jaké jiné zkušenosti můžeme čerpat z krize roku 2008? Je zajímavé, jak pomalu se šířila. Americká média byla již v březnu 2007 plná zpráv o krizi hypoték. Hodně vypovídají i statistiky Google Trends: zejména četnost vyhledávacího slova „subprime“ (substandardní, v souvislosti s rizikovými hypotékami) v průběhu času. První vlna zájmu začíná v únoru 2007 a vrcholí v polovině března. Druhá největší vlna vrcholí v první polovině srpna 2007 – zhruba dva měsíce před začátkem pádu akciových trhů. Třetí největší vlna začíná až v polovině září 2008, v době pádu Lehman Brothers. Tehdy si trh s úžasem uvědomoval, co měl vědět už o rok a půl dříve. Proč akciové trhy zaspaly začátek krize o půl roku, bankéři téměř o rok a půl a mnohým politikům význam krize nedošel dodnes? Možným vysvětlením je chybný výběr statistik. Ekonomové a analytici mají ve zvyku sledovat HDP, spotřebitelské ceny, nezaměstnanost a další statistiky, které bývají zpožděné a zkreslené. Jiné indikátory (například úvěrová aktivita bank, procento úvěrových selhání, relativní ziskovost podniků, peněžní inflace) blikaly rudě již na jaře nebo v létě roku 2007, kdy se situace dala zachránit mnohem levněji. Neschopnost standardní ekonomie vysvětlit krizi (tím méně ji předpovědět) zapříčinila popularitu pojmu „černá labuť“: naprosto neočekávatelný jev, který nelze nijak teoreticky uchopit. Závěry?
psáno pro Lidové noviny V říjnu 2019 vyprší funkční období dosavadního prezidenta Evropské centrální banky. Od roku 2011 je jím italský bankéř Mario Draghi – muž, který podle převládajícího názoru dokázal zachránit euro, ale který rovněž čelí kritice. Zejména ze strany Německa. Draghi dokázal nejprve uklidnit vyděšené finanční trhy dvěma legendárními větami pronesenými 26. července 2012: „V rámci našeho mandátu je ECB připravena udělat cokoli bude třeba, aby zachránila euro. A věřte mi, bude to stačit.“ Po slovech následovaly činy. Činy v hodnotě 2,4 bilionu euro. Za tuto částku ECB nakoupila (a stále kupuje) dluhopisy členských států eurozóny. Tento masivní nákup dluhopisů měl (a stále má) zásadní vliv na pokles úrokových sazeb nejen v eurozóně, ale v celé Evropě. Díky programu, který Draghi prosadil, se nezhroutily veřejné finance Itálie, Španělska a dalších rizikových zemí eurozóny. Státy se mohou financovat za úrokové sazby, které jsou vzhledem k jejich finanční situaci velmi levné. Draghiho politika „cokoli bude třeba“ měla a má dopad i na soukromé finance. Evropské podniky se levně financují dluhem. Evropské domácnosti mají levnější hypotéky a spotřebitelské úvěry. Objem hypoték v Německu například vzrostl od července 2012 do června 2018 o 22 procent. To sice nevypadá jako raketový růst, ovšem ve srovnání s předchozí dlouholetou stagnací je to průlom. A protože finanční trh zahrnuje i nečlenské státy, Draghiho politika se promítla i do nízkých úrokových sazeb v Česku. Pokud si majitelé domů, bytů a pozemků pochvalují vysoké ceny českých nemovitostí, i toto je vedlejší efekt záchrany eura. Andrej Babiš se mohl jakožto ministr financí chlubit velmi nízkými náklady na dluhovou službu – i on mohl poděkovat Draghimu. Jenomže nízké úrokové sazby nemají jen výhody. Vysoké ceny nemovitostí představují problém pro rodiny, které chtějí bydlet. Nízké úroky trestají ty, kdo si budují finanční rezervy. Draghiho program je gigantickou dotací dlužníků na úkor věřitelů. Bilanční suma ECB nyní dosahuje hodnoty 4614 miliard euro, což je 43 procent hrubého domácího produktu eurozóny. Obrovské číslo. V současnosti ECB kupuje každý měsíc státní dluhopisy za 30 miliard euro – za peníze, které nejsou ničím kryté. Tento objem má být v září zredukován na polovinu a koncem roku se plánuje jeho ukončení. Co bude s evropskou ekonomikou pak, je nejisté. AKTIVA EVROPSKÉ CENTRÁLNÍ BANKY A FEDU V POMĚRU K HDP 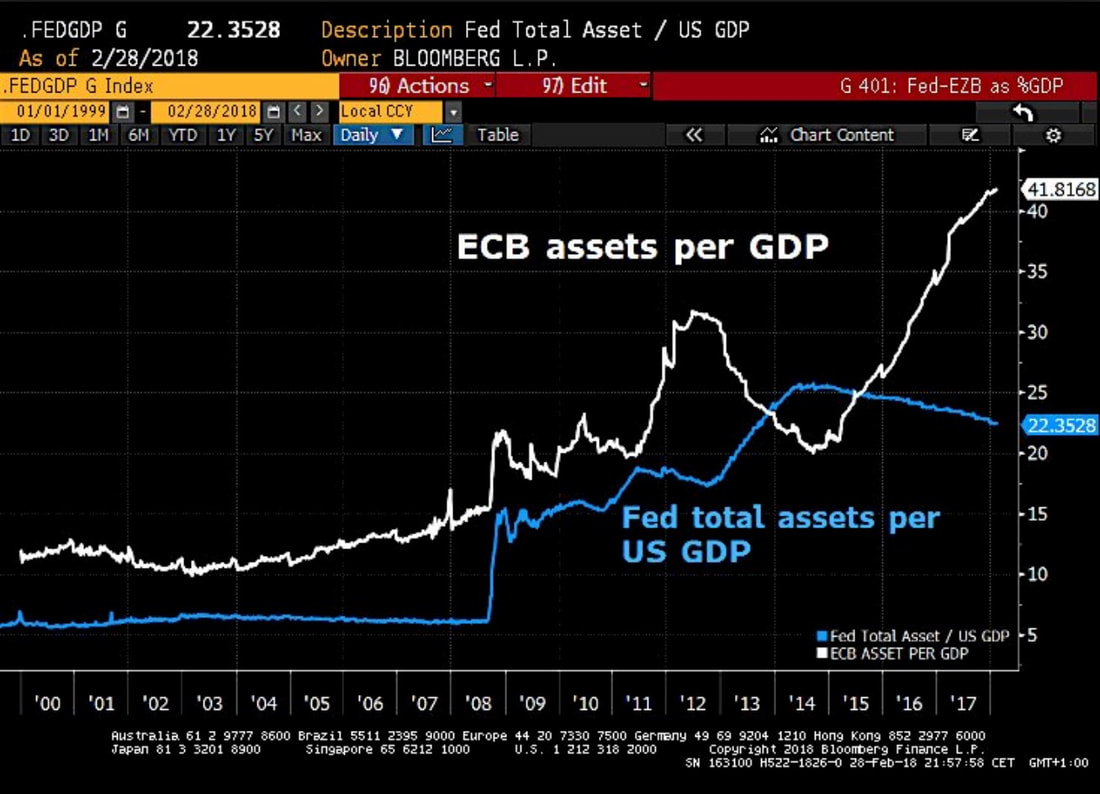 Zdroj: Holger Zschaepitz
Spojeným státům se úspěšně podařilo vystoupit z programu kvantitativního uvolňování, jehož rozsah v poměru k velikosti ekonomiky byl zhruba poloviční. Americká ekonomika ovšem není tolik závislá na dluhu jako evropská. Kromě toho Amerika neměla zranitelná místa jako eurozóna: konkrétně je řeč o Itálii, Španělsku a Portugalsku, které by bez Draghiho politiky zřejmě dávno prošly částečnou platební neschopností státu (protože dluhopisy těchto zemí nekupuje skoro nikdo kromě ECB). Draghiho nástupce bude muset řešit otázku normalizace měnové politiky. Čímž se dostáváme k jádru problému. Pokud se novým prezidentem ECB stane Němec – například Jens Weidmann, současný prezident Bundesbanky a zároveň člen Řídící rady ECB – lze očekávat tvrdší postoj. Němci jsou již od hyperinflace začátkem 20. let horlivými odpůrci financování státu cestou nákupu dluhopisů centrální bankou pomocí nekrytých peněz. Draghiho politika je v přímém protikladu se vším, co Německo v oblasti měnové politiky praktikovalo od Schachtovy měnové reformy roku 1923. Němci raději akceptovali brutální bankovní a hospodářskou krizi v letech 1931-1932, než aby připustili znehodnocení nové neinflační marky. Po válce západní spojenci odpustili Německu téměř všechny dluhy a reparace, takže mohla vzniknout tradice silné měny. Díky historicky unikátnímu odpuštění dluhů mohli Němci uskutečnit hospodářský zázrak, zvyknout na neinflační růst a dnes jim ani nepřijde na mysl, že by tomu vůbec mohlo být jinak. I dnešní generace vzdělaných a zkušených německých bankéřů vnímá neinflační měnovou politiku jako neměnné dogma. Ať už bude novým prezidentem ECB kdokoli, měl by si uvědomit, že dnešní eurozóna je spíše v situaci západních spojenců po válce. Dluhy jí nikdo neodpustí. Zásadní zpřísnění měnové politiky by mohlo způsobit recesi nebo dokonce krizi. Prosperita dnešní Evropy je založena na velkých veřejných dluzích a ještě větších dluzích soukromého sektoru. Omezte dluhy a evropská ekonomika se zhroutí jako dům z karet. Je zde dilema: buď se Evropa smíří s vyšší inflací, anebo ji čeká hospodářská stagnace podobná té, kterou zažila předlužená Británie po druhé světové válce až do éry Margaret Thatcherové. Ale ani Británie se nakonec inflaci nevyhnula. Co není řešení: společný evropský rozpočet a zvýšená míra přerozdělování neboli všeobecná nezodpovědnost na úkor ostatních. Jak onehdy poznamenal francouzský ekonom Pascal Salin, když dáte dohromady dvacet špatných politik, nevznikne jedna dobrá. psáno pro Lidové noviny Agentury přinesly zprávu o překvapivě vysokém přebytku německého státního rozpočtu. Vznikají otázky, jak je možné, že Německo si vede tak skvěle. Vysvětlení je přitom velmi jednoduché. V první řadě, Německo je členskou zemí eurozóny – triviální, známý fakt. Co z něho ale prakticky vyplývá? Prakticky to znamená, že kurs eura je dán celkovou exportní výkonností eurozóny. Výkonnost exportní superhvězdy – což je Německo – se sečte s výkonností slabších kusů eurové oblasti, zejména s latinskoevropským křídlem tohoto uskupení. Výsledkem je kurs eura, který je příliš silný pro Belgii, Francii, Portugalsko nebo Řecko, ale příliš slabý pro Německo. Nejsilnější exportní ekonomika světa je tak nepřímo, ale velmi účinně dotována prostřednictvím levného eura. Kurs eura je ale slabý i z jiného důvodu, který má opět kořen v latinskoevropské oblasti. Itálie stále ještě trpí dozvuky bankovní krize, což je důvod, proč Evropská centrální banka nadále provozuje extrémně expanzivní měnovou politiku. Bez dlouhodobých a velmi rozsáhlých akcí, jejichž režisérem je ředitel ECB Mario Draghi, by euro bylo výrazně silnější. I samotná měnová politika ECB je tedy zdrojem nepřímých dotací německého exportu. Dále je tu skutečnost, že Německo zaznamenává cyklický růst, což se projevuje i na růstu objemu bankovních úvěrů. Objem úvěrů nefinančním společnostem – spolehlivý ukazatel fáze hospodářského cyklu – vzrostl o 5,6 procenta (v období červen 2017 až červen 2018). To sice není úplně raketové tempo, ale přece jen jde o solidní doklad růstu německého hospodářství. Dokud roste objem podnikových úvěrů, lze se spolehnout i na růst ekonomiky. OBRÁZEK: OBJEM ÚVĚRŮ NEFINANČNÍM PODNIKŮM, NĚMECKO (údaje v milionech euro)  Již několik let také robustně roste objem hypoték a jiných úvěrů pro nákup bytových nemovitostí. Měnová politika Evropské centrální banky, která je zaměřena především na záchranu Itálie, má dopady i na německý realitní trh. Pochopitelně platí, že silný trh s nemovitostmi rovněž stimuluje příjmy státního rozpočtu. OBRÁZEK: OBJEM ÚVĚRŮ DOMÁCNOSTEM NA KOUPI BYTŮ, NĚMECKO (údaje v milionech euro) 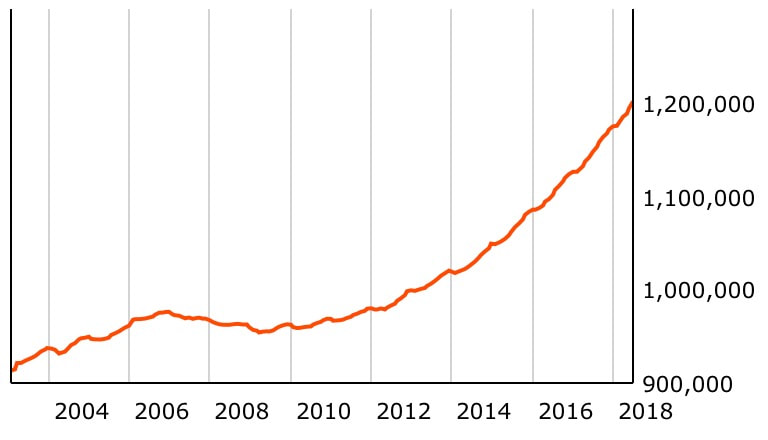 Zdroj: ECB Toto jsou tři solidní, hmatatelné důvody, proč německá ekonomika roste a proč tudíž roste i objem daňového inkasa. Pak je zde ještě čtvrtý důvod: německé daně jsou příliš vysoké. Ať už jde o daně z příjmu nebo jiné druhy daní, Německo se řadí ke světové špičce. Vysoké daně mohou být i vysvětlením, proč německá ekonomika jako celek roste poněkud malátně: tempem pouhých 1,9 procenta anualizovaně za druhé čtvrtletí 2018. Pro srovnání, průměr EU činil 2,2 procenta. Rakousko rostlo rychlostí 3,4 procenta, stejně jako Česko; Polsko tempem 5,2 procenta. Pomalejší než Německo jsou Francie, Itálie a Belgie. Celkem vzato, německá čísla neukazují žádný hospodářský zázrak. Spíše ekonomiku s uměle sníženým měnovým kursem, která nese na hřbetě trochu příliš velkou daňovou zátěž. Funguje slušně, přiměřeně okolnostem, ale nejedná se o žádný hospodářský zázrak. Pro zajímavost, následující obrázek názorně ukazuje nerovnováhu mezi Německem (červeně) na jedné straně a Španělskem a Itálií na straně druhé. Dynamika vývoje ukazuje sílu německého exportu. Kdyby Německo mělo vlastní měnu, její přirozené posilování by vyrovnalo rozdíl mezi konkurenceschopností Německa a ostatních zemí. Kurs eura je však dán celkovou výkonností eurozóny, což zvýhodňuje německý exportní průmysl. OBRÁZEK: BILANCE ZÚČTOVACÍHO SYSTÉMU TARGET 2 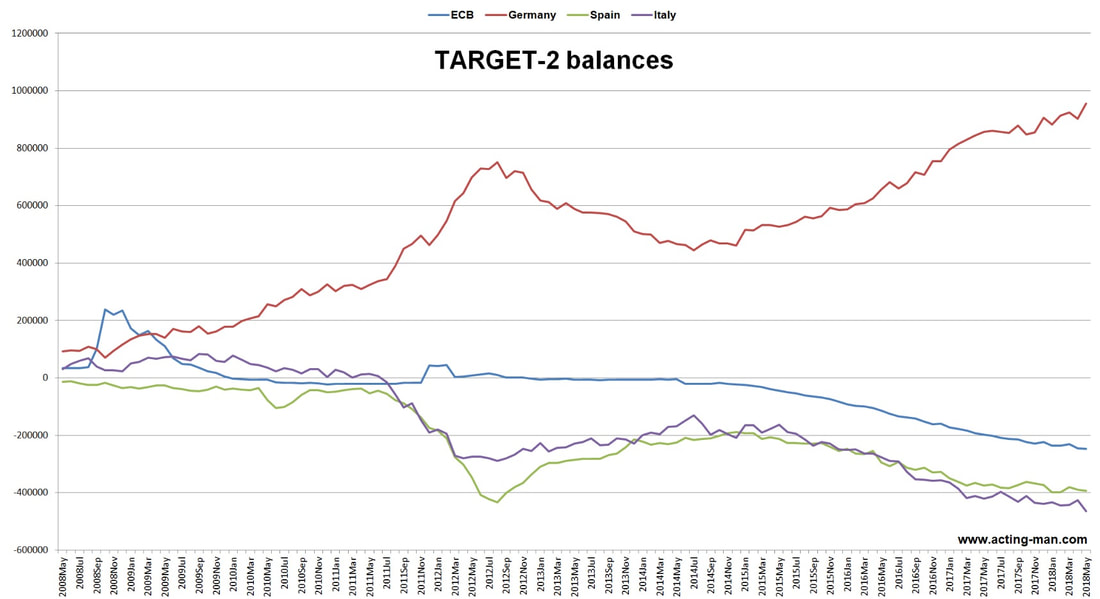 Zdroj: ECB
Německo tedy profituje z této nerovnováhy, pro ostatní země je to samozřejmě zátěž. Češi možná nejsou příliš vášnivý národ, ale jednu skutečnou posedlost opravdu mají. Jde o zbožňování vysokoškolských titulů. Spíše titulů než vzdělání. Částečně jde o vynucenou náklonnost. Zákony vyžadují „VŠ“ pro téměř všechny pracovní pozice ve veřejné správě. Továrny na tituly mají zajištěný odbyt. Ale i bez vynucené poptávky je titul pro většinu Čechů něco magického. Ale je to racionální postoj? Vynechme vědu, medicínu a další obory, kde význam titulů je nezpochybnitelný. Když jdete na operaci, asi byste nechtěli dostat se pod nůž nějakému absolventu „Vysoké školy života“. Ani řízení jaderné elektrárny byste nepřenechali samoukovi, byť nadanému. Totéž platí pro celou škálu dalších oborů. Ale do jaké míry je zapotřebí, aby ve vládě nebo dokonce v čele vlády stál držitel vysokoškolského titulu? Je vzdělání na těchto místech opravdu potřebné, anebo jde spíše o snobismus moderní doby, kdy titul nebo aspoň odborný certifikát musí mít i uklízečka? (Ne, není to vtip: skutečně existuje British Institute of Cleaning Science – Britský institut čistící vědy – který pořádá kursy a uděluje certifikáty. Na rozdíl od mnoha nedávno založených univerzitních oborů ovšem aspoň dělá něco hmatatelného a očividně užitečného.) Když jsme u certifikátů: nejvyšším vzděláním současného švédského premiéra Stefana Löfvena jsou svářečské zkoušky. Ze svářeče v loděnicích se Löfven vypracoval přes odbory až na předsedu sociální demokracie a dále na předsedu vlády. Jde vlastně o stejnou kariéru, jakou šel Löfvenův kolega Lech Wałesa, ovšem v podstatně klidnějších poměrech vyspělé demokracie. Vadí Švédsku, že jeho premiér nemá žádnou vysokou školu? Soudě podle makroekonomických výsledků, nevadí to vůbec. Švédsko patří mezi vzorové ekonomiky Evropy, pokud jde o růst, zaměstnanost, státní dluh a většinu dalších parametrů. Dokonce ani pověstně drahý sociální stát s vysokými daněmi není, co býval dříve. Daň z podnikových příjmů činí 21 procent (v Česku 19 procent), zaměstnanec s platem střední třídy platí ve Švédsku dokonce nižší daně, než český zaměstnanec s podobným platem. Zůstaňme ještě u hlav států a vlád bez diplomu. Patřil mezi ně i Václav Havel, jehož pokus o studium vysoké školy technického směru nedopadl dobře. Opět je namístě otázka: byl by hypotetický ing. Václav Havel lepším disidentem a později prezidentem, než jakým byl coby oficiální středoškolák? Patrně nikoli. U politického vůdce jsou v některých případech důležitější jiné kvality, než známky ze státních zkoušek a obhajoba diplomové práce. Nic proti vzdělání, ale ani premiér John Major (ve funkci od listopadu 1990 do května 1997) neměl vysokou školu. Neměl ani britský ekvivalent maturity, protože školu opustil v šestnácti letech. Zlé jazyky tvrdily, že nebyl přijat na místo průvodčího v autobuse kvůli špatnému prospěchu z matematiky, ale nebyla to pravda. (Skutečným důvodem byla údajně výška Majorovy postavy.) John Major vystudoval korespondenční kurs bankovnictví, který byl zřejmě velmi dobrý, protože získal práci v bance a kariérně postupoval velmi rychle. Nakonec v roce 1979 vyhrál volby ve svém okrsku a stal se konzervativním poslancem. Zůstaňme ještě v 90. letech. V té době mělo Řecko nejvzdělanějšího předsedu vlády ve své historii. Byl jím socialistický politik Andreas Papandreou, bývalý profesor ekonomie na Harvardově univerzitě a na řadě dalších vysokých škol. Nesmírně oblíbený ve své době, neboť dokázal rychle a účinně zvýšit životní úroveň populace. Bohužel to bylo za cenu obrovského nárůstu státního dluhu. Cena za tento dluh ovšem začala být viditelná až v roce 2010, čtrnáct let po jeho smrti. Vzdělaný politik ještě nemusí být moudrý politik.  Foto: Pavel Kohout
Zpět k Británii. Z významných premiérů bez diplomu nesmíme zapomenout na Winstona Churchilla. Jako žák prestižních škol v Brightonu a v Harrow příliš nevynikal. Byl hodnocen jako inteligentní chlapec s vynikající pamětí, ovšem „nepořádný, nedbající na úpravu a věčně chodící pozdě.“ Šel na vojenskou akademii v Sandhurstu. Ovšem jen na méně prestižní část pro budoucí kavaleristy. Jeho otec Randolph nebyl potěšen, neboť studenti byli povinni pořídit si koně na vlastní náklady (vlastně na náklady rodičů). Ani v Sandhurstu neměl Winston skvělý prospěch, nicméně čas věnoval studiu strategie a klasických autorů, z nichž poté celý život čerpal. Zejména při psaní svých proslulých projevů, které utvářely historii. Hraje z tohoto hlediska nějakou roli, že proslulý státník nikdy nebyl nucen hrát si na vědce psaním nějaké nesmyslné diplomové práce? Dopadla by druhá světová lépe, kdyby Churchill měl diplom z regionálního rozvoje nebo z politologie? Totéž platí pro Harry Trumana. Ten začal dvě vysoké školy (obchodní školu a práva), ale ani jednu nedokončil. Přesto složil tu nejtěžší zkoušku: obstál jako americký prezident na počátku studené války. Ani Abraham Lincoln neměl vysokou školu a přesto vyhrál válku. Horkou. Občanskou. Navíc skoncoval s otroctvím. V 19. století ještě nepanoval předsudek, že politik musí být vědec, takže prezident bez vyššího vzdělání byl běžným jevem. Platilo to i pro prvního prezidenta Spojených států, George Washingtona. Dokonce ani řada spoluautorů americké ústavy neměla právnické vzdělání. Možná právě proto je americká ústava tak srozumitelná, tak dobře promyšlená, bez dvojsmyslů, bez mezer, bez právnických kliček a bez logických protikladů. Možná bychom měli požadovat, aby příští českou ústavu – která bude jednou nutná, chceme-li vybřednout z neustálého cyklu krizí – psal tým zahrnující i neprávníky. Mírně rozšířená verze článku psaného pro Lidové noviny Hrubý domácí produkt. Inflace. Nezaměstnanost. Cosi jako „svatá trojice“ makroekonomických ukazatelů, kterou vzývají nejen ekonomové, ale i politici, média a veřejnost. Každá desetina procenta změny si získává mediální prostor a slouží jako důkaz, že ten či onen politik dělá svoji práci dobře nebo špatně.
Toto je ovšem zásadně špatný přístup k problému. Jak pejsek a kočička počítali HDP Vezměme si hrubý domácí produkt. Patrně nejsložitější ze všech ekonomických ukazatelů vůbec. Stala se z něho modla: univerzální nástroj pro měření prosperity země. Nelze si přitom představit horší použití tohoto indikátoru. Co je to vlastně HDP? Součet veškeré soukromé spotřeby, vládní spotřeby a investic. Pokud jde o investice, není řeč o cenných papírech: míněny jsou investice do hmotného majetku (budovy, stroje, dopravní prostředky, infrastruktura) a do nehmotného majetku (patenty, software, atd.) K tomuto součtu se ještě přičte rozdíl mezi hodnotou vývozů a dovozů. Toto ale ještě není zdaleka konec příběhu. Výsledné číslo se vydělí tzv. deflátorem, který zahrnuje inflaci, aby výsledkem bylo reálné zhodnocení. Deflátor není jen index spotřebitelských cen, neboť zahrnuje i ceny výrobců a ceny komodit. Jeho konstrukce je sama o sobě obtížným úkolem, který skrývá možnost výskytu řady omylů nebo dokonce úmyslných manipulací. Ale vezměme vše postupně. Soukromá spotřeba je zdánlivě zřejmá položka: čím více lidé spotřebují, tím se mají lépe. Souhlasí to s lidovým chápáním HDP jakožto měřítka prosperity. Ale i zde je háček. Řekněme, že vláda výrazně zvýší starobní penze a platy zaměstnanců veřejného sektoru. Lze reálně očekávat růst soukromé spotřeby (neboť i spotřeba státem placených osoby je statisticky vykázána jako soukromá). Z hlediska čistě číselného je to „dobře“, neboť HDP roste. Z hlubšího pohledu to tak být nemusí. Vláda může financovat růst soukromé spotřeby vyššími daněmi, zvýšením veřejného dluhu nebo omezením investic, jako jsou dálnice, školy, nemocnice, atd. Je to správné? Za určitých okolností možná ano, pokud se dejme tomu ekonomika nachází v krizi a platy veřejných zaměstnanců nebo důchody jsou nízké ve srovnání se soukromým sektorem. Jindy naopak může jít o bezohledný populismus. Zdali se jedná o první nebo druhý případ je sporné. Údaj o růstu HDP nám v tomto směru nic neprozradí. Radostné zprávy z médií („hrubý domácí produkt meziročně stoupl o 5,5 procenta a proti předchozím třem měsícům se zvýšil o 0,8 procenta“) mají jen mizivou informační hodnotu, pokud nejsou hodnoceny v kontextu ostatních makroekonomických údajů, včetně zahraničních. Ještě jiný příklad. Mějme ekonomiku, která má veřejný dluh pod kontrolou, platy státních zaměstnanců jsou přiměřené a investuje se dostatečně. Soukromá spotřeba roste, HDP taktéž. Je tato ekonomika zdravá? Nemusí tomu tak nutně být. Lze ukázat řadu ekonomik, kde růst soukromé spotřeby byl financován soukromým zadlužením domácností u bank. Příkladem může být vývoj většiny ekonomik EU a eurozóny v letech 2000-2008. Tedy po zavedení eura a před evropskou finanční krizí. Pokud bychom například v roce 2007 seřadili baltské státy, Španělsko, Irsko, Maďarsko, Rakousko, Francie a Německo podle růstu HDP, dostali bychom stejné pořadí, jako kdybychom je seřadili podle růstu objemu hypotečních úvěrů. Nikoli náhodou: úvěrová expanze podporuje růst HDP. A jaké ekonomiky byly nejhůře postiženy finanční krizí? Byly to baltské státy, Španělsko a Irsko. (Mnohem známější řecká krize byla způsobena rovněž zadlužením, ale spíše státním než soukromým.) Hrubý domácí produkt – kromě expanze státních i soukromých dluhů – navíc nebere v úvahu ani téma kapitálových toků, které je kriticky důležité pro malé otevřené ekonomiky. Další příklad, opět z období finanční krize. Někdejší lotyšská měna (lat) byla dlouhou dobu významně nadhodnocená. Lotyšský deficit běžného účtu představoval 26 % hrubého domácího produktu (údaje za rok 2008). Co to v praxi znamená? Hluboký deficit obchodní bilance, nekonkurenceschopnost ekonomiky. Společně s baltskými ekonomikami mělo deficit běžného účtu v hodnotě kolem 10 % HDP také Portugalsko a Řecko. Až do roku 2007 zaznamenávalo Lotyšsko obrovský příliv kapitálu, který vyhnal ceny nemovitostí nad úroveň Berlína. Mohutné kapitálové toky (Lotyšsko bylo podle některých názorů branou pro ruské investice) vyhnaly ceny bytů a domů do astronomických výšin. K tomu se odehrával příběh již známý ze Španělska a Irska: expanze úvěrů, zejména hypoték. A nešlo jen o inflaci nemovitostí: pevná vazba měny na euro měla za následek, že inflace spotřebitelských cen překročila v létě 2008 hranici 17 %. Pak přišlo opět vystřízlivění, stejně jako v jiných okrajových zemích eurozóny. Během druhého pololetí 2008 lotyšská ekonomika splaskla o 9 %. V roce 2009 připomínala v mnoha ohledech období Velké deprese třicátých let. Poučení: kvantita neznamená kvalitu, pokud jde o HDP a jeho růst. Umělá expanze HDP založená na steroidech v podobě státního dluhu, soukromého dluhu nebo dočasného přílivu kapitálu nemívá dlouhé trvání. Samotný údaj o růstu nám nic neprozradí, pokud jej nehodnotíme v kontextu. Ani tím však ještě problémy s HDP nekončí. Zdaleka ne. Kouzelný deflátor Dalším problémovým okruhem je deflátor, což je číslo, pomocí kterého se nominální produkt převádí na reálný (od inflace očištěný) HDP. Zdánlivě jednoduchý úkol: stačí vzít míru inflace a nominální produkt jednoduše vydělit. Jenomže to tak není. Míra růstu spotřebitelských cen (laické veřejnosti známá jako „inflace“) tvoří jen jednu složku deflátoru. Zahrnuje totiž pouze ceny zboží a služeb konečné spotřeby – od dětských plenek, přes potraviny, ošacení, nábytek, vodu, plyn, elektrické spotřebiče, automobily až po kremaci. Deflátor HDP zahrnuje ceny všech statků v ekonomice. Praktické důsledky mohou být zásadní. Například v roce 2008 činila česká spotřebitelská inflace 6,8 procenta, zatímco deflátor HDP jen 1,9 procenta. V roce 2010 spotřebitelské ceny rostly o 1,4 procenta, deflátor HDP naopak poklesl o 1,5 procenta. Úhrnem během let 2000 až 2013 spotřebitelské ceny vzrostly o 42,3 procenta, deflátor HDP jen o 25,3 procenta. Tento rozdíl je dosti významný a poučný. Názorně ukazuje, proč HDP není ideální měřítko růstu prosperity. Když například během recese klesají ceny výrobců a ceny investic, klesá zároveň hodnota deflátoru, čím se výsledný reálný HDP opticky „vylepšuje“. Z ekonomického hlediska je výpočet v pořádku, ale subjektivní dojem většiny populace (která nijak nevnímá přínos plynoucí z nižších cen, protože pro běžné spotřebitele je samozřejmě důležitá „normální“ inflace) je ten, že ve skutečnosti se máme mnohem hůře a vláda nám to tají. Ve skutečnosti se věci zkrátka mají tak, že během recese (nebo dokonce krize) vychází HDP očima statistiků méně špatně než očima běžných spotřebitelů. Přesto za určitých okolností může být pravda, že stát něco tají nebo manipulativně upravuje. Dobře to znají analytici zabývající se čínskou ekonomikou. Úryvek z článku z roku 2009: „Fakt, že čínské statistiky nesedí, je zřejmý i z oficiálně publikovaných čísel. Národní statistický úřad v Pekingu oznámil, že HDP za první pololetí 2009 představoval 13 986 miliard renminbi. Když se však sečte HDP vykázané jednotlivě za všech 31 provincií a autonomních měst, dojdeme k hodnotě 15 376 miliard, na což nedávno poukázal deník The Financial Times. Je jasné, že provinční úřady falšují čísla. Proč? Inu přece proto, aby vypadaly před ústředním výborem komunistické strany dobře.“ Ale co když falšuje i Národní statistický úřad? Čínský hospodářský růst v nominálním vyjádření dosahoval během let 2005-2015 hodnot ročního růstu v intervalu 6 až 24 procent – hodně „divoká“ historie! Křivka reálného růstu však byla mnohem klidnější a hladší: tak klidná a hladká, že je to až nápadné. Natolik nápadné, že stabilita čínského hospodářského růstu budí podezření mezi ekonomy. „Tím, že uměle podhodnocují inflaci, čínští statistikové dokážou vytvořit iluzi hladkého růstu,“ napsal The Financial Times v roce 2015. Během druhého pololetí 2015 čínská průmyslová výroba prudce zpomalila na 1,2 procenta ročně z 5 procent za rok 2014. Pokud víme, že reálný růst čínské ekonomiky dosáhla hodnoty 7,3 procenta v roce 2014, jakou byste čekali hodnotu pro rok 2015? Možná byste čekali, že i HDP poklesne podobným tempem. Nicméně oficiální statistiky vykázaly uspokojivý 6,9% reálný růst. Kouzlo? Ani ne. Jen záporný deflátor HDP. Pro zajímavost, čínská inflace za rok 2015 dosáhla hodnoty 1,5 procenta, přičemž o rok dříve čínské spotřebitelské ceny rostly o dvě procenta. Tyto hodnoty možná nejsou přímým důkazem falšování údajů o reálném HDP, přinejmenším jsou však velmi silnou indicií. Důkazy nejsou a nebudou, veškerou metodiku má v rukou pět členů stranické buňky na čínském centrálním statistickém úřadu – a od nich nelze čekat přehnanou sdílnost. Falšuji, falšuješ, falšujeme Zůstaňme však ještě na chvíli v Číně. Profesor Harry Wu z Hitotsubashi University v Tokiu tvrdí, že manipulace s čínskými statistikami jsou prováděny desítky let a že soustavně nadhodnocují hospodářský růst. Podle výpočtů profesora Wu průměrný roční růst během let 1978 až 2014 činil 7,1 procenta, což je o 2,5 procentního bodu méně, než vyplývá z oficiálních statistik. To je rozdíl, který nelze přičíst na vrub odlišné metodiky nebo statistických diskrepancí. Údaje profesora Wu jsou na Západě přijímány kriticky. Mnozí západní ekonomové věří oficiálním čínským místům, protože si neumějí představit, že by někdo falšoval statistiky ve velkém. Nicméně jeden precedent již existuje: bývalý Sovětský svaz. V roce 1981 vyšla v Holandsku kniha Secret Incomes of the Soviet State Budget– Tajné příjmy sovětského státního rozpočtu. Její autor, sovětský emigrant Igor Birman, pracoval dlouhá léta v úřadě pro hospodářské plánování. Na rozdíl od vágních úvah sovětologů se Birman soustředil na čísla. Sovětské statistiky vykazovaly dlouhodobé přebytky státního rozpočtu. Deficit se vyskytl pouze v letech 1941-43. Igor Birman věděl, že trvalá převaha příjmů nad výdaji musela být výsledkem falšování statistik vzhledem k notorickému neplnění centrálních plánů. Pustil se do kontroly veřejně publikovaných statistických výkazů tím nejjednodušším způsobem, který sovětology ze CIA nebo z Harvardu ani nenapadl: kontroloval mezisoučty a celkové součty všech položek. Tato překvapivě jednoduchá investigativní metoda vedla k pozoruhodnému výsledku. Součet příjmů státního rozpočtu podle všech pěti základních zdrojů (daň z obratu, odvody ze zisků, daně z příjmů, odvody do penzijního systému a příjmy z lesního hospodářství) nesouhlasil s celkovými vykazovanými příjmy. Například v roce 1980 měly celkové příjmy činit celkem 276,8 miliard rublů, zatímco součet jednotlivých položek dával dohromady jen 200 miliard rublů. Oněch 76,8 miliard pocházelo z nevysvětlitelných zdrojů. Šlo o „tajné příjmy“ sovětského státu. Podrobnější analýzou Birman zjistil, že se jednalo o vládní úvěry ztrátovým státním podnikům, které byly zaúčtovány a statisticky vykázány jako fiktivní rozpočtové příjmy. Od 40. let fungovala sovětská ekonomika na bázi nepřetržitých rozpočtových schodků, které se podle hrubých odhadů mohly pohybovat v rozmezí 10-20 % hrubého domácího produktu ročně. Skrytý vnitřní dluh byl enormní. Každá ekonomika spravovaná tímto způsobem musí časem dospět ke státnímu bankrotu, k hyperinflaci anebo k obojímu. Na Západě Birmanovi věřil jen málokdo. Hrstka dobře informovaných západních ekonomů (i některých politiků, včetně Ronalda Reagana) však věděla, že sovětský režim je na prahu bankrotu. Ekonomická analytička Judy Shelton v knize The Coming Soviet Crash(Nadcházející sovětský krach) z roku 1989 uvedla: „Západ by měl chápat, že Gorbačov se rozhodl ušetřit na spotřebě, nikoli na investicích či zbrojení (…) Jednání o odzbrojení nejsou orientována ani tak na snížení vojenských výdajů jako spíše na vytvoření příznivé atmosféry, která usnadní Moskvě přístup k západní finanční a ekonomické pomoci.“ Koncem 80. let se sovětské výdaje na zbrojení přiblížily neuvěřitelným 50 % hrubého domácího produktu. Fakt, že totalitní režimy falšovaly statistiky (a patrně dodnes falšují) zřejmě nikoho příliš nepřekvapí. Můžeme ale věřit statistikám, které publikují seriózní statistické úřady demokratických států? Může se i na vyspělém Západě vyskytnout falšování dat (když pomineme notoricky známý případ Řecka)? Přímé falšování je nepravděpodobné. Můžeme se však setkávat s praktikami, které pod záminkou metodických změn různými způsoby přikrašlují skutečnost. Jednou z těchto metodických změn je postupné rozšiřování báze pro výpočet hospodářského produktu. Spíše bylo, protože HDP se dnes již počítá ze všeho možného. Ale podívejme se na historii tohoto pojmu, která je málo známá a přitom pozoruhodná. Dobrá myšlenka špatně uskutečněná Historie HDP sahá do 30. let. Tehdy prezident F.D. Roosevelt požádal Simona Kuznetse, aby sestavil souhrnný indikátor, který by ukázal, jak hluboko ekonomika poklesla během Velké krize a zdali se již začíná zotavovat. Americký ekonom ruského původu Simon Kuznets (1901-1985) úkol samozřejmě splnil. Nevynalezl však HDP v dnešním jeho význam. Počítal původně v úmyslu jen výkonnost „reálných“ odvětví, která přispívají blahobytu společnosti: průmyslu, stavebnictví, těžby, zemědělství. Kuznetsův původní indikátor tedy nezahrnoval odvětví jako bankovnictví, finanční zprostředkování, reklamu a marketing, která byla považována za pouhý servis „skutečné“ ekonomice. Nepočítal ani s vládní spotřebou, neboť v jeho očích šlo jen o peníze, které stát vybral od daňových poplatníků a které by vlastně byly započteny dvakrát. Kuznets nehodlal započítat ani zbrojní průmysl (nepřispívá blahobytu!) a už vůbec ne veřejné výdaje financované dluhem. Postupem času se Kuznetsův původní indikátor podstatně proměnil a rozšířil. Zejména v poválečném období, kdy již pod jménem HDP získal politický význam. Hrubý domácí produkt si rovněž získal významnou pozici díky následníkům Johna Maynarda Keynese, kteří byli uhranuti myšlenkou pomocí moudrých státních zásahů řídit ekonomiku a dovedně vyrovnávat její výkyvy. HDP byl pro jejich potřeby nástroj jako stvořený – ačkoli samotný Keynes, který zemřel v roce 1946, tento termín ve svých spisech nikdy nepoužil. V jeho díle se často vyskytuje slovo „output“ (česky výstup nebo produkce), avšak tento termín může v Keynesových spisech nabývat podle kontextu více významů. Pokud jde o makroekonomický kontext, Keynes zmiňuje v Obecné teorii peněz, zaměstnanosti a úvěrutermín „národní dividenda“, který velmi připomíná HDP: „Národní dividenda, jak je definována Marshallem a profesorem Pigou, měří objem běžného výstupu nebo reálného příjmu (…) Závisí na čistém přírůstků zdrojů dostupných společnosti pro spotřebu nebo pro kapitálové investice v závislosti na ekonomických aktivitách a úsilí za běžné období, po odečtení opotřebení kapitálových investic během tohoto období. Probíhá pokus vybudovat na tomto základě kvantitativní vědu. Lze ale vážně zpochybnit tuto definici na základě skutečnosti, že produkce zboží a služeb je nehomogenní komplex, který přísně vzato nelze být měřen, s výjimkou speciálních případů, například, když všechny položky jedné produkce jsou obsaženy ve stejném poměru v jiné produkci.“ Tento Keynesův více než chladný postoj k měření souhrnného společenského produktu je v ostrém kontrastu s přístupem jeho následníků, kteří si na HDP a výpočtech s ním spojených založili pěknou řádku akademických a politických kariér! Mimochodem, absence matematických vzorců v Keynesových spisech není způsobena autorovou neznalostí matematiky. Keynes vystudoval matematiku s vyznamenáním na King's College v Cambridgi. Domníval se však, že matematický aparát není vhodný pro popis ekonomických problémů – jak je zřejmé dnes, po velkém selhání ekonomické vědy v roce 2008, měl k tomuto názoru dobré důvody. Keynes i Kuznets by se nepochybně velmi divili, jaké politikum se z HDP stalo v průběhu času. Hrubý domácí produkt pronikl nejen do politických dokumentů a projevů, ale i mezi širokou veřejnost. Když v roce 1987 Itálie předstihla velikostí své ekonomiky Velkou Británii, šlo o velkou událost široce komentovanou v italském tisku jako „Il Sorpasso“ (Předstižení). Itálie se tehdy stala (dočasně) pátou největší světovou ekonomikou, což se stalo zdrojem národní hrdosti. Mimochodem, Británie opět předstihla v této disciplíně Itálii v roce 1997; v současnosti je Británie na pátém místě a Itálie na devátém. (Italský tisk se spíše věnuje vleklé politické krizi a ještě vleklejší bankovní krizi.) Ještě více by se Kuznets a Keynes divili, jak tvořivě byla definice HDP upravena v nedávné době. Jak v červenci 2014 psal The Financial Times: „Poslední měsíc britští statistikové provedli kouzlo. Prohlásili, že ekonomika Spojené království je ve skutečnosti o pět procent větší, než se předtím myslelo. Jako kdyby náhle objevili miliardy liber ročního příjmu za opěradlem národního gauče. Vysvětlení však bylo jednodušší. V rámci další úpravy metodiky začali statistici počítat ekonomický „přínos“ prostituce a ilegálních drog.“ Ne, nešlo o aprílové vydání, výdaje na prostituci a drogy se skutečně začaly oficiálně počítat do hrubého domácího produktu podle metodiky Evropské unie. Národní statistický úřad udává, že Británie vydělá ročně deset miliard liber, z čehož na prostituci připadají zhruba tři miliardy, zatímco na drogy sedm miliard liber. Celkem tato odvětví mají zhruba stejný podíl na britském HDP jako zemědělství. Výnosy z ilegálního pašování cigaret a alkoholu ve výši 300 milionů liber ročně jsou již do HDP započteny. To je docela zlepšení, že ano. Hédonické omyly Vraťme se ještě jednou k problematice deflátoru HDP, který je neméně důležitý než součet všech zdrojů domácího produktu. Jeho hlavní složkou je index spotřebitelských cen. S měřením indexu spotřebitelských cen jsou spojeny četné komplikace. Například růst užitné hodnoty zboží a jeho kvality. Statistikové se tento problém snaží řešit zavedením takzvaného hédonického indexu (podle řeckého slova hédoné – potěšení, slast). Pokud se výrobky zkvalitňují, započítá se jen část zdražení, zbytek se bere jako projev vyšší kvality. Pokud tedy kvalita zboží stoupá rychleji než cena, statistikové zaznamenají pokles ceny. V USA se problémem v devadesátých letech zabývala takzvaná Boskinova komise. Došla k závěru, že inflace byla nadhodnocena o více než jeden procentní bod, zčásti právě kvůli zvyšování kvality zboží. „Boskinizovaná“ inflace vychází nižší. Závěry komise vedly ke zmírnění metodiky pro výpočet inflace. Kritikové ovšem tvrdí, že Boskinova komise dospěla k přehnaně optimistickým závěrům. Ale i kdyby se Boskinova komise přísně držela striktních standardů akademické nezávislosti, stále by její výsledky byly problematické. Proč? Podívejme se, jak se vlastně růst indexu spotřebitelských cen měří. Český statistický úřad má dlouhý seznam zboží a služeb, kde figuruje přes tisíc položek. Namátkou: „chléb konzumní kmínový“, „dětské plenkové kalhotky jednorázové“, „Lidové noviny“, „papoušek vlnkovaný“, ale také třeba „sepsání závěti“ a „kremace“. Vypovídací schopnost indexu spotřebitelských cen není dokonalá. Málokdo zná jeden „drobný“ detail: index spotřebitelských cen nezahrnuje kategorie, které ČSÚ neklasifikuje jako spotřební. K nim patří maličkosti: hospodářské a pěstitelské potřeby, dary příbuzným, příspěvky organizacím… a pak ještě taková drobnost jako nákup a rekonstrukce domu nebo bytu. Takže –z hlediska ČSÚ vzato – když si koupím koňské sedlo, zaplatím členské příspěvky do Klubu přátel italské opery anebo si koupím dům v Počernicích, je to jedno, do inflace se ceny těchto „drobností“ nepočítají. Jak je možné, že statistikové nepočítají s kupními cenami vlastnického bydlení, když náklady na údržbu vlastnického bydlení zahrnuty jsou? Důvodem je skutečnost, že inflace měřená indexem spotřebitelských cen zahrnuje pouze tzv. výdaje na konečnou spotřebu, kdežto pořízení domu či bytu je klasifikováno jako investice, nikoli spotřeba. (Nejedná o rozmar českých statistiků, nýbrž o mezinárodně uznávanou metodiku.) Mezinárodní uznání ovšem není zárukou věcné ekonomické správnosti dané metodiky. Výdaje na pořízení vlastnického bydlení jsou samozřejmě součástí rodinných rozpočtů. V průměru mají vyšší váhu než výdaje na provoz osobních dopravních prostředků. Ceny nemovitostí by tedy měly s inflací (a tím pádem i s reálným HDP) „cvičit“ více než ceny benzinu – ale necvičí, protože ze statistického hlediska neexistují. Ve skutečnosti ovšem ano. Sečetli jsme již všechny hříchy schované za zkratku HDP? Ještě zbývá jeden v ceně 276 miliard za pouhý rok 2017. Zmíněná částka představuje odliv dividend z české ekonomiky – odliv peněz, které sice jsou započteny do HDP, avšak český občan z nich nic nemá a mít nebude. Pokud bychom chtěli počítat peníze, které skutečně patří občanům Česka, museli bychom místo HDP pracovat s jinou veličinou zvanou hrubý národní důchod (HND). Tato veličina sice trpí podobnými neduhy jako HDP, avšak na rozdíl od něho se alespoň týká obyvatel daného území. Ale hádejte: myslíte, že HND najdete na webovské stránce Českého statistického úřadu? Můžete jednou... Pavel Kohout Robot Asset Management SICAV psáno pro přílohu Lidových novin Orientace Když uděláte chybu v ústavě, je to stejné, jako když uděláte chybu v operačním systému počítače: systém nebude nikdy fungovat dobře, protože nemůže. Bez ohledu na kvality uživatele, se špatným systémem mnoho neuděláte, a pokud ano, budete vždy pracovat s rizikem, že systém "spadne".
Ale nebudu zde komentovat český politický marasmus. Za mě to už udělalo mnoho jiných. Většina komentátorů se ovšem pouze pohoršuje nad personálním složením vlády, případně nad osobou na Hradě. Málokdo jde ke kořenu všech průšvihů. Tímto kořenem je samozřejmě vadný politický systém a vadná ústava. Česká ústava je příkladem, jak se základní zákon státu nemá psát. Je plná děr a nejednoznačností. Nejsou definovány procedury pro různé situace, které v realitě mohou nastat. Vezměme si třeba spory ohledně povinnosti prezidenta jmenovat vládu jako celek anebo případné možnosti hlavy státu mít výhrady k jednotlivým ministrům. Něco takového se nemůže stát v britském politickém systému. Královna požádá o sestavení vlády osobu, která je k tomu nejvíce způsobilá – za normálních okolností je to předseda vítězné strany. Předseda nebo předsedkyně si najmenuje ministry podle svého uvážení. Obvykle se to obejde bez koaličních tanečků (díky většinovému volebnímu systému) a pokud ne, koaliční vyjednávání bývá rychlé. Mnoho koaličních variant totiž britský systém nenabízí. Vláda pak požádá o důvěru Dolní sněmovnu a pokud se nestane něco opravdu mimořádného, začne se vládnout. Královna neřeší jednotlivé ministry, protože i kdyby náhodou chtěla, systém jí to nedovolí. Proč česká ústava nemohla přijmout stejnou proceduru, je mi záhadou. Ale českou ústavu psali špatní právníci s komunistickým vzděláním a hlavně s komunistickým myšlením, takže racionální systémový přístup od nich nebylo možno čekat. Také nesmíme zapomenout, že poměrný volební systém, který dodnes drží komunisty ve sněmovně, byl přijat hlavně v důsledku nátlaku těchto komunistických právníků již začátkem roku 1990. Proč asi. (Václav Havel bývá obviňován, že uzavřel s tehdejší KSČ jakousi dohodu. Ale Havel je v tom nevinně: ve skutečnosti se právě on přimlouval, aby český volební systém byl alespoň částečně většinový.) Systémově nejčistším a také nejlépe prakticky vyzkoušeným základním zákonem je však ústava Spojených států amerických. USA přežily leccos, včetně několika atentátů na prezidenta a jedné občanské války, ale ani jednou nezaznamenaly koaliční roztržku nebo dokonce vládní krizi. Americká výkonná moc je totiž svěřena osobě prezidenta a nikomu jinému. Vláda je pak jen jakýsi sbor prezidentových sekretářů specializovaných na určité obory. Je to zřejmé i z jazyka: Američané nepoužívají pro členy svého kabinetu označení „minister“, nýbrž „secretary“, případně uvádějí konkrétní funkci. Například Attorney General je ministr spravedlnosti. To může vzbudit dojem, že americký prezident je vlastně diktátor na dobu určitou. Jenomže na rozdíl od westminsterského systému (a řady systémů odvozených, včetně oné bizarní zpotvořeniny, která bohužel velmi neúspěšně funguje v Česku), americký prezident není zároveň poslancem ani senátorem a nemá proto přímý vliv na zákonodárnou moc. Americký prezident (na rozdíl od britského premiéra) ani nesmí instruovat poslance a senátory své strany, aby hlasovali tak či onak. Smí jim nanejvýše jen radit. Člen Sněmovny reprezentantů nebo senátor ovšem nemá žádnou povinnost „svého“ prezidenta poslechnout. Člen každého z obou amerických zákonodárných sborů je totiž zvolen přímo, má mandát od voličů, nikoli od své strany a už vůbec ne od prezidenta. Jeho nadřízeným je volič, nikoli stranický předseda nebo nějaký funkcionář. Vedení žádné z obou hlavních amerických politických stran nemůže komukoli zakázat, aby za ni kandidoval. Projde-li nástrahami primárek, úspěšný kandidát se může stát reprezentantem, senátorem nebo prezidentem i proti vůli stranického establishmentu – tím je omezeno riziko vzniku v Evropě tak mocné stranické oligarchie. Oddělení moci výkonné, zákonodárné a soudní je v USA vyřešeno pravděpodobně nejlépe v rámci všech vyspělých zemí a patrně i ve srovnání se zeměmi méně vyspělými. Americká ústava obsahuje i možnost odvolání politiků. Toto opatření je v praxi využívané extrémně zřídkakdy, ale přesto funguje. Politik podezřelý z korupce nebo jiného zavrženíhodného chování totiž zpravidla rezignuje ze zdravotních nebo osobních důvodů, aby nemusel podstoupit hanbu oficiálního odvolání. (Pravda, nefunguje to stoprocentně. Bill Clinton dokázal proklouznout, aniž by rezignoval. Jeho aféra poškodila Ameriku a přesvědčila Osamu bin Ládina, že Amerika je slábnoucí zkažená mocnost, která si zaslouží tvrdý úder. Ale to je již jiný příběh.) Ale americká ústava není dokonalá. Má minimálně dvě systémové chyby, z nichž jedna je poměrně závažná a zřejmá. Druhá je tajemná a ve skutečnosti pouze teoretická. První z obou chyb je třetí odstavec sekce 8, který umožňuje Kongresu „regulovat obchod s cizími národy, mezi jednotlivými státy Unie a s indiánskými kmeny“ (To regulate Commerce with foreign Nations, and among the several States, and with the Indian Tribes.) Co je zde špatně? Formulace „regulovat obchod“ se ukázala být příliš vágní, příliš gumová a příliš zneužitelná. Umožnila Kongresu nejen zavádět cla (což asi bylo původním záměrem), ale některé tvořivé duchy na levé části politického spektra přiměla k myšlence regulovat podnikání způsobem téměř socialistickým. Slovo „commerce“ totiž neznamená pouze obchod, ale podnikání, v širším smyslu i sociální vztahy a dokonce (vzácně a zastarale) může znamenat i pohlavní styk. K regulaci posledně zmíněného na úrovni federální vlády nikdy nedošlo (i když zákony některých států Unie se zabývaly i touto stránkou lidského života). Ovšem prezident Franklin Delano Roosevelt se pokusil na základě tohoto bodu ústavy zavést systém regulace cen, který mohl vyústit až v socialistický systém plánovaného hospodářství. Naštěstí zasáhl americký Nejvyšší soud, který neměl pro budování socialismu mnoho pochopení – ale pokus o tvořivé zneužití ústavy zde skutečně byl. Americká ústava by byla systémově bezpečnější, kdyby namísto vágního „to regulate commerce“ obsahovala poněkud konkrétnější formulaci, která by dejme tomu uváděla, co všechno Kongres regulovat smí a co nesmí – nebylo by to mnoho slov navíc a systém by byl mnohem bezpečnější proti zneužití. Druhá systémová chyba je spojena se zajímavým příběhem, ke kterému se dostaneme příště.
Evropská unie údajně zachránila Řecko. Podívejme se, jak tato záchrana vypadá.
(1) Státní dluh je na úrovni 182 procent HDP podle posledních údajů – po sérii různých odkladů a po částečném státním bankrotu v roce 2012. (Tento částečný bankrot byl propagandisticky rovněž vydáván za "záchranu".
(2) Výkonnost řecké ekonomiky je vidět na obrázku. Malé zlepšení v nedávné době jde na vrub hospodářskému cyklu v Evropě, který byl "napumpován" rekordní peněžní expanzí ze strany Evropské centrální banky. (Ale to je již jiný příběh.)
(3) Navzdory veškerému úsilí se nepodařilo snížit harmonizovanou míru nezaměstnanosti na rozumnou úroveň.
(4) Pokles míry nezaměstnanosti byl způsoben především faktem, že poklesl počet ekonomicky aktivních Řeků, což je aritmetický základ pro výpočet míry nezaměstnanosti. Další čísla by ukázala, že ubylo hlavně mladých, například kvůli tomu, že odjeli do ciziny a přestali zhoršovat domácí statistiky nezaměstnanosti mládeže.
(5) Zde je zmíněná míra nezaměstnanosti mládeže.
(6) Pokud jde o průmyslovou výrobu v Řecku, ta je na úrovni roku 1979(!!!) Povšimněte si prudkého zpomalení růstu v 80. letech, kdy se Řecko stalo velkým příjemcem evropských dotací. Příliv dotací způsobil nadměrné zvýšení mezd a tím pádem i předčasnou deindustrializaci. Ještě větší efekt měla patrně ale levicově populistická hospodářská politika tehdejších vlád, které zvyšovaly platy veřejnému sektoru jak o závod. Tím se soukromý sektor stal na pracovním trhu nekonkurenceschopným – a výsledek vidíte zde.
(7) Je to smutné, ale jediná doba zdravého hospodářského růstu v moderní době byla v Řecku během diktatury "černých plukovníků", tedy do roku 1973. Robustní růst, téměř žádný dluh, vůbec žádné dotace, dobrá demografie. Plukovníci ekonomii moc nerozuměli a proto se do ekonomiky příliš nemontovali – což bylo to nejlepší, co mohli dělat. Největší státní dluh (příčinu pozdějších problémů) nasekal premiér Andreas Papandreou, profesor ekonomie z Harvardu.
Závěr?
(a) Kdyby nás náhodou někdy chtěla EU zachraňovat (k čemuž snad nikdy nedojde, ale kdyby přece jen), pak raději zvolme tvrdý neřízený bankrot. S výjimkou sovětské okupace, nic horšího než pomoc od Evropské unie být nemůže. (b) I profesoři ekonomie z Harvardu mohou podlehnout pokušení, když jde o kupování voličských hlasů za peníze daňových poplatníků.
Fakt č. 1: Itálie zaznamenala od 60. let obrovskou explozi sociálního státu. Nebyla jediným státem s podobným trendem, ale italská ekonomika se s tímto břemenem nedokázala vyrovnat.
Fakt č. 2: Období kolem 1947 - 1970 bylo jediným v historii země, kdy italský státní dluh byl nízký (kolem 30 procent HDP). 
Fakt č. 3: Během 70. a 80. let Itálie trpěla vysokou inflací (obvykle přes 10 procent, někdy i přes 20 procent.) Fakt č. 4 (bez ilustrace): V dřívějších dobách (do roku 1970) bývalo zvykem, že státní dluh byl "rozpouštěn" vysokou inflací. Například vysoký válečný dluh byl takto "zrušen" během dvou let, 1944-1946. Tato metoda však v 70. letech přestala fungovat. Naopak, vysoká inflace vedla k vysokým úrokovým sazbám, které prodražily dluhovou službu a zatížily italský státní rozpočet. Fakt č. 5: Aby s konečnou platností vyřešila svůj vleklý problém s inflací, Itálie přijala euro. Euro sice splnilo očekávání ohledně nižší inflace i úrokových sazeb, mělo ale vedlejší efekt: euro je pro Itálii příliš drahá měna. Výsledkem je chřadnutí průmyslu a záporná obchodní bilance, která se odráží ve výši závazků vůči zúčtovacímu systému. Na druhé straně je zřejmé, že, Německu jakožto nejvíce konkurenceschopné ekonomice rostou pohledávky vůči systému. Slabší ekonomiky (Itálie a Španělsko) oslabují kurs eura, což vlastně znamená nepřímou dotaci pro německý export. 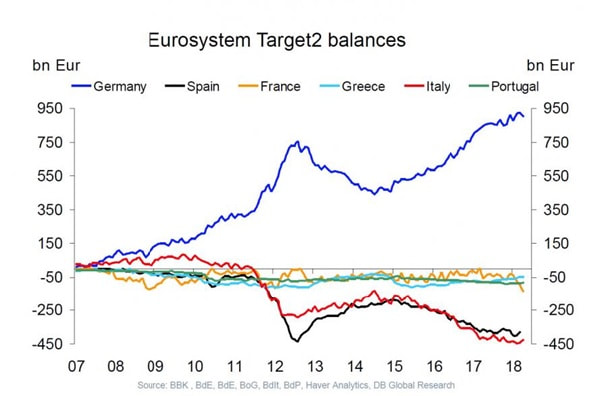
Fakt č. 6: Italský stát je od roku 2016 financován převážně Evropskou centrální bankou. Graf zobrazuje strukturu subjektů kupujících a prodávajících italské vládní dluhopisy. Tmavomodrá barva, která se týká zejména ECB, jasně převažuje (naopak italské komerční banky a zahraniční dlužníci spíše prodávají.
Fakt č. 7: Evropská centrální banka vlastní italské dluhopisy v hodnotě 368 miliard euro z celkového objemu dluhu 2263 miliard. To vypadá jako relativně málo (16 procent), avšak musíme si uvědomit, že ECB nakupuje nově emitované dluhopisy, čímž financuje aktuální potřeby italské vlády. Bez ECB by se italské veřejné finance zhroutily v řádu měsíců. Hrozí tato možnost? Ano, pokud ECB bude dodržovat svá vlastní pravidla, která jí znemožňují kupovat státní dluhopisy do určitého limitu a která jí zakazují kupovat dluhopisy se spekulativním ratingem (kam Itálie zatím nepatří). Hypotéza na závěr: EU a ECB nejsou dlouhodobě spokojeny s italskou politikou, zejména po posledních volbách. Centrální instituce se budou snažit používat svoji moc, aby ovlivnily italskou politiku. Existuje riziko, že to přeženou a dostanou Itálii do situace srovnatelné s řeckou krizí. Na druhé straně, i kdyby italská vláda poslušně kooperovala, nemá šanci vývoj zásadně zvrátit, může maximálně odložit krizi. Itálie tedy představuje velmi vysoké riziko a nikdo – ani Řím, ani Frankfurt, ani Brusel, už vůbec ne Berlín – neví, jak tuto bombu zneškodnit. Podnikové zisky podléhají výkyvům hospodářského cyklu – to je samozřejmě elementární učebnicový poznatek. Mnohem méně elementární je otázka dlouhodobého trendu růstu zisků. Intuitivně chápeme, že zisky dlouhodobě rostou, podobně jako všechny ostatní agregátní ekonomické veličiny: domácí produkt, hladina indexu spotřebitelských cen, mzdy, ceny aktiv, peněžní agregáty. Zastavme se u zmíněných peněžních agregátů. Ekonomické učebnice je sice zmiňují, ale obvykle jim nevěnují mnoho pozornosti. Přitom právě zde můžeme hledat příčinu růstu zisků. Je docela logické, že čím více je peněz v ekonomice, tím vyšší souhrnnou hodnotu podnikových zisků můžeme očekávat. Praxe skutečně ukazuje, že podnikové zisky rostou dlouhodobě stejným tempem jako zásoba likvidních peněz vyjádřená agregátem MZM (Money Zero Maturity). Tento vztah je viditelně dlouhodobý a odchylky od trendu jsou vždy – dříve či později – následovány návratem k trendu a zpravidla také překmitnutím do opačného směru. Trend lze zhruba vyjádřit osminou hodnoty MZM (tj. za normálních okolností má na osm dolarů peněžní zásoby připadat jeden dolar zisku.)  Tento poměr není nijak „vědecky“ podložen, jde spíše o výsledek empirického pozorování. Důležitá poznámka: uvedený agregát CPATAX zahrnuje zisky všech amerických společností (nikoli jen firem obchodovaných na burze), takže hodnoty zisků pro báze hlavních akciových indexů (například S&P 500) se mohou lišit. Nicméně podle posledních údajů roste jak agregát CPATAX, tak zisky podniků obchodovaných na burze. Agentura Thomson Reuters uvádí, že za první kvartál 2018 vzrostou zisky firem z báze indexu S&P 500 o 26,3 procenta meziročně, a že 78 procent podniků vykázalo zisky nad hodnotami, které očekávali analytici. Peněžní agregát tedy jako prediktor budoucích zisků funguje – není sice příliš přesným nástrojem, zato je však velmi robustní. 
|
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.
Proudly powered by Weebly