|
O osm procent. Stále tedy v pásmu "férově hodnoceno". 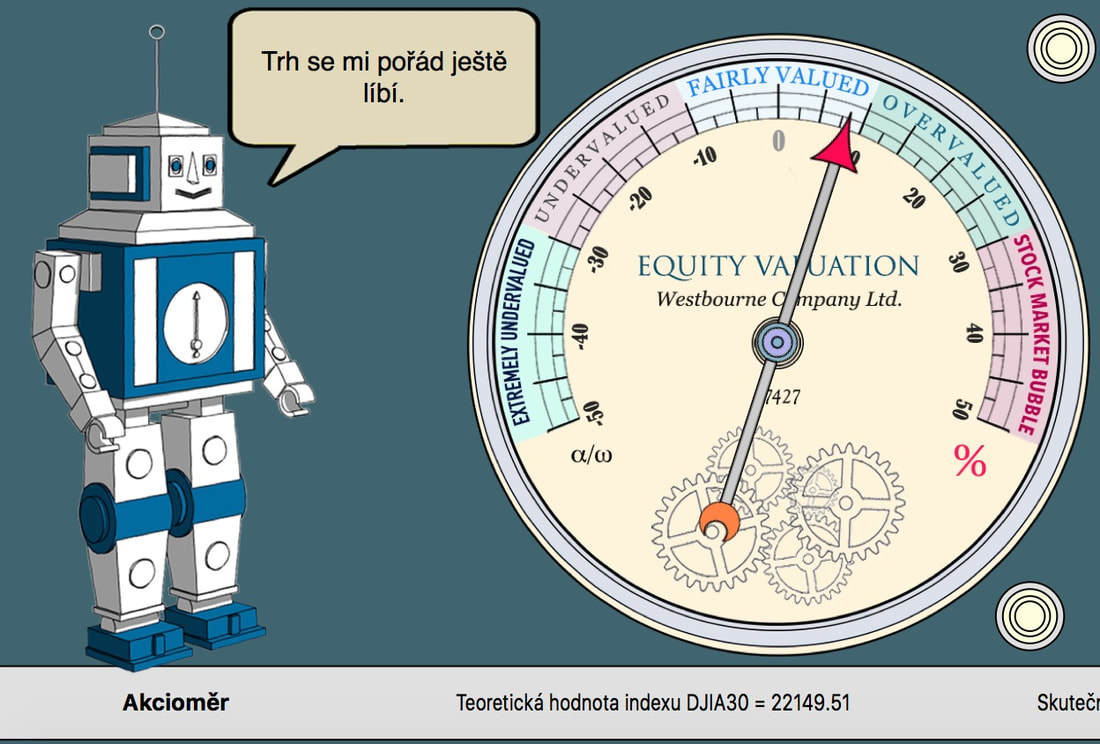
0 Comments
Světodějné události zásadního významu nepřicházejí vždy nápadně. Některé z nich dlouho zůstávají mimo centrum pozornosti. Změny úrokových sazeb jsou významným příkladem. Úrokové sazby jsou přitom jednou z podstatných finančních veličin. Závisí na nich podnikání, ale také ceny bytů a aktivita ve stavebnictví. Od úrokových sazeb se odvíjí výnosy penzijních fondů, životních pojistek a podílových fondů. Jsou podstatné pro hospodaření státu – vlastně je těžké najít jakoukoli oblast ekonomiky, pro které by úrokové sazby byly nedůležité. Konkrétní příklad. Hypoteční úrokové sazby v Česku dosáhly absolutního minima během listopadu a prosince 2016, kdy Hypoindex (průměr poskytovaných hypotečních sazeb) dosáhl hodnoty pouhých 1,77 procenta. Velká změna od roku 2008, kdy Hypoindex chvílemi překonával hodnotu 5,8 procenta. Nyní je Hypoindex na 2,10 procenta – zřetelný růst. 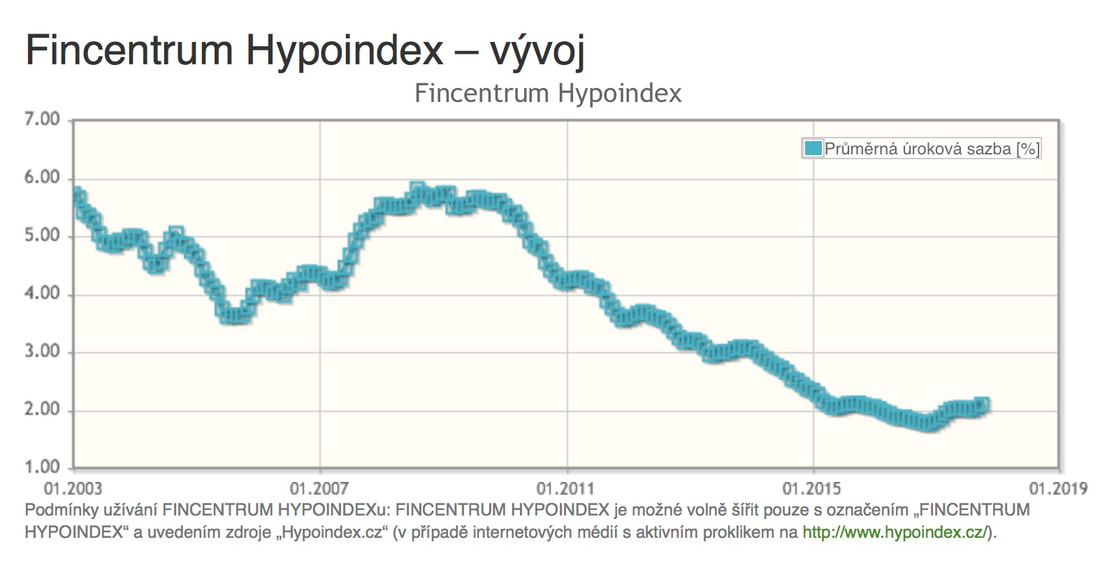 Zlevnění hypoték v období 2008-2016 způsobilo rozvoj stavebnictví a promítlo se do cen bytů a domů. Ale úplně stejný efekt byl pozorován například i ve Švédsku. V USA ceny nemovitostí dosáhly maximálních hodnot z předkrizového období. Pokles úrokových sazeb od roku 2008 až do nedávné doby byl logickou odpovědí téměř všech světových centrálních bank na finanční krizi. Přesně v souladu s ekonomickou teorií, nízké sazby zlevnily komerční úvěry, čímž pomohly překonat hospodářskou recesi. Dokonce i problémovým ekonomikám v Evropě se vede dobře: nezaměstnanost klesá, optimismus podnikatelů i spotřebitelů lze srovnat s obdobím prosperity do roku 2007. Jenomže je tu komplikace. Extrémně nízké úrokové sazby, které dominovaly západnímu ekonomickému světu – a které stále trvají – jsou vlastně doping. Mimořádné opatření, které má hospodářství dočasně pomoci během kritického období, a které má být opuštěno, jakmile se situace vrátí do normálu. Jako každý doping, i extrémně nízké sazby mají své nepříznivé vedlejší efekty. V první řadě, úspory domácností méně vydělávají. Spořící účty nenesou nic nebo téměř nic. Fondy dluhopisů během období poklesu sazeb nesou slušné zisky. Jakmile však sazby poklesnou na nulu, není již kam růst: platí, že pokles úrokových sazeb má za následek růst cen dluhopisů. Dalším vedlejším efektem nízkých sazeb je růst cen nemovitostí. To sice dělá radost teoretickým ekonomům a centrálním bankéřům, ovšem mladým domácnostem přibyly starosti. Jak dosáhnout na vlastní bydlení, když byty jsou tak drahé? Levnější hypoteční sazby jsou sice skvělá věc, ale dvojciferný nárůst cen nemovitostí je příliš těžkým závažím na opačné misce vah. Ještě další vedlejší efekt mají nízké sazby na hospodaření státu. Ministerstvo financí se „namlsá“ na levné dluhové službě a nedává pozor na dobré hospodaření. Tradičním zlozvykem je deficitní hospodaření státu během hospodářské konjunktury. Nemusíme chodit daleko – kromě české vlády ovšem podobně hřeší Dánsko, Belgie, Británie, Finsko, Francie, Irsko, Itálie, Litva, Lotyšsko, Maďarsko, Polsko. Portugalsko, Rakousko, Řecko, Slovensko, Slovinsko a Španělsko. I mimo Evropu se masivně utrácí na dluh: masivní schodky veřejných rozpočtů mají USA, Japonsko, Čína, Kanada, Brazílie... V rámci Evropy si zodpovědně počínají Německo, Nizozemsko, Švédsko, Švýcarsko, Lucembursko, Island a Estonsko. Norsko má díky exportu plynu masivní přebytek státního rozpočtu ve výši 5,2 procenta HDP. A to je prakticky vše – rozpočtová nezodpovědnost vládne světu! Vysazení podpůrného prostředku v podobě extrémně nízkých sazeb tedy může zkomplikovat hospodaření veřejných rozpočtů, podniků a domácností, které jsou zatíženy dluhy s plovoucí sazbou. Domácnosti by se teoreticky měly radovat díky vyšším příjmům z úročených úspor. Ale není to tak jednoduché. Dejme tomu, že jste investovali do penzijního nebo podílového fondu, který je orientován na bezpečné státní dluhopisy. Předpokládejme, že tento fond má hrubou míru úrokového výnosu 1,8 procenta a průměrnou dobu do splatnosti dluhopisů devět let. Jaký bude výnos fondu, když během nejbližšího roku vzroste úroková sazba o pouhé jedno procento? Ačkoli laika překvapí, že by bezpečné státní dluhopisy mohly prodělat, je to možné. Fond s těmito parametry by během jediného roku prodělal šest procent! Jak je to možné? Když úrokové sazby rostou, klesá cena dluhopisů, včetně těch superbezpečných státních. Žádné zlé kouzlo, jen elementární finanční matematika. 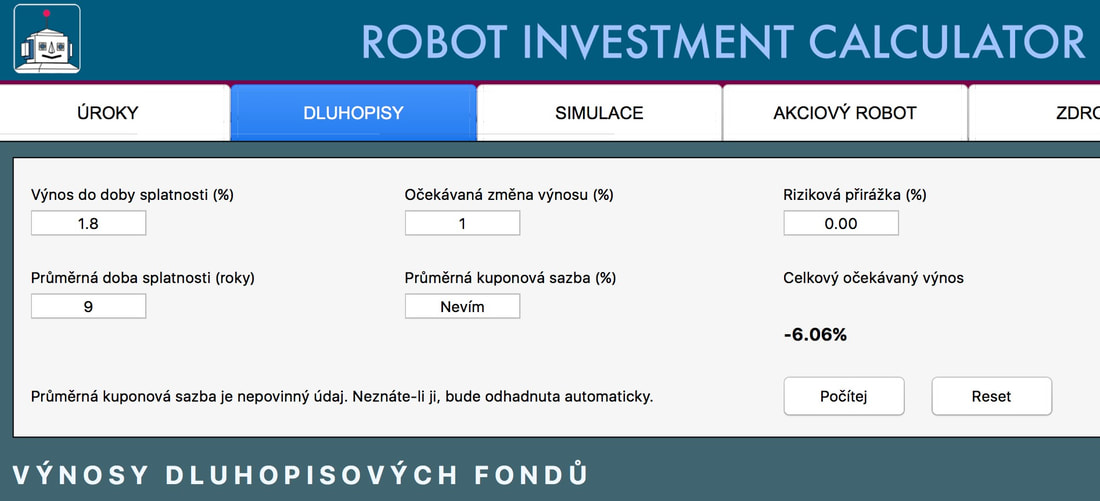 A to není ještě vše. Pokud úrokové sazby porostou na úroveň, kterou můžeme považovat za historicky normální, bezpečné dluhopisy mohou prodělat ještě mnohem více. Třeba i dvanáct, dvacet nebo i více procent. Nebylo by to nijak výjimečné. Podobné případy se během 20. století staly v mnoha zemích.
Kdo vlastní větší množství úspor v dluhopisových fondech, měl by právě teď začít panikařit. Stává se to sice zřídka, ale jsou situace, kdy panika je naprosto racionální. Psáno pro Lidové noviny A jak z toho ven? Investujte inteligentně. V naší investiční společnosti Robot Asset Management SICAV se nezajímáme o politiku, jen o čísla. Proč? Protože politika je zamořená emocemi: 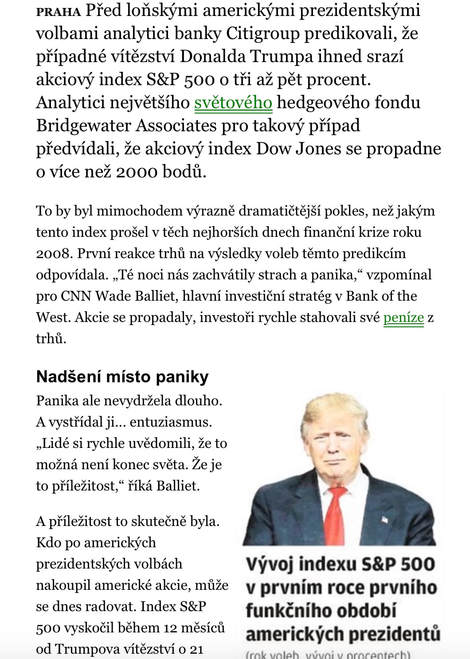 A zde jsou ta čísla, o která se zajímáme. V den amerických prezidentských voleb byl trh podhodnocený o téměř 11 procent, podniky měly prostor pro růst zisků a ostatní důležité indikátory byly v neutrálním stavu. Tedy žádný důvod pro paniku! 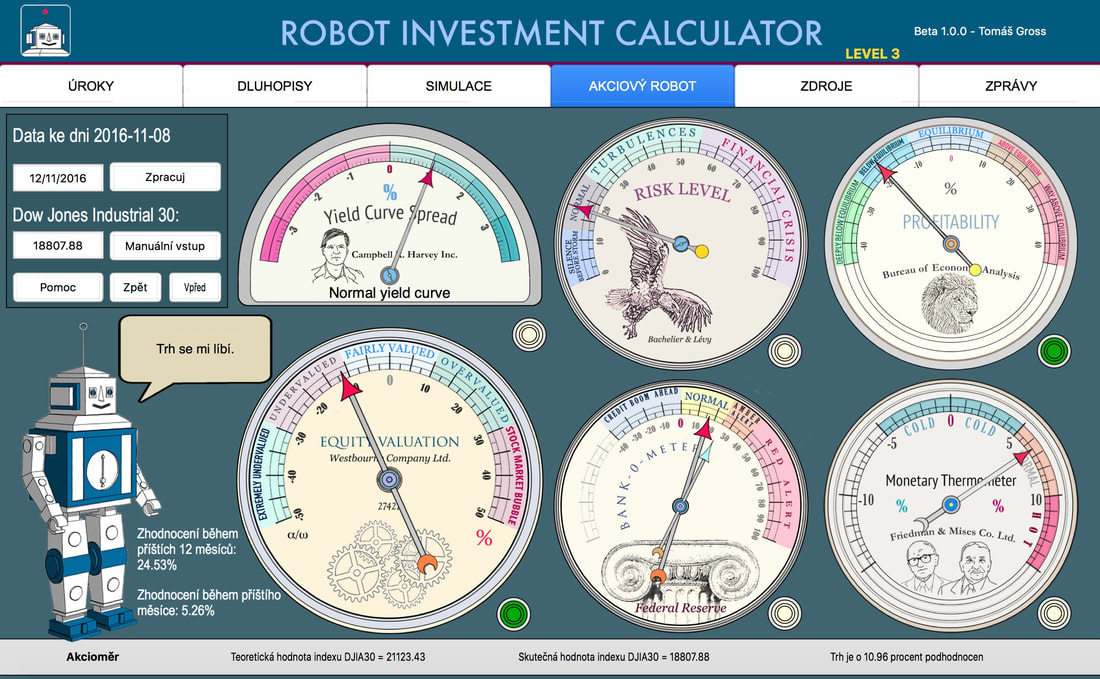
Proč je tradiční poměr P/E k ničemu? Protože nejhůře funguje tehdy, když je ho nejvíce zapotřebí.
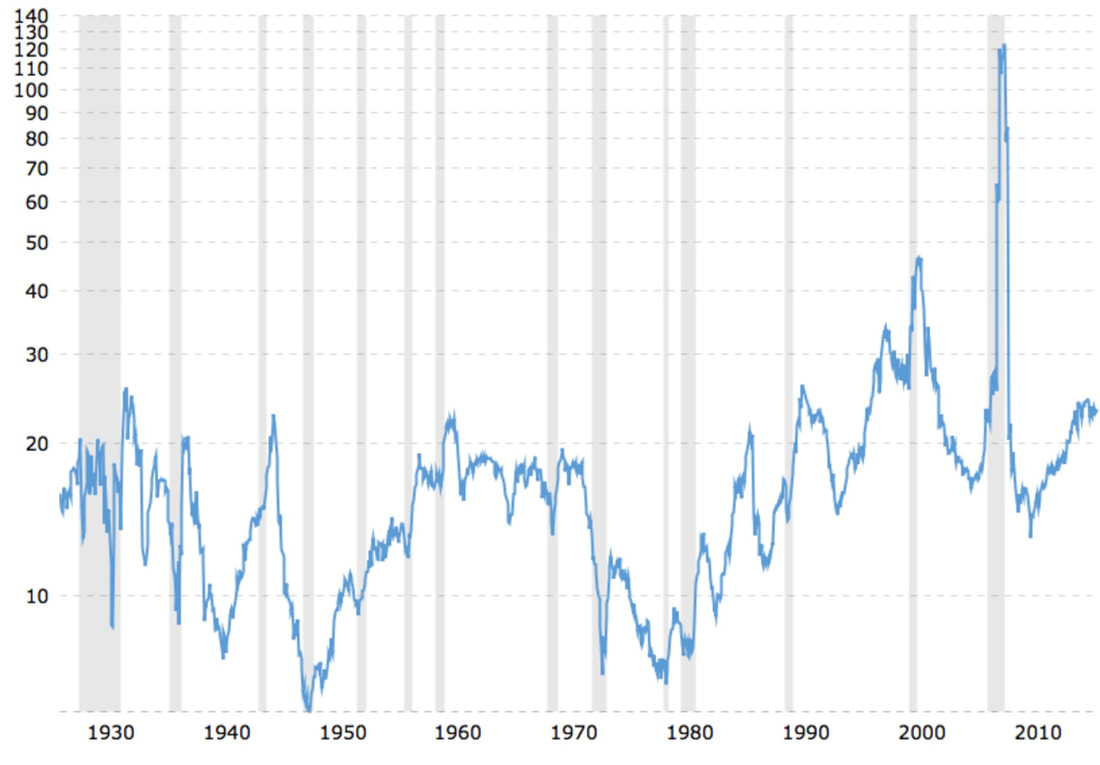
S&P 500 PE Ratio - 90 Year Historical Chart
Stručná rekapitulace:
Dodatek pro čtenáře, kteří nemají zázemí ve financích: P/E je jeden z nejtradičnějších poměrových ukazatelů pro hodnocení firem na burze nebo v podnikových financích. P je cena akcie (případně hodnota akciového indexu), E znamená zisk na akcii (případně zisk přepočetný na hodnotu indexu). Jinými slovy, P/E ukazuje, za kolik korun si na burze kupujeme jednu korunu zisku (samozřejmě, může jít o libovolnou peněžní jednotku, podle toho, na jakém trhu se pohybujeme.) Čím vyšší hodnota, tím je investice dražší. Samozřejmě, vše záleží na jmenovateli, který je hodně proměnlivý, což je zásadní problém při použití P/E. Čas od času můžeme vídat akciové indexy přepočtené podle inflace. Mívá to jednu vadu. Jako měřítko inflace se vždy používá index spotřebitelských cen. To je ale zásadní metodická chyba: hodnotu investic nelze diskontovat spotřebitelskými cenami! Nabízí se metodicky správnější postup: přepočet podle monetární inflace, tedy podle objemu peněz v ekonomice. Jinými slovy, jak by se vyvíjel akciový index, kdyby množství peněz v oběhu zůstávalo konstantní. (Spotřebitelské ceny nás nezajímají, z hlediska investora je důležité jen to, jak přibývá peněz.) Výsledek takového výpočtu vidíte zde — a je to překvapující graf! 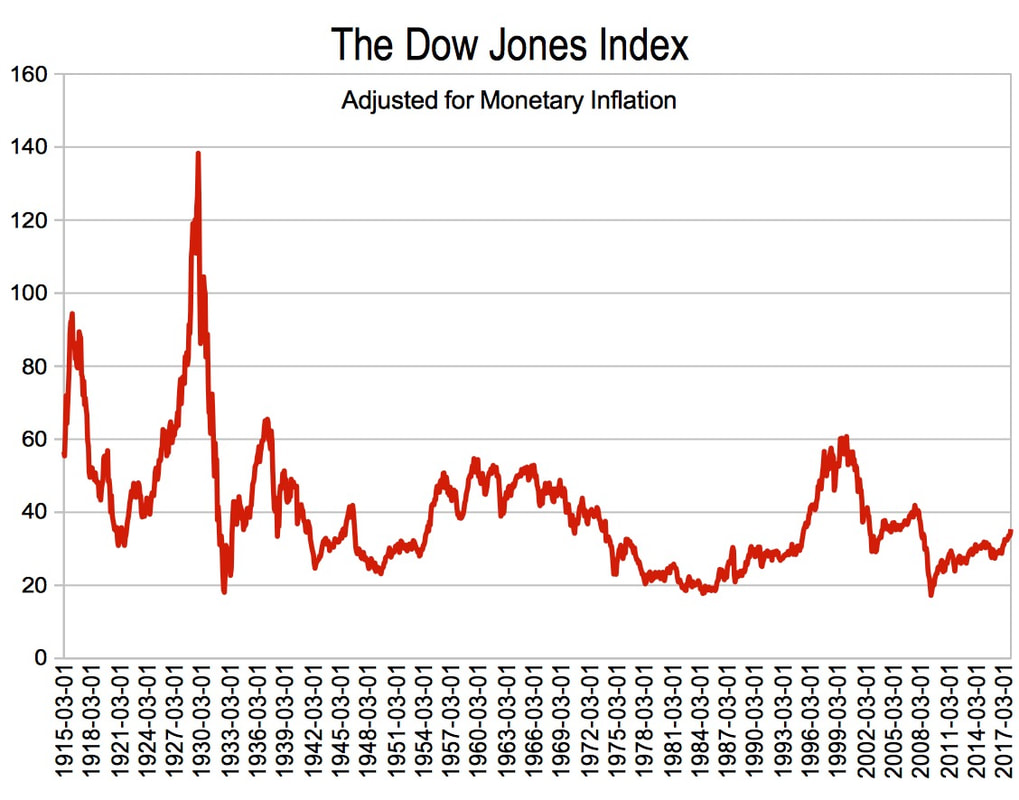 Co z něho vyplývá:
|
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.
Proudly powered by Weebly