|
Když uděláte chybu v ústavě, je to stejné, jako když uděláte chybu v operačním systému počítače: systém nebude nikdy fungovat dobře, protože nemůže. Bez ohledu na kvality uživatele, se špatným systémem mnoho neuděláte, a pokud ano, budete vždy pracovat s rizikem, že systém "spadne".
Ale nebudu zde komentovat český politický marasmus. Za mě to už udělalo mnoho jiných. Většina komentátorů se ovšem pouze pohoršuje nad personálním složením vlády, případně nad osobou na Hradě. Málokdo jde ke kořenu všech průšvihů. Tímto kořenem je samozřejmě vadný politický systém a vadná ústava. Česká ústava je příkladem, jak se základní zákon státu nemá psát. Je plná děr a nejednoznačností. Nejsou definovány procedury pro různé situace, které v realitě mohou nastat. Vezměme si třeba spory ohledně povinnosti prezidenta jmenovat vládu jako celek anebo případné možnosti hlavy státu mít výhrady k jednotlivým ministrům. Něco takového se nemůže stát v britském politickém systému. Královna požádá o sestavení vlády osobu, která je k tomu nejvíce způsobilá – za normálních okolností je to předseda vítězné strany. Předseda nebo předsedkyně si najmenuje ministry podle svého uvážení. Obvykle se to obejde bez koaličních tanečků (díky většinovému volebnímu systému) a pokud ne, koaliční vyjednávání bývá rychlé. Mnoho koaličních variant totiž britský systém nenabízí. Vláda pak požádá o důvěru Dolní sněmovnu a pokud se nestane něco opravdu mimořádného, začne se vládnout. Královna neřeší jednotlivé ministry, protože i kdyby náhodou chtěla, systém jí to nedovolí. Proč česká ústava nemohla přijmout stejnou proceduru, je mi záhadou. Ale českou ústavu psali špatní právníci s komunistickým vzděláním a hlavně s komunistickým myšlením, takže racionální systémový přístup od nich nebylo možno čekat. Také nesmíme zapomenout, že poměrný volební systém, který dodnes drží komunisty ve sněmovně, byl přijat hlavně v důsledku nátlaku těchto komunistických právníků již začátkem roku 1990. Proč asi. (Václav Havel bývá obviňován, že uzavřel s tehdejší KSČ jakousi dohodu. Ale Havel je v tom nevinně: ve skutečnosti se právě on přimlouval, aby český volební systém byl alespoň částečně většinový.) Systémově nejčistším a také nejlépe prakticky vyzkoušeným základním zákonem je však ústava Spojených států amerických. USA přežily leccos, včetně několika atentátů na prezidenta a jedné občanské války, ale ani jednou nezaznamenaly koaliční roztržku nebo dokonce vládní krizi. Americká výkonná moc je totiž svěřena osobě prezidenta a nikomu jinému. Vláda je pak jen jakýsi sbor prezidentových sekretářů specializovaných na určité obory. Je to zřejmé i z jazyka: Američané nepoužívají pro členy svého kabinetu označení „minister“, nýbrž „secretary“, případně uvádějí konkrétní funkci. Například Attorney General je ministr spravedlnosti. To může vzbudit dojem, že americký prezident je vlastně diktátor na dobu určitou. Jenomže na rozdíl od westminsterského systému (a řady systémů odvozených, včetně oné bizarní zpotvořeniny, která bohužel velmi neúspěšně funguje v Česku), americký prezident není zároveň poslancem ani senátorem a nemá proto přímý vliv na zákonodárnou moc. Americký prezident (na rozdíl od britského premiéra) ani nesmí instruovat poslance a senátory své strany, aby hlasovali tak či onak. Smí jim nanejvýše jen radit. Člen Sněmovny reprezentantů nebo senátor ovšem nemá žádnou povinnost „svého“ prezidenta poslechnout. Člen každého z obou amerických zákonodárných sborů je totiž zvolen přímo, má mandát od voličů, nikoli od své strany a už vůbec ne od prezidenta. Jeho nadřízeným je volič, nikoli stranický předseda nebo nějaký funkcionář. Vedení žádné z obou hlavních amerických politických stran nemůže komukoli zakázat, aby za ni kandidoval. Projde-li nástrahami primárek, úspěšný kandidát se může stát reprezentantem, senátorem nebo prezidentem i proti vůli stranického establishmentu – tím je omezeno riziko vzniku v Evropě tak mocné stranické oligarchie. Oddělení moci výkonné, zákonodárné a soudní je v USA vyřešeno pravděpodobně nejlépe v rámci všech vyspělých zemí a patrně i ve srovnání se zeměmi méně vyspělými. Americká ústava obsahuje i možnost odvolání politiků. Toto opatření je v praxi využívané extrémně zřídkakdy, ale přesto funguje. Politik podezřelý z korupce nebo jiného zavrženíhodného chování totiž zpravidla rezignuje ze zdravotních nebo osobních důvodů, aby nemusel podstoupit hanbu oficiálního odvolání. (Pravda, nefunguje to stoprocentně. Bill Clinton dokázal proklouznout, aniž by rezignoval. Jeho aféra poškodila Ameriku a přesvědčila Osamu bin Ládina, že Amerika je slábnoucí zkažená mocnost, která si zaslouží tvrdý úder. Ale to je již jiný příběh.) Ale americká ústava není dokonalá. Má minimálně dvě systémové chyby, z nichž jedna je poměrně závažná a zřejmá. Druhá je tajemná a ve skutečnosti pouze teoretická. První z obou chyb je třetí odstavec sekce 8, který umožňuje Kongresu „regulovat obchod s cizími národy, mezi jednotlivými státy Unie a s indiánskými kmeny“ (To regulate Commerce with foreign Nations, and among the several States, and with the Indian Tribes.) Co je zde špatně? Formulace „regulovat obchod“ se ukázala být příliš vágní, příliš gumová a příliš zneužitelná. Umožnila Kongresu nejen zavádět cla (což asi bylo původním záměrem), ale některé tvořivé duchy na levé části politického spektra přiměla k myšlence regulovat podnikání způsobem téměř socialistickým. Slovo „commerce“ totiž neznamená pouze obchod, ale podnikání, v širším smyslu i sociální vztahy a dokonce (vzácně a zastarale) může znamenat i pohlavní styk. K regulaci posledně zmíněného na úrovni federální vlády nikdy nedošlo (i když zákony některých států Unie se zabývaly i touto stránkou lidského života). Ovšem prezident Franklin Delano Roosevelt se pokusil na základě tohoto bodu ústavy zavést systém regulace cen, který mohl vyústit až v socialistický systém plánovaného hospodářství. Naštěstí zasáhl americký Nejvyšší soud, který neměl pro budování socialismu mnoho pochopení – ale pokus o tvořivé zneužití ústavy zde skutečně byl. Americká ústava by byla systémově bezpečnější, kdyby namísto vágního „to regulate commerce“ obsahovala poněkud konkrétnější formulaci, která by dejme tomu uváděla, co všechno Kongres regulovat smí a co nesmí – nebylo by to mnoho slov navíc a systém by byl mnohem bezpečnější proti zneužití. Druhá systémová chyba je spojena se zajímavým příběhem, ke kterému se dostaneme příště.
0 Comments
Evropská unie údajně zachránila Řecko. Podívejme se, jak tato záchrana vypadá.
(1) Státní dluh je na úrovni 182 procent HDP podle posledních údajů – po sérii různých odkladů a po částečném státním bankrotu v roce 2012. (Tento částečný bankrot byl propagandisticky rovněž vydáván za "záchranu".
(2) Výkonnost řecké ekonomiky je vidět na obrázku. Malé zlepšení v nedávné době jde na vrub hospodářskému cyklu v Evropě, který byl "napumpován" rekordní peněžní expanzí ze strany Evropské centrální banky. (Ale to je již jiný příběh.)
(3) Navzdory veškerému úsilí se nepodařilo snížit harmonizovanou míru nezaměstnanosti na rozumnou úroveň.
(4) Pokles míry nezaměstnanosti byl způsoben především faktem, že poklesl počet ekonomicky aktivních Řeků, což je aritmetický základ pro výpočet míry nezaměstnanosti. Další čísla by ukázala, že ubylo hlavně mladých, například kvůli tomu, že odjeli do ciziny a přestali zhoršovat domácí statistiky nezaměstnanosti mládeže.
(5) Zde je zmíněná míra nezaměstnanosti mládeže.
(6) Pokud jde o průmyslovou výrobu v Řecku, ta je na úrovni roku 1979(!!!) Povšimněte si prudkého zpomalení růstu v 80. letech, kdy se Řecko stalo velkým příjemcem evropských dotací. Příliv dotací způsobil nadměrné zvýšení mezd a tím pádem i předčasnou deindustrializaci. Ještě větší efekt měla patrně ale levicově populistická hospodářská politika tehdejších vlád, které zvyšovaly platy veřejnému sektoru jak o závod. Tím se soukromý sektor stal na pracovním trhu nekonkurenceschopným – a výsledek vidíte zde.
(7) Je to smutné, ale jediná doba zdravého hospodářského růstu v moderní době byla v Řecku během diktatury "černých plukovníků", tedy do roku 1973. Robustní růst, téměř žádný dluh, vůbec žádné dotace, dobrá demografie. Plukovníci ekonomii moc nerozuměli a proto se do ekonomiky příliš nemontovali – což bylo to nejlepší, co mohli dělat. Největší státní dluh (příčinu pozdějších problémů) nasekal premiér Andreas Papandreou, profesor ekonomie z Harvardu.
Závěr?
(a) Kdyby nás náhodou někdy chtěla EU zachraňovat (k čemuž snad nikdy nedojde, ale kdyby přece jen), pak raději zvolme tvrdý neřízený bankrot. S výjimkou sovětské okupace, nic horšího než pomoc od Evropské unie být nemůže. (b) I profesoři ekonomie z Harvardu mohou podlehnout pokušení, když jde o kupování voličských hlasů za peníze daňových poplatníků.
Fakt č. 1: Itálie zaznamenala od 60. let obrovskou explozi sociálního státu. Nebyla jediným státem s podobným trendem, ale italská ekonomika se s tímto břemenem nedokázala vyrovnat.
Fakt č. 2: Období kolem 1947 - 1970 bylo jediným v historii země, kdy italský státní dluh byl nízký (kolem 30 procent HDP). 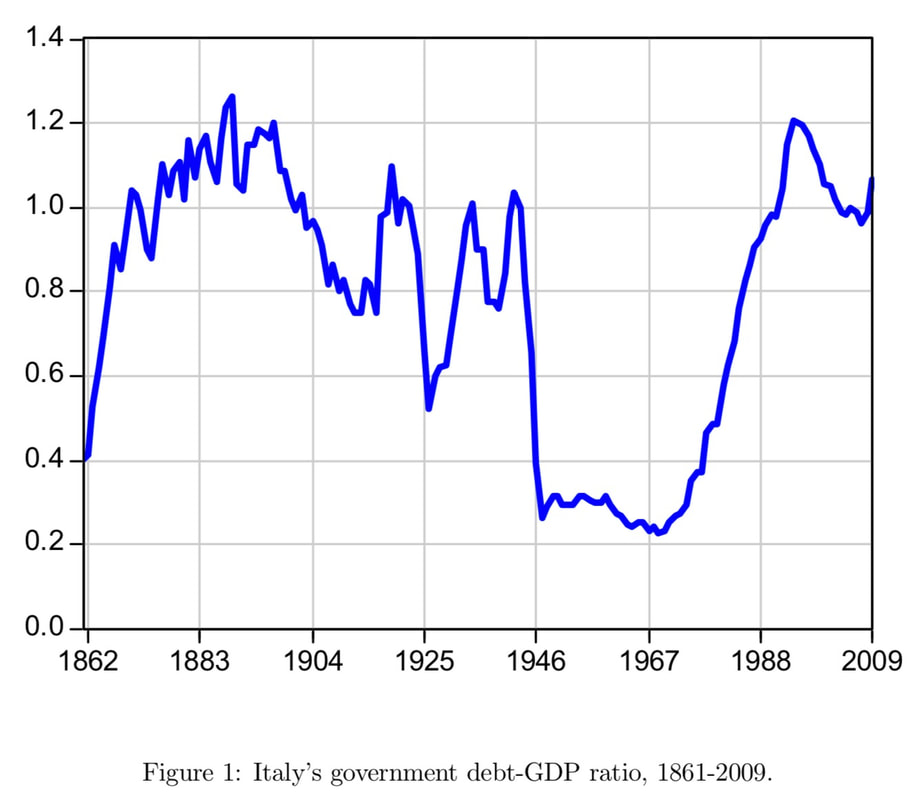
Fakt č. 3: Během 70. a 80. let Itálie trpěla vysokou inflací (obvykle přes 10 procent, někdy i přes 20 procent.) Fakt č. 4 (bez ilustrace): V dřívějších dobách (do roku 1970) bývalo zvykem, že státní dluh byl "rozpouštěn" vysokou inflací. Například vysoký válečný dluh byl takto "zrušen" během dvou let, 1944-1946. Tato metoda však v 70. letech přestala fungovat. Naopak, vysoká inflace vedla k vysokým úrokovým sazbám, které prodražily dluhovou službu a zatížily italský státní rozpočet. Fakt č. 5: Aby s konečnou platností vyřešila svůj vleklý problém s inflací, Itálie přijala euro. Euro sice splnilo očekávání ohledně nižší inflace i úrokových sazeb, mělo ale vedlejší efekt: euro je pro Itálii příliš drahá měna. Výsledkem je chřadnutí průmyslu a záporná obchodní bilance, která se odráží ve výši závazků vůči zúčtovacímu systému. Na druhé straně je zřejmé, že, Německu jakožto nejvíce konkurenceschopné ekonomice rostou pohledávky vůči systému. Slabší ekonomiky (Itálie a Španělsko) oslabují kurs eura, což vlastně znamená nepřímou dotaci pro německý export. 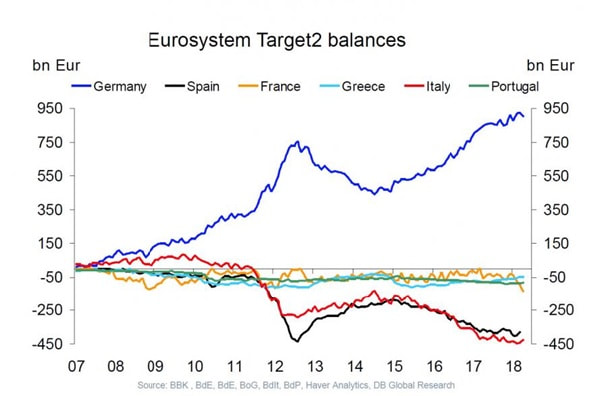
Fakt č. 6: Italský stát je od roku 2016 financován převážně Evropskou centrální bankou. Graf zobrazuje strukturu subjektů kupujících a prodávajících italské vládní dluhopisy. Tmavomodrá barva, která se týká zejména ECB, jasně převažuje (naopak italské komerční banky a zahraniční dlužníci spíše prodávají.
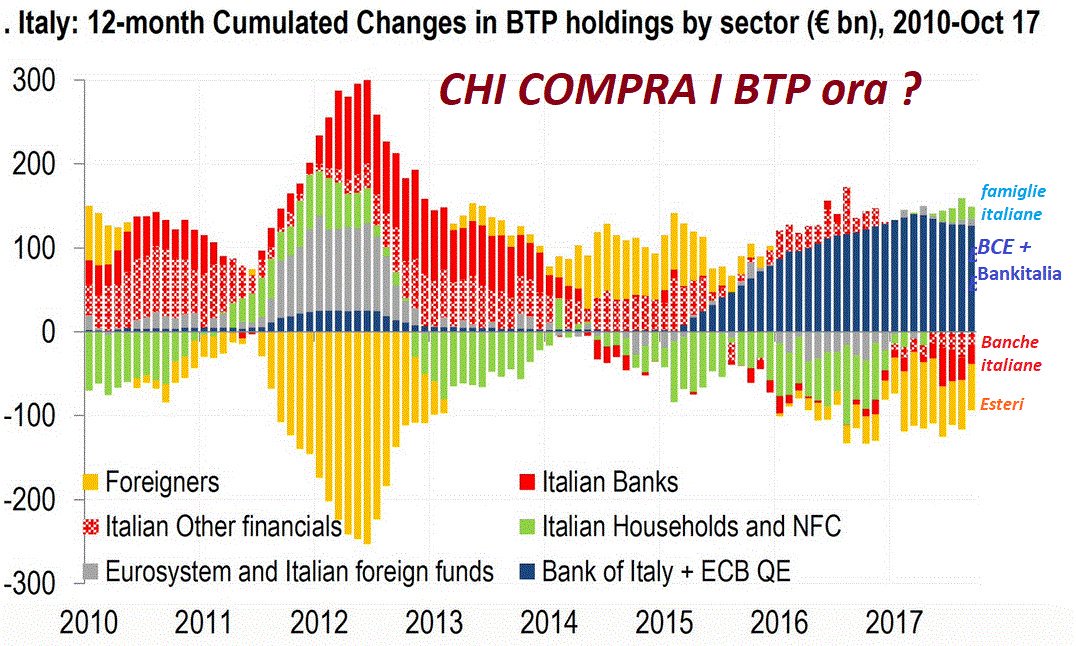
Fakt č. 7: Evropská centrální banka vlastní italské dluhopisy v hodnotě 368 miliard euro z celkového objemu dluhu 2263 miliard. To vypadá jako relativně málo (16 procent), avšak musíme si uvědomit, že ECB nakupuje nově emitované dluhopisy, čímž financuje aktuální potřeby italské vlády. Bez ECB by se italské veřejné finance zhroutily v řádu měsíců. Hrozí tato možnost? Ano, pokud ECB bude dodržovat svá vlastní pravidla, která jí znemožňují kupovat státní dluhopisy do určitého limitu a která jí zakazují kupovat dluhopisy se spekulativním ratingem (kam Itálie zatím nepatří). Hypotéza na závěr: EU a ECB nejsou dlouhodobě spokojeny s italskou politikou, zejména po posledních volbách. Centrální instituce se budou snažit používat svoji moc, aby ovlivnily italskou politiku. Existuje riziko, že to přeženou a dostanou Itálii do situace srovnatelné s řeckou krizí. Na druhé straně, i kdyby italská vláda poslušně kooperovala, nemá šanci vývoj zásadně zvrátit, může maximálně odložit krizi. Itálie tedy představuje velmi vysoké riziko a nikdo – ani Řím, ani Frankfurt, ani Brusel, už vůbec ne Berlín – neví, jak tuto bombu zneškodnit. Podnikové zisky podléhají výkyvům hospodářského cyklu – to je samozřejmě elementární učebnicový poznatek. Mnohem méně elementární je otázka dlouhodobého trendu růstu zisků. Intuitivně chápeme, že zisky dlouhodobě rostou, podobně jako všechny ostatní agregátní ekonomické veličiny: domácí produkt, hladina indexu spotřebitelských cen, mzdy, ceny aktiv, peněžní agregáty. Zastavme se u zmíněných peněžních agregátů. Ekonomické učebnice je sice zmiňují, ale obvykle jim nevěnují mnoho pozornosti. Přitom právě zde můžeme hledat příčinu růstu zisků. Je docela logické, že čím více je peněz v ekonomice, tím vyšší souhrnnou hodnotu podnikových zisků můžeme očekávat. Praxe skutečně ukazuje, že podnikové zisky rostou dlouhodobě stejným tempem jako zásoba likvidních peněz vyjádřená agregátem MZM (Money Zero Maturity). Tento vztah je viditelně dlouhodobý a odchylky od trendu jsou vždy – dříve či později – následovány návratem k trendu a zpravidla také překmitnutím do opačného směru. Trend lze zhruba vyjádřit osminou hodnoty MZM (tj. za normálních okolností má na osm dolarů peněžní zásoby připadat jeden dolar zisku.) 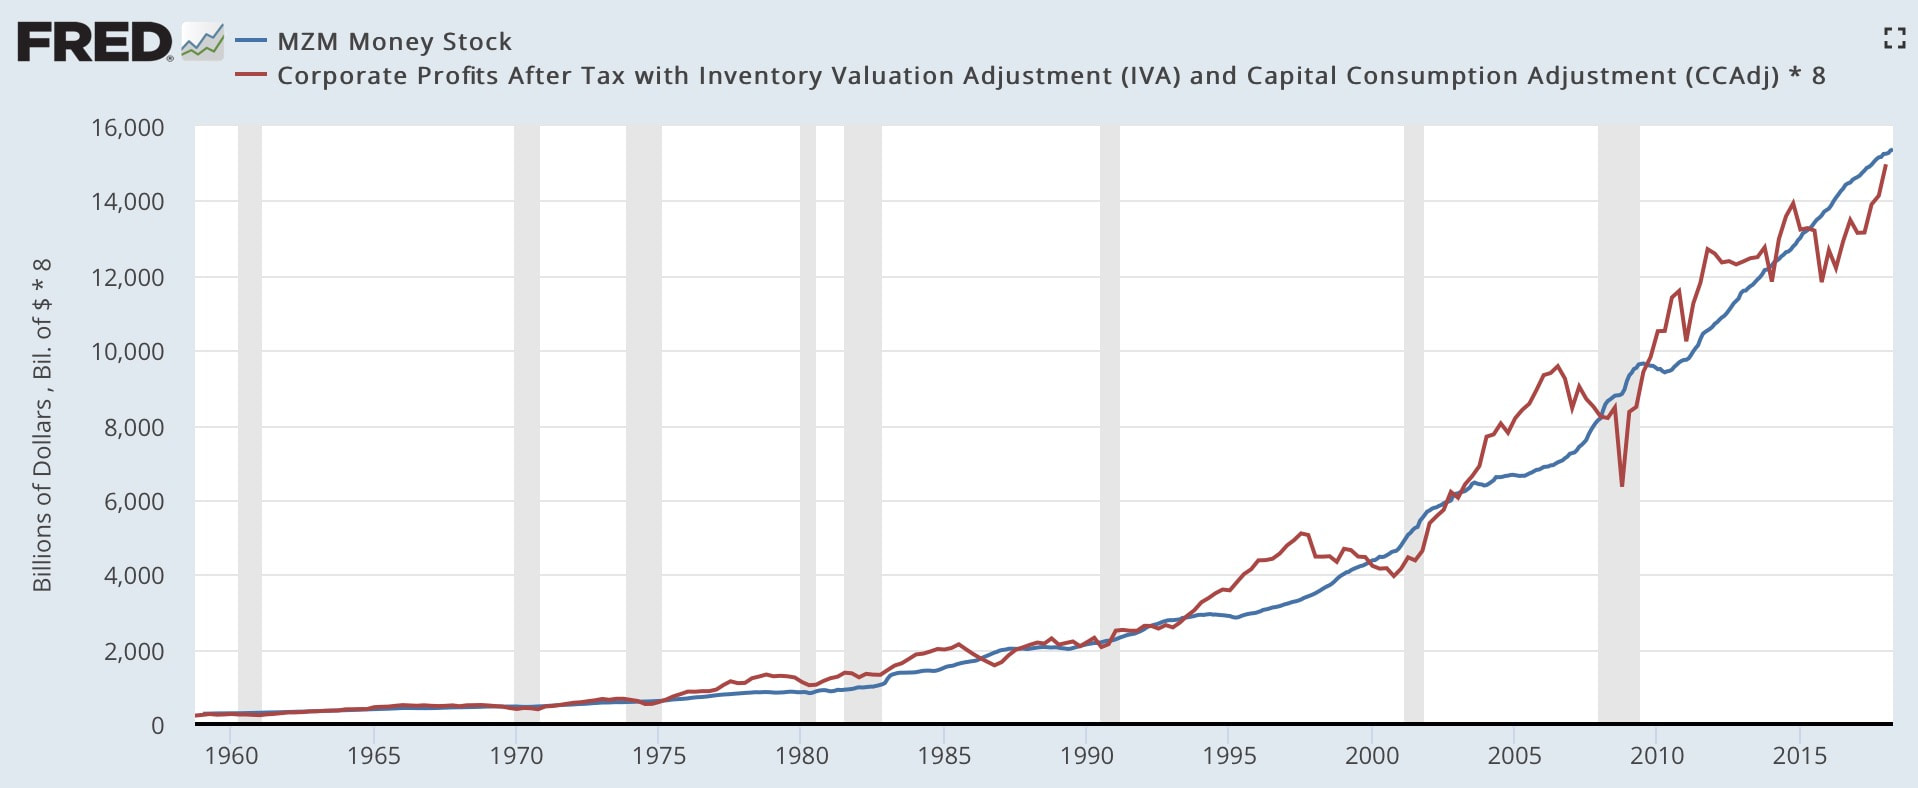 Tento poměr není nijak „vědecky“ podložen, jde spíše o výsledek empirického pozorování. Důležitá poznámka: uvedený agregát CPATAX zahrnuje zisky všech amerických společností (nikoli jen firem obchodovaných na burze), takže hodnoty zisků pro báze hlavních akciových indexů (například S&P 500) se mohou lišit. Nicméně podle posledních údajů roste jak agregát CPATAX, tak zisky podniků obchodovaných na burze. Agentura Thomson Reuters uvádí, že za první kvartál 2018 vzrostou zisky firem z báze indexu S&P 500 o 26,3 procenta meziročně, a že 78 procent podniků vykázalo zisky nad hodnotami, které očekávali analytici. Peněžní agregát tedy jako prediktor budoucích zisků funguje – není sice příliš přesným nástrojem, zato je však velmi robustní. 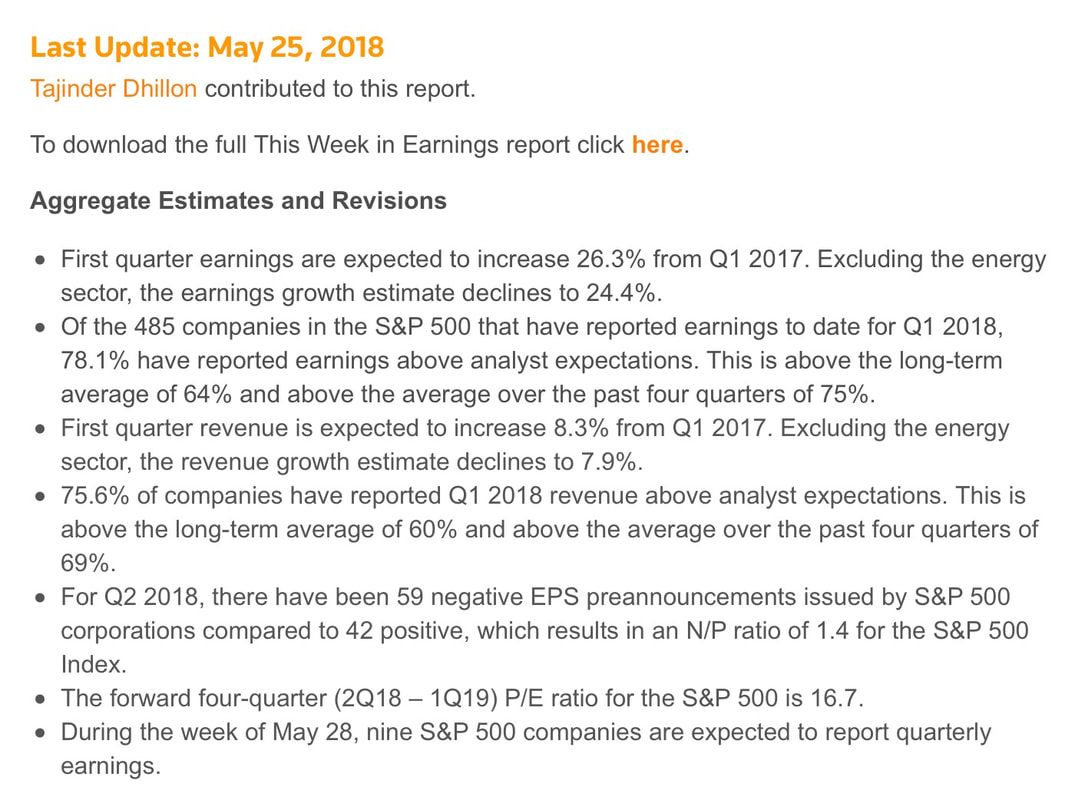
|
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.
Proudly powered by Weebly