|
Příspěvek k diskusi o nedávné české historii S rostoucím počtem let od pádu reálně socialistického režimu řízeného komunisty klesá úroveň všeobecného povědomí o jeho fungování. Co udržovalo socialismus při moci? Proč jeho vláda trvala tak neuvěřitelně dlouho, když každému bylo jasné, že zaostává za tržní ekonomikou ve všech myslitelných ohledech? A především, hrozí jeho návrat navzdory všem způsobeným škodám? Jelikož mi v roce 1989 bylo 22 let, uvědomuji si, že patřím k poslední generaci, která reálný socialismus zažila ještě v dospělosti – ke generaci, které ještě slouží paměť a která není zatížena balastem nostalgie. Když je řeč o komunistickém režimu, zpravidla se zdůrazňují 50. léta a zločiny stalinismu. Bývají opomíjeny dvě věci. Za prvé, metody režimu se v průběhu času měnily. Za druhé, komunistická strana nevládla jen metodou biče, ale i cukru. Povězme si o tom něco více. Reálný socialismus (jak komunistický režim oficiálně nazýval sám sebe) byl od samého počátku navržen a realizován, aby se líbil typickému dělníkovi z Kolbenky, Škodovky nebo Zbrojovky, který zažil první republiku se všemi jejími potížemi. Naprostou prioritu měla jistota zaměstnání za jakoukoli cenu. Dále levné potraviny a pivo. Lidová zábava: dechovka, opereta a filmy typu Anděl na horách. Režim také hodně investoval do zdravotnictví, školství a bytové výstavby. Se zavedením průběžného penzijního systému se „pod penzi“ dostali všichni zaměstnanci, nikoli pouze státní. Je přitom zajímavé, že například v oblasti starobních důchodů provedl socialistický režim prakticky stejnou reformu jako kapitalistické západní Německo pod vedením Adenauera a Erharda. Socialistické zdravotnictví pak bylo vytvořeno podle stejného modelu jako britská Národní zdravotní služba (NHS). Británie i Francie prováděly částečné znárodnění velkých podniků – sice s náhradou bývalým majitelům, ovšem tyto náhrady byly zdaněny extrémně vysokou progresivní sazbou a do značné míry znehodnoceny inflací. Jednoduše řečeno, celá Evropa, východní i západní, prováděla po válce populární (či populistické) hospodářské reformy. Proč? Protože lid to tak chtěl. Z hlediska někoho, kdo zažil dvě těžké krize během 20. a 30. let a pak tíživé období války, mohlo na jít první pohled o dobrý obchod – vyměnit svobodu za stát blahobytu. Blahobyt sice relativně skromný a na omezenou dobu, ale šlo o příslovečného vrabce v hrsti. Pozor, zde není řeč pouze o komunisty ovládaném Československu, ale též o Británii a Francii, což byly státy nepochybně demokratické. I Západ totiž po válce zaznamenal významné omezení ekonomických svobod. Rozdíl byl pouze v tom, že zavedení socialismu v totalitním státě bylo nevratné – nebo alespoň mělo být. V 50. letech zkrátka celé Evropě dominovala politická levice. Na Západě levice relativně umírněná, připouštějící demokratické volby a změnu hospodářských poměrů, v Československu a dalších státech sovětského bloku levice extrémní. Každá levice je spojena s posílením moc státu; extrémní levice znamená absolutní moc státu. A absolutní moc s sebou nutně přináší teror. Dnes míváme sklony vidět právě jen ten teror. Ano, justiční vraždy Milady Horákové nebo Heliodora Píky mají v sobě tragickou velikost. Můžeme polemizovat o bratrech Mašínových, ale ať už si o nich myslíme cokoli, neodepřeme jejich příběhu dramatickou sílu. Podobně je to se stovkami dalších, kteří prožili mučení a dlouhé tresty v komunistických žalářích. Ve srovnání s tím se historie 70. a 80. let jeví jako trapně malicherná. Vždyť už nešlo o život. Za politické názory se už nepopravovalo, počet politických vězňů byl malý a tresty mnohem mírnější. Vládli nám takoví trošku legrační páprdové, nikoli krvavá monstra jako Gottwald a jeho klika. Jistě, byly problémy s cestováním, také banány a toaletní papír občas nebyly k sehnání, ale jinak to bylo celkem snesitelné nebo přímo pohodové – takový je zhruba pohled těch, kteří již zapomněli anebo naopak těch, kteří se narodili až po roce 1989. Ve skutečnosti historie let 1969-1989 nebyla vůbec trapně malicherná. Skutečnost, že režim přistoupil k jiným represivním prostředkům, neznamená, že byl méně totalitní. Ale nejprve něco k těm prostředkům. Když je člověk v krajní situaci, je schopen hrdinských činů. I obyčejný člověk je schopen snášet nepohodlí, mučení a riskovat život, pokud je přesvědčen, že to má smysl pro svobodu či záchranu svých blízkých nebo svého národa. Obě světové války poskytly v tomto směru hodně příkladů. Naopak období 70. a 80. let bylo v tomto směru pozoruhodně nedramatické. Režim se uchýlil k mnohem měkčím formám nátlaku. Již se nehrozilo šibenicí nebo uranovými doly, ale zaražením kariéry či jen pouhým odmítnutím povolení výjezdu na zahraniční dovolenou. Nad každým, kdo měl děti, pak visela hrozba – někdy vyřčená, někdy ne – zákazu studia na střední či vysoké škole. Brát si kariéru dětí jako rukojmí byl obzvláště zbabělý, ohavný, ale velmi účinný trik socialistického režimu. Člověk, který má na výběr mezi zachováním vlastní sebeúcty a možností studia svých dětí, nakonec téměř raději zahodí své ideály. Argument „proč by sis měl hrát na hrdinu, stejně nic nezměníš, když jim to podepíšeš (například souhlas s pobytem sovětských vojsk), když půjdeš k „volbám“ (s jedinou kandidátní listinou komunisty vedené Národní fronty), když se ukážeš na Prvního máje, a tak dále“ byl nesmírně silný. Kdo by si hrál na hrdinu, když šlo vlastně jen o maličkosti! Reálně socialističtí vládci si počínali chytře: vzali lidem příležitost ukázat osobní statečnost. Každý byl ovšem vystaven řadě situací, kdy zdánlivě o nic nešlo. Ve skutečnosti šlo o hodně: o postupné rozpouštění osobnosti, o budování poraženecké mentality. Z dnešního pohledu mohou takoví lidé připadat – hlavně mladším generacím – jako ustrašené stádo. Musíme si ovšem uvědomit, že v roce 1972 nebo 1980 nebo dokonce ještě 1987 nikdo nevěděl, jak dlouho může reálný socialismus ještě trvat: zda desítky nebo možná stovky let. Naši předkové zažili cizí nadvládu, která trvala téměř 300 let, takže existoval precedent. Existovala tedy silná a racionální motivace pro nedobrovolnou konformitu s režimem. Dalším pilířem socialismu byl systém hierarchické kontroly. Na úrovni podniků, škol nebo úřadů drželi režim lidé, kteří odpovídali okresu. Na okrese odpovídali kraji, kraj Praze a Praha Moskvě. Každý příslušník této hierarchie žil v neustálých starostech, aby si nerozhněval „ty nahoře“. Od roku 1968 navíc stály v pozadí početné sovětské jednotky na československém území. Tak se stávalo, že nižší články řízení bývaly papežštější než sám moskevský papež Leonid Iljič. Tento mechanismus zároveň vysvětluje, proč v reálném socialismu neexistoval ani soukromý obchod s potravinami, obuvník nebo holič. (Údajně několik takových existovalo i za socialismu, ale v praxi jsem tehdy žádný soukromý obchod nebo dílnu neviděl.) Režim byl mechanismem hierarchické kontroly udržován na maximální míře marxisticko-leninské ortodoxie, která nepřipouštěla ani soukromé vlastnictví holičského křesla. Téměř všichni věděli, že Československá socialistická republika rok od roku více ekonomicky zaostává, stejně jako ostatní země RVHP (Rady vzájemné hospodářské pomoci). Věděli, ale nemohli proti tomu nic udělat. Hrát si na hrdiny? A co když se komunisté udrží ještě dalších dvacet nebo třicet let, chcete, aby se vaše děti živily tou nejpodřadnější prací, kterou reálný socialismus může nabídnout? Ne, nechcete. Nicméně síla režimu ochabovala každým rokem. Socialistické podniky byly řízeny jako neziskovky, velmi bohatí jednotlivci neexistovali. Daňové příjmy státního rozpočtu byly proto omezené – stejně omezené musely být i výdaje sociálního státu. I životně důležité zákroky byly v socialistickém zdravotnictví na příděl. Socialistický průmysl zaostával, neboť neexistovali podnikatelé, pouze stranou dosazení úředníci v čele státních podniků. Kromě toho, ziskové podniky musely dotovat ty ztrátové z důvodu udržení politicky prioritní plné zaměstnanosti. Nedostávalo se prostředků na investice, natožpak na výzkum a vývoj. Státní bytová výstavba zaostávala kvantitativně i kvalitativně za potřebami obyvatelstva, protože politicky žádoucí nízké nájmy neumožňovaly financovat dostatečnou produkci bytů. Soukromá (individuální) bytová výstavba se potýkala s chronickým nedostatkem materiálu, typickým rysem regulovaných cen a dalších socialistických politik. Krátce řečeno, systém cukru a biče nakonec trpěl nedostatkem cukru. Každým rokem klesal počet autentických přívrženců socialismu. V 50. a v 60. letech bylo ještě hodně těch, kdo zažili krizi v roce 1921, Velkou hospodářskou krizi ve 30. letech, okupaci v letech 40. a upřímně věřili, že komunisté přinesli mír, svobodu a hospodářský vzestup. (Mimochodem, dvě velké krize během první republiky byly způsobeny zcela chybným mixem měnové a rozpočtové politiky. Nešlo tedy o selhání kapitalismu, nýbrž státu, ale to je jiné téma.) Během 60. a 70. let však docházelo ke generační výměně. Generaci vděčných dělníků, členů Lidových milicí pamatujících předválečnou nezaměstnanost, vystřídala generace zcela jiná. Obrazně řečeno, dechovku, operetu a swing vystřídaly rock'n'roll, disco a folk. Mladší generace si méně vážily sociálních jistot a mnohem více vnímaly nesvobodu v oblasti cestování, vzdělávání, pracovního uplatnění a samozřejmě i ve výběru hudebních žánrů v rozhlase, televizi a v prodejnách gramodesek. Od rostoucí nespokojenosti však byla ještě dlouhá cesta k otevřené vzpouře: z důvodů popsaných výše. Musela teprve přijít technologická revoluce 80. let, aby ekonomické a technické zaostávání socialismu přímo bilo do očí. Teprve poté si kritická masa obyvatel uvědomila, že socialismus nemá budoucnost – a že myslet na děti neznamená konformitu se socialismem, ale jeho svržení. Osmdesátá léta byla zároveň výjimečná i v tom smyslu, že přinesla alespoň dočasný odklon od levicové ideologie nejen na Východě, ale i na Západě. Ikonami oné doby byli Ronald Reagan, Margaret Thatcherová a Jan Pavel II., jednoznačně nesocialistické politické osobnosti. Proto v 90. letech dosáhla značné popularity teorie profesora filosofie Francise Fukuyamy o konci dějin. Lidstvo podle ní dosáhlo ideální a konečné fáze vývoje, neboť nic lepšího než demokracii spojenou s tržní ekonomikou již nelze vymyslet. Konec dějin neznamená konec událostí, ale dosažení stavu společnosti, který již nelze zásadně zlepšit. Máme však rok 2020 a v Evropě již dospěla nová generace. Zcela jiná než ta, která svrhla reálný socialismus na Východě a zvolila Reagana a Thatcherovou na Západě. Obrazně řečeno, na ulicích západoevropských měst nyní můžeme slýchat spíše rap a řadu hudebních žánrů orientálního původu spíše než rock'n'roll, disco nebo folk. Podíváme-li se například na Francii, vidíme největší podíl státního přerozdělování na světě, který je zároveň doprovázen chronicky vysokou nezaměstnaností: míra nezaměstnanosti mládeže do 24 let činila v roce 2019 – na vrcholu hospodářské konjunktury – 19,6 procent. Je toto skutečně stav společnosti, který nelze zásadně zlepšit? Mnoho Francouzů si myslí, že nikoli – a nejde jen o Francouze. Bohužel, národy, které socialismus nikdy nepoznaly, vidí právě v něm klamnou naději. Současná mladá generace na Západě (a částečně i na Východě) začíná svojí mentalitou připomínat spíše dělníky z Kolbenky nebo Zbrojovky v roce 1932 než svobodomyslnou mládež roku 1989. Především jí jde o sociální výhody, v první řadě s jistotou zaměstnání. (Zaměstnání by ovšem nemělo zahrnovat příliš mnoho práce, zejména ne manuální.) Dále jde o levné dotované bydlení, státem placené zdravotnictví a školství. Novinkou, o které se radikálně levicovým dělníkům ze 30. let neodvážilo ani snít, je státem garantovaný minimální bezpodmínečný příjem. Dějiny se ovšem nikdy neopakují zcela doslova. Reálný socialismus v čele s komunistickou stranou je věcí minulosti. Demografické i politické změny posledních let však hrozí návratem socialismu v jiných barvách, s jinými hesly, s jinými vůdci a pozměněnou ideologií. Stále však půjde o extrémistickou doktrínu dávající všechnu moc státu a omezující práva a svobody obyvatelstva – v jeho vlastním zájmu, jak vám novodobí socialisté a komunisté rádi a ochotně vysvětlí. Rovněž vám vysvětlí, že „komunismus nebyl ten pravý socialismus“, případně, že „stalinismus neměl se skutečným komunismem nic společného“. Dějiny zřejmě ještě nekončí; cukr a bič mají i dnes velkou budoucnost. Ilustrační fotografie: Pavel Kohout
0 Comments
Nová verze (RELEASE 2.1) byla uvedena na trh podle plánu 15. srpna 2020 pro systém Windows 10. Verze pro macOS Catalina bude následovat koncem srpna. A co je v nové verzi vlastně nového? Vylepšení verze RELEASE 2.1 oproti RELEASE 2:
Proberme si vše pěkně popořadě. FUNKCE SCRIPT Méně zkušení uživatelé RELEASE 2 mívali často problémy s nalezením vhodné soustavy kritérií, která by byla použitelná jako prodejní nebo nákupní signály. Nyní již tato kritéria jsou předem připravena: stačí stisknout tlačítko SCRIPT ve formuláři SCANNER a počkat několik sekund či desítek sekund (podle výkonnosti vašeho počítače). Výsledek vypadá takto: Vidíme známý barevný graf zobrazující nadhodnocení nebo podhodnocení indexu (v tomto případě Dow Jones Industrial 30) v průběhu historie až do současnosti. Kromě toho si povšimněte dvou pruhů pod hlavním grafem. Oranžová barva (AMBER) signalizuje období vhodná pro prodej, světle modrá (SKY BLUE) časové intervaly vhodné pro nákup akciového indexu. Nemusíte tedy složitě hledat vlastní kritéria, funkce SCRIPT udělá vše za vás! DVOJITÝ SCANNER Verze RELEASE 2 přinesla možnost systematického zkoumání historie akciového indexu pomocí funkce SCANNER. Ukázalo se, že je velmi praktické mít scannery dva současně: jeden pro prodejní signály, druhý pro signály k nákupu. Na snímku obrazovky vidíme formulář SCANNER se vstupními kritérii (dole) a zároveň část výstupu (horní tabulková část). Ovládání je intuitivní: zadáte kritéria ve formě intervalů od-do (from-to), stisknete tlačítko SCAN a výsledek se za chvíli objeví ve formě tabulky a chcete-li, rovněž v podobě výše uvedeného grafu MARKET THERMOVISION. V tomto konkrétním příkladě vidíme na tabulce zajímavé období od září 2007 do května 2008: jak je zřejmé, varování před Velkou finanční krizí bylo k dispozici včas a pro každého, kdo sledoval stejné ukazatele jako ROBOT INVESTMENT CALCULATOR! Uživatelé RELEASE 2 postřehnou, že do vyhledávacího formuláře přibyla dvě nová kritéria: Bank-O-Meter y-o-y delta a Wilshire-DJ valuation delta. Podívejme se na ně zblízka. Bank-O-Meter y-o-y delta Složitý název tohoto indikátoru skrývá jednoduchý poznatek: před finanční krizí nebo v jejím počátečním stádiu bývá bankovnictví v červeném sektoru, protože je příliš aktivní (z řady důvodů, které můžeme probrat na jiném místě). Naopak po finanční krizi bývá v útlumu. Menší (tyrkysová) ručička na obou cifernících ukazuje stav bankovnictví před rokem, tedy 16. 5. 2007, respektive 16. 5. 2008. Rozdíl mezi oběma ručičkami je indikátor zvaný Bank-O-Meter meziroční (year-on-year) delta. Jeho hodnota je číselně vypsána na ciferníku.
Často, ačkoli ne vždy, bývá vysoká hodnota delty signálem pro opuštění trhu, zatímco hluboce záporná hodnota signalizuje vhodný čas pro nákup akciového indexu. (pokračování)
Hrubý domácí produkt je zastaralá, nepřesná a možná i politicky manipulovaná veličina, kterou bychom měli nahradit něčím lepším a pokrokovějším. Takový názor bývá alespoň častý v dobách, kdy se nic zvláštního neděje. Jakmile ovšem HDP poklesne o pět nebo o více procent, všichni se najednou starají jen o jedno: jak ven z hospodářské krize.
Podle předběžných odhadů HDP za druhé čtvrtletí 2020 poklesne v rámci eurozóny o 15 procenta, v rámci celé EU o 14,4 procenta. Česká ekonomika poklesla o 10,7 procenta. Tyto údaje se týkají změny ke stejnému období minulého roku, což je důležité. Před několika dny totiž vzbudila mezi laickou veřejností šok zpráva z USA, podle níž americká ekonomika poklesla o 33 procent. Zde se ovšem jednalo o anualizovanou změnu vzhledem k předchozímu čtvrtletí. Měřeno stejnou metodikou, americká ekonomika poklesla meziročně o 9,5 procenta. GRAF: Hrubý domácí produkt, USA, stálé ceny Tyto údaje je vhodné brát opatrně. Předně, jde pouze o prvotní odhady na základě nekompletních statistik. Za druhé, bylo by předčasné tvrdit „Amerika je lepší“ jen na základě dvou čísel. USA totiž pro záchranu ekonomiky provedly bezprecedentní rozpočtovou expanzi a dále peněžní expanzi srovnatelnou s první polovinou 80. let. Uvažme, že objem likvidních peněz rostl v USA téměř třicetiprocentním meziročním tempem (v EU o 11 procent.) Od února 2020 přibylo v USA více dolarů, než kolik jich celkově existovalo v říjnu 1997. (Ano, zde můžeme hledat příčiny růstu amerických akcií, ale zároveň oslabení dolaru.) Dopady vládních politik na veřejné rozpočty (v USA i v Evropě) budou vyčísleny až později, ale je zřejmé, že nebudou hezké. Znamená to ohrožení stability veřejných financí? Ale kdepak. Výnosy státních dluhopisů na obou stranách Atlantiku již dosáhly tak nízkých hodnot, že finanční trhy spíše sponzorují státy než aby na jejich dluhopisech něco vydělávaly. Amerických desetiletý federální dluhopis nesl podle posledních údajů 0,55 procenta ročně – ještě začátkem roku 2019 to bylo 2,66 procenta. Německý státní desetiletý dluhopis ovšem investorům prodělává 0,56 procenta ročně. Evropské úrokové sazby šly k nule (a pod ni) dříve než USA, protože Evropská centrální banka chápala, že „normální“ sazby by znamenaly bankrot jižního křídla eurozóny. Americký Federální rezervní systém zřejmě bude politiku extrémně nízkých sazeb následovat z analogických důvodů: žádný centrální bankéř si nebude chtít dávat do životopisu větu „trváním na vysokých sazbách způsobil platební neschopnost vlády Spojených států amerických.“ Menší centrální banky (včetně ČNB) budou muset sledovat světový trend. Prakticky to znamená definitivní konec jedné éry – éry, kdy se říkalo „státní dluhopis poskytuje nevelký, ale jistý výnos.“ Po koronaviru bude platit, že do státních dluhopisů investují jen ti, co ze zákona musí: pojišťovny a penzijní fondy. Kdo nechce prodělat a má všech pět pohromadě, vyhne se státním dluhopisům obloukem. Toto nové paradigma bude patrně platit nejméně několik desítek let. Lze si představit, že během dlouhého období budou státní dluhy „rozpuštěny“ v nominálním růstu ekonomiky a zároveň vznikne poptávka po dezinflační politice, podobně jako kolem roku 1980. Za těchto okolností mohou úrokové sazby opět růst, ovšem mnozí z nás (zejména starší čtyřiceti let) se toho již nedožijí. GRAF: Výnos desetiletého federálního dluhopisu (konstantní doba splatnosti) Pokud jde o dosavadní učebnice makroekonomie, financí, investic a portfolio managementu, nejlépe na nich vyděláme tak, že je odvezeme do sběru. Získáme tak nevelký, ale jistý výnos. Kdo ale bude psát nové učebnice a co v nich bude? Svoji velkou šanci ucítili příznivci tzv. moderní měnové teorie (Modern Monetary Theory). Tato myšlenková škola tvrdí ve zkratce toto: „Na rozpočtových deficitech nezáleží. Suverénní stát si může vždy natisknout nové peníze a nikdy neutrpí platební neschopnost. Záleží na plné zaměstnanosti, kterou by stát měl garantovat. Inflace není problém, protože vždy lze zvýšit daně z příjmu či z majetku a tak odčerpat od občanů nadbytečné úspory. Kromě toho plná zaměstnanost povede k vyšší produkci, která má sama o sobě protiinflační účinky.“ Připadá vám to jako návod, jak opakovat úspěchy hospodářských tygrů jménem Zimbabwe, Venezuela anebo Polsko či Jugoslávie 80. let? Jde o ekonomický program hnutí Antifa či mladých příznivců KSČM? Ale kdepak. Za těmito a dalšími podobnými názory stojí řádní profesoři akreditovaných a respektovaných amerických univerzit. Ano, samozřejmě, jsou to úplné nesmysly, ale tyto nesmysly mají bezchybnou logickou stavbu, takže je těžko argumentačně vyvrátíte. Ano, stojí na nerealistických předpokladech, ale zastánce MMT nezajímají předpoklady, nýbrž sociální spravedlnost. A pokud se MMT chopí evropská a americká levice, budeme mít na generaci či dvě o zábavu postaráno. Na druhý kvartál roku 2020 s jeho dvojciferným hospodářským propadem pak budeme vzpomínat s nostalgií jako na staré zlaté časy. psáno pro Lidové noviny
Nedávno mi v poštovní schránce přistál email od jednoho investora, který je znepokojen vývojem situace na trzích. Ocituji alespoň úvod:
"Vážení investoři, navazuji na prosbu mých dlouhodobých investorů, kteří se ptají na můj osobní názor na aktuální dění na trzích. Rád bych na začátku podotknul, že je to můj osobní názor a nejedná se o doporučení. Akcie jsou odtržené od ekonomické reality!!! Jak je o mě známo, tak z investičního hlediska jsem vždy upřednostňoval investovat do firem skrze jejich akcie. V posledních měsících se musím přiznat, že takto uměle podporovaná ekonomika mi dělá obavy a nedává to ekonomicky vůbec žádný smysl." Názor, že ceny akcií jsou odtržené od ekonomické reality není ojedinělý. Vskutku, pohled na poslední statistiky HDP, průmyslové výroby a zaměstnanosti prakticky ve všech vyspělých zemích neposkytuje mnoho prostoru pro radost. Důvody známe všichni, netřeba je rozebírat. Proč ale ceny akcí zaznamenaly od března 2020 takový růst, zatímco ekonomiky strádají? Předně si musíme uvědomit opomíjenou pravdu, že burza není „barometrem ekonomiky“. Nikdy nebyla a ani to není jejím účelem. Zkoumáme-li korelace výnosů akciových indexů s vetšinou základních makroekonomických veličin (HDP, zaměstnanost, inflace spotřebitelských cen, průmyslová výroba, objem investic, bilance obchodní i platební), nezjistíme obvykle nic použitelného. Korelace bývají prakticky nulové. Účelem burzy je poskytovat trh pro kapitál, primární i sekundární. Cena kapitálu je dána momentální nabídkou a poptávkou, která se může řídit výnosy (zisky na akcii, mírou dividend, úrokovými mírami), ale také iracionálními faktory. Vznikají obavy, že nynější (řeč je o období konce března až začátku července 2020) ceny akcií jsou určeny právě oněmi iracionálními faktory – a až trh konečně přijde k rozumu, indexy spadnou o desítky procent. Analytik Albert Edwards dokonce nedávno vyslovil názor, že hlavní americký akciový index S&P 500 může spadnout až na zlověstných 666 bodů, což byla jeho minimální hladina na jaře 2009, tedy po Velké finanční krizi. Možná dokonce ještě hlouběji. Vraťme se však k otázce nabídky a poptávky. Pokud jde o nabídku, zde se situace mění dosti zvolna. Akciových emisí nijak drasticky nepřibývá ani neubývá. Počet akcií na trhu ovšem postupem času spíše ubývá, pokud hovoříme o nejatraktivnějších titulech. Například akcií Apple bylo v roce 2016 v oběhu 5,49 miliardy, zatímco koncem prvního čtvrtletí 2020 již jen 4,41 miliardy. Je to dáno tím, že zpětné odkupy akcií jsou daňově efektivnějším nástrojem pro distribuci zisků než dividendy. Jelikož nelze čekat zásadní změnu zdanění dividend (zejména v USA, což je trh, o němž je zde řeč), je pravděpodobné, že zpětné odkupy budou pokračovat. Pravděpodobně nikoli až do stavu, kdy akcie Apple nebo podobných společností zmizí z trhu, ale bude jich méně. Budou vzácnější a tudíž cennější. Na nabídkové straně jsou tedy spíše argumenty pro růst cen akcií. Ale co poptávka? Ta je určena především dvěma faktory: (a) objemem peněz v oběhu; (b) výnosy „konkurenčních“ aktiv, což jsou zejména dluhopisy a nemovitosti. Zastavme se nejprve u konkurence. Koncem roku 2016 nesl desetiletý americký federální dluhopis úrokový výnos 2,45 %. V září 2007 (těsně předtím, než akcie začaly padat v důsledky Velké finanční krize) to bylo 4,59 %. V březnu 2000 (období prasknutí dot.com bubliny) 4,93 %. Nyní desetiletý dluhopis federální vlády nese 0,67 % (ke dni 8. července 2020). Co to znamená? Znamená to, že vládní dluhopisy, nejlikvidnější a nejbezpečnější alternativa k vlastnictví akcií, nejsou příliš atraktivní. Pokud jde o spořící účty, ty jsou atraktivní ještě méně. Vsuvka pro příznivce tradičního poměru P/E: z elementární finanční matematiky vyplývá, že rovnovážné P/E by se mělo rovnat převrácené hodnotě referenční úrokové sazby. Pokud za tuto referenční sazbu použijeme výnos zmíněného dluhopisu, dostáváme 1/0.67 % = 149,25. Takové je tedy rovnovážné P/E pro hlavní americký index v červenci 2020. Je-li skutečné P/E rovno třeba třiceti nebo šedesáti, znamená to, že podle tohoto měřítka je trh stále podhodnocený. (Upozornění: používání zastaralé a metodicky nespolehlivé metriky, jakou je P/E, nedoporučujeme.) Pokud jde o výnosy z nemovitostí, americké byty ve velkých městech nesou 2,91 % hrubého, tedy před zdaněním a bez uvážení nákladů na údržbu a dalších výdajů (index Global Property Guide). Poznámka: málokdo z realitní branže si uvědomuje, jak silně jsou ceny a výnosy v tomto sektoru závislé na vývoji trhu dluhopisů – často slýcháme divení, proč ceny bytů rostou, zatímco nájmy nikoli. Nemovitosti ovšem do značné míry sledují dluhopisovou matematiku, aniž by ji „realiťáci“ vůbec museli znát! To hlavní ovšem teprve přijde. Ceny akcií jsou dány objemem peněz v ekonomice. Čím více peněz, tím větší ceny. Kvantitativní teorie peněz je ostatně nezbytnou součástí každé učebnice makroekonomie. Co už ale v učebnicích kupodivu nenajdete, je vztah mezi peněžní zásobou a cenami akcií. Je to zarážející opomenutí, protože růst peněžní zásoby je jediným důvodem, proč ceny akcií udržují dlouhodobý růstový trend. Zde je ovšem zapotřebí učinit ještě dvě poznámky. Za prvé, pokud je finanční a hospodářský systém daného trhu nějak „rozbitý“ či vážně poškozený, ceny akcií nemusí růst stejným tempem jako peněžní zásoba. Týká se to zejména Evropy, která dodnes zápasí s následky Velké finanční krize. Pokud je tržní kapitalizace indexů postavena z velké části na bankovnictví a pojišťovnictví, nelze se divit, že ceny bankovních akcií klesají a tržní indexy s nimi. Zde je řeč především o Itálii a Velké Británii, ale také o Francii a o Německu. (Evropě se však budeme věnovat důkladněji v jiném příspěvku.) Vraťme se do Ameriky. Obavy z důsledků „pumpování peněz“ jsou značné, nervozita z otázky „kdy už ta bublina konečně praskne“ je nezanedbatelná. Ale co se může ve skutečnosti stát? Odpověď nám mohou poskytnout některé události z Jižní Ameriky. Tato část kontinentu historicky trpěla podstatně méně ekonomicky zdatnými vládami než USA. Nejrůznější ekonomické experimenty byly v této části světa běžné, většinou s neblahými důsledky. Platí to i pro zmíněné „pumpování peněz“. Podívejme se například na Brazílii, kde v 80. letech a začátkem let 90. zuřila hyperinflace v dimenzích osmi desítkových řádů. Růst cen akcií v domácí měně byl velmi podobný růstu objemu peněžní zásoby. 
Akciový trh byl vlastně jedinou možností (kromě nákupu cizích tvrdých měn), jak si zachovat hodnotu majetku a možná ještě vydělat. Brazílie měla to štěstí, že neutrpěla bankovní krizi (v podmínkách hyperinflace ostatně reálná hodnota špatných úvěrů rychle klesá, což je z tohoto hlediska paradoxně dobře.)
Existuje země s ještě horší hospodářskou politikou než Brazílie? Ale ano, zajisté. Podívejme se do Venezuely. 
Tento graf ukazuje závislost cen akcií (svislá osa) na objemu peněz (vodorovná osa). Zdůrazněme, že venezuelská peněžní zásoba vzrostla během sledovaného období o dva desítkové řády (používáme logaritmickou stupnici). Navzdory neuvěřitelně špatné hospodářské politice se však akciovému trhu relativně dařilo, neboť i v tomto případě akcie představovaly záchranu před hyperinflací. (Údaje po roce 2016 nejsou k dispozici, neboť Venezuela přestala publikovat použitelné údaje o inflaci a statistiky peněžní zásoby již nepublikuje vůbec. Víme ovšem, že ceny venezuelských akcií od roku 2017 stále raketově rostou.)
To samozřejmě není bez problémů, neboť vysoká inflace s sebou nese řadu hospodářských potíží. Nicméně se tím odpovídá na otázku, jaké jsou hranice „pumpování peněz“: nejsou vůbec žádné. A kdy praskne bublina? Vlastně ani nikdy prasknout nemusí. 
Pokud ještě nevíte, co je to Robot Investment Calculator (RIC): je to aplikace, která pomáhá investorům najít správný čas pro koupi akcií a pro jejich prodej. RIC se specializuje na americké akcie, a to pouze na akciové indexy, ovšem je v tom zcela mimořádně dobrý. Proč je RIC tak výjimečný? Nepoužívá technickou analýzu, neboť ta nefunguje. Kdyby fungovala, na světě by existovaly miliony bohatých technických analytiků. Sám jsem v životě potkal pouze dva. RIC nepoužívá ani fundamentální analýzu, neboť je již zastaralá. Kdyby nebyla, na světě by existovaly miliony Warrenů Buffettů. Ve skutečnosti však existuje jen jeden. Konečně, RIC nepoužívá ani klasickou makroekonomickou analýzu. Zkrátím to: kolik znáte bohatých profesorů nebo doktorů v oboru ekonomie? Robot Investment Calculator má tu unikátní vlastnost, že vám nenabídne učebnicové banality, ale něco, co skutečně funguje a co je na trhu vyzkoušeno od roku 2009. Poslední verze RIC (RELEASE 2.1) má řadu nových funkcí a vylepšení. Uveďme je v pořadí podle přibližné důležitosti. 1. Dvojitý (a rychlejší) scanner Scanner v předchozí verzi RELEASE 2 umožňoval hledat v historii trhů situace, kdy hodnoty klíčových indikátorů odpovídaly zadaným kritériím. Tak bylo možné hledat kombinace hodnot, které by byly použitelné jako prodejní nebo nákupní signály. Dvojitý scanner ve verzi RELEASE 2.1 umožňuje pracovat současně s prodejním a nákupním signálem, případně s dvojitým prodejním nebo dvojitým nákupním signálem. Jde o podstatné vylepšení užitné hodnoty aplikace. Výpočet navíc běží rychleji, protože algoritmus byl optimalizován. Kromě toho lze zapnout režim „Superfast“, který vypíná průběžné zobrazování grafu v obrazovce THERMOVISION, což podstatně urychluje výpočet. Na obrazovce THERMOVISION je sepnutí každého ze scannerů indikováno žlutým, respektive světle modrým pruhem pod hlavním grafem. Získáte tak dokonalý vizuální přehled, kdy a na jak dlouho byly podmínky obou scannerů splněny. Detailní přehled pak naleznete v tabulce, která je umístěna ve stejném okně jako vstupní formulář. 2. Nová rozhodovací kritéria Aplikace Robot Investment Calculator má velmi omezenou sadu indikátorů, které slouží jako podklad pro rozhodování. Má to svůj hluboký důvod: naprostá, drtivá většina všech informací na finančních trzích jsou jen šum, informační hlušina. Jejich používání nevede ke zlepšení výnosů při investování, pouze má za následek generování nákupů a prodejů s víceméně náhodnými výsledky. V aplikaci RIC máte extrémně omezenou paletu nástrojů – můžete si ale být jisti tím, že obsažené indikátory mají významnou informační hodnotu. Nové indikátory jsou tyto: ● Meziroční rozdíl v hodnotě Bankometru Není novinkou, že změny v aktivitě bank jsou úzce svázány s vývojem ekonomiky a také akciových trhů. Výrazné oslabení úvěrové činnosti, stejně jako její posílení, nese významnou informaci o směřování ekonomiky. Proto byl tento údaj zahrnut mezi rozhodovací veličiny v rámci funkce HISTORY SCANNER. ● Rozdíl mezi hodnocením indexu Wilshire 5000 a DJ 30 Index Wilshire 5000 je vážený kapizalizací podkladových akcií, index Dow Jones nikoli. Jakou hodnotu má tato informace? Za určitých okolností vznikají na akciovém trhu cenové bubliny. Lze je poznat nejčastěji podle toho, že ceny malého počtu akcií (často z určitého odvětví) procházejí obdobím závratného růstu, což se odráží na jejich kapitalizaci. Výsledkem může být rozdíl v hodnocení obou uvedených indexů. Příklad 1. Dne 30. března 2000 byl index Wilshire 5000 nadhodnocen o 105,98 procent podle indikátoru Equity Valuation. Index Dow Jones byl téhož dne nadhodnocen o „pouhých“ 69,88 procenta. Rozdíl ve výši 36,10 procenta jednoznačně ukazoval na pokročilé stádium bubliny. Příklad 2. Dne 10. října 2002 byl index Wilshire 5000 podhodnocen o 17,80 procenta podle indikátoru Equity Valuation, zatímco index Dow Jones byl podhodnocen o 13,39 procenta. Rozdíl ve výši -4,41 procenta ukazoval na „antibublinu“, tedy na období mimořádně vhodné pro nákup akcií.
● Indikátor recese a včasného varování před recesí Tyto indikátory umožňují zadat podmínku, zda tvar výnosové křivky federálních dluhopisů signalizuje recesi (či nikoli), anebo zda signalizuje včasné varování před recesí (nebo naopak nesignalizuje). Obojí má významnou informační hodnotu pro akciový trh. 3. Rovnovážné P/E Ve Westbourne Technologies Ltd nejsme fanouškové poměrového ukazatele P/E. Má to svoje hluboké důvody. Především jde o to, že tento indikátor je notoricky známý a nenese proto mnoho užitečné informace. Kromě toho jde buď o indikátor z podstaty věci zastaralý (trailing P/E) anebo závislý na subjektivních názorech analytiků (forward P/E). Nicméně přesto jsme se rozhodli P/E alespoň částečně analyticky pokrýt na četné žádosti našich uživatelů. V ciferníku Equity Valuation tedy ve verzi RELEASE 2.1 najdete údaj zvaný Equilibrium P/E. Co to znamená? Jde o teoretickou rovnovážnou hodnotu ukazatele P/E odvozenou z výnosu desetiletých federálních dluhopisů. Podstatou je logická úvaha, že o přízeň investorů soutěží akcie a dluhopisy. Čím vyšší výnos do doby splatnosti dluhopisy nabízejí, tím jsou akcie relativně méně atraktivní a jejich rovnovážné P/E tedy bude nižší (a samozřejmě naopak). Příklad 1. Ke dni 9. 3. 2000 (v době, kdy praskala dot.com bublina) bylo rovnovážné P/E rovno hodnotě 15,65. Index S&P 500 měl tehdy P/E rovno 29,41 – což znamená, že byl zřetelně nadhodnocený vzhledem k rovnovážné hodnotě. Příklad 2. Přesně o 20 let později (v době pádu akcií během koronavirové krize) mělo rovnovážné P/E hodnotu 135,14. Index S&P 500 měl tehdy hodnotu P/E rovnou 19,02 – byl tedy hluboce podhodnocený. Samozřejmě, že P/E by nemělo být používáno jako hlavní indikátor (nemuselo by být používáno vůbec, existují lepší indikátory). Když už je ale přece jen používáte, měli byste jej hodnotit správně: abyste neskončili jako leckterý amatérský napodobovatel Mudrce z Omahy. Ceny nemovitostí jsou ještě populárnějším konverzačním tématem než ceny akcií. Každý ví, že časem rostou. Málokdo ví, proč vlastně rostou. Zde je graf růstu cen rezidenčních nemovitostí podle Českého statistického úřadu. Jak si každý může spočítat, za patnáct let od prvního čtvrtletí 2005 ceny vzrostly v ČR o 61,38 %, v Praze o 84,95 % a v ČR bez Prahy o 38,50 %. Uvedené období zahrnuje i bublinu a její splasknutí v roce 2008. Jsme na počátku nové bubliny? Ukažme si nejprve, proč ceny nemovitostí rostou a jak vznikají bubliny. Následuje graf peněžní zásoby M1 (likvidní peníze) v české ekonomice. Zdroj: ČNB Za stejných patnáct let (2005-2020) vzrostl objem likvidních peněz v české ekonomice o 10,08 %. Peněžní inflace není tedy zanedbatelná. Kdyby nebylo nouzových opatření ohledně koronaviru (viz skok během posledních tří měsíců) a nešťastných a zbytečných devizových intervencí během let 2013-2017, peněžní inflace by byla o pár procent ročně nižší. Ale stalo se, musíme vycházet z faktů. Ještě důležitější pro ceny nemovitostí než peněžní zásoba je úvěrová inflace. Ta dosahovala během let 2002-2007 hodnoty kolem 30 procent ročně. Během finanční krize – která v českém prostředí vlastně ani nebyla skutečnou krizí – se dynamika růstu pouze zpomalila. Stačilo to na vyvolání pokles cen, který trval několik let a byl dost znatelný. Dodejme, že během sledovaného období 2005-2020 rostl objem úvěrů domácnostem na bydlení o 12,70 % v průměrném ročním vyjádření. Teoreticky bychom mohli sestavit diferenciální rovnici druhého řádu, kde by ceny nemovitostí byly funkcí absolutní hodnoty objemu úvěrů, první derivace této hodnoty (trendu) a její druhé derivace (zrychlování či zpomalování trendu). Nicméně v praxi bychom narazili na skutečnost, že do hry vstupují ještě jiné faktory, které jsou obtížně pozorovatelné a ještě hůře vyčíslitelné. Diferenciální rovnice bývají jen velmi výjimečně schopny prakticky popsat ekonomickou realitu, jakkoli dobře vystihují teoretickou podstatu věci. Mimochodem, aby se nezdálo, že jde výhradně o českou specialitu: následující obrázek ukazuje vývoj peněžní zásoby M1 a cen nemovitostí v Norsku. Vidíme prakticky stejný obraz, včetně zhoupnutí cen po finanční krizi v roce 2008. A jak se budou ceny vyvíjet dále? Vše závisí na objemu peněz a úvěrů. Chcete levnější byty? Pak by se vám hodila pořádná finanční krize -- samozřejmě s vědomím, že jejím důsledkem by byla další, ještě masivnější peněžní inflace.
Moderní člověk věří vědcům, věří jejich počítačovým modelům, věří informačním technologiím. To je samozřejmě pokrok oproti minulým staletím, kdy lidé věřili pověrám a předsudkům nejrůznějšího druhu. Nicméně nic není dokonalé. I vědci se občas mýlí a pokud jde o počítačové modely, jsou dobré jen do té míry, do jaké jsou správné jejich algoritmy a vstupní data. Pro příklad nedokonalého vědeckého odhadu citujme článek Smrtelná nákaza se šíří z Číny (Lidové noviny, 22. ledna 2020): „Ačkoli toho o původu aktuálně se šířícího viru vědci zatím mnoho nevědí, domnívají se, že není tak nebezpečný jako původce SARS.“ Virem SARS se během let 2002-2003 nakazilo více než 8000 lidí a 774 jich nákazu nepřežilo, uvádí stejný článek. Ne, tato citace nemá znamenat výsměch vědcům: jen připomínku, že ani ti nejlepší a nejvzdělanější z nás nemohou vždy vědět všechno. Pracují s neúplnými informacemi a s hypotézami, z nichž mnohé jsou nakonec zamítnuty. Bez vědeckých omylů by nebylo lidského pokroku. Každý úspěch má za sebou mnoho slepých uliček. Čím složitější problém, tím více bloudění. Skutečný problém ale vzniká, když si lidé sami zbytečně staví bludiště, v němž se pak ztrácejí. Ilustrací může být současná diskuse ve Velké Británii na téma simulačního software vyvinutého Imperial College v Londýně a použitého při rozhodování o britské vládní politice v souvislosti s virem COVID-19. Jak je známo i na evropském kontinentě, britský přístup k problému nebyl úplně ideální. Zpočátku Britové vsadili na myšlenku kolektivní imunity (herd immunity). Profesor Neil Ferguson, vedoucí katedry epidemiologie na zmíněné Imperial College, však za pomoci svého simulačního software přesvědčil vládu, aby radikálně změnila kurs. Podle Fergusonova modelu hrozilo Británii 510 tisíc mrtvých. Argument, který udělal dojem. Británie poté přijala velmi přísná opatření, výrazně striktnější než například Česká republika. Nicméně infekce už byla „rozjeta“ a nepodařilo se ji zastavit. Podle posledních údajů (k 17. květnu) bylo nakaženo celkem 243 695 Britů. Pro porovnání, v přepočtu na počet obyvatel je tento výsledek více než čtyřikrát horší, než jakého dosahuje Česká republika. Zanedlouho se však začaly množit kritické námitky. Model profesora Fergusona v minulosti prognózoval katastrofické scénáře, z nichž ani jeden se neuskutečnil. V roce 2005 předpovídal až 200 milionů mrtvých na ptačí chřipku. Skutečnost: několik stovek. V roce 2009 prognózoval 65 tisíc mrtvých v Británii na prasečí chřipku. Skutečnost: 457. Kromě toho se ozvali odborníci z oboru informačních technologií. Fergusonův software je podle nich prolezlý chybami. „Model vypadá totálně nespolehlivě a svůj život byste na něj nevsadili,“ tvrdí na David Richards, softwarový specialista a podnikatel na stránkách deníku The Telegraph. „V naší komerční praxi bychom propustili někoho, kdo produkuje takový kód a jakýkoli podnik, který by se něj spoléhal, by patrně zkrachoval.“ Nejde jen o přehlednost kódu a fakt, že je psán v zastaralém jazyce Fortran. Hlavní problém je, že Fergusonův model není stabilní. Poskytuje velmi rozdílné výstupy při stejném nastavení vstupních parametrů. Výsledky závisí na typu počítače, na kterém software běží: nejhorší věc, jakou si lze u kriticky důležité aplikace představit. Kdyby ale jen model profesora Fergusona byl jediným, na který není spolehnutí! Měnová politika současného vyspělého světa je řízena ekonomickými modely a teoriemi, jejichž spolehlivost je extrémně problematická. I když jsou tyto modely naprogramovány správně, jsou založena na tolik nerealistických předpokladech a jsou natolik komplexní, že výsledkem jsou spíše náhodně generovaná čísla než cokoli jiného. Příklad. Evropská centrální banka se řadu let – marně – snaží povzbudit ekonomiku eurozóny. Za tímto účelem snižovala úrokové sazby až do dnešních záporných hodnot. Motivací k tomuto konání je teorie, že domácnosti budou více utrácet a podniky více investovat, pokud termínové vklady ponesou nižší výnosy, respektive pokud sazby za podnikatelské úvěry budou nižší. Na papíře, případně v počítačovém modelu, to funguje bezchybně. Ale pokud se podíváme na míru úspor německých domácností (Německo je speciálně obviňováno z přehnané šetrnosti), zjistíme, že pokus Evropské centrální banky o expanzi nefunguje. Míra úspor zůstává v Německu tvrdohlavě na vysoké úrovni (kolem deseti procent). Od svého minima v roce 2013 (9 procent) dokonce vzrostla na 11,20 procenta podle posledních údajů. Němci se zkrátka chovají jinak, než by podle sofistikovaných modelů měli. Češi mimochodem rovněž tak: neexistuje žádná souvislost mezi měnovou politikou a chováním domácností, pokud jde o úspory. Podobných příkladů lze najít vícero. Finance jsou plné modelů horších než ten epidemiologický z Imperial College. Vzniká otázka, co dělat, když se národ nechová podle ekonomických modelů. Vyměnit model, ekonomy nebo národ? Německo: Čistá míra úspor domácností  Samozřejmě existují i dobré modely. Na některé se můžete spolehnout docela dobře. Ale jak poznáte, který model má skutečnou hodnotu a který je jen akademické cvičení?
Když dva dělají totéž, není to vždy totéž. Platí to i pro hodnocení akciových trhů. Toto je tradiční nástroj, poměr P/E, tedy poměr ceny akcie k ziskům na akcii. Takto byl hodnocen index S&P 500 od roku 1980. Všimněte si, na jaře 2009, kdy akcie byly nejlevnější za dlouhou dobu, P/E ukazoval, že jsou údajně drahé. 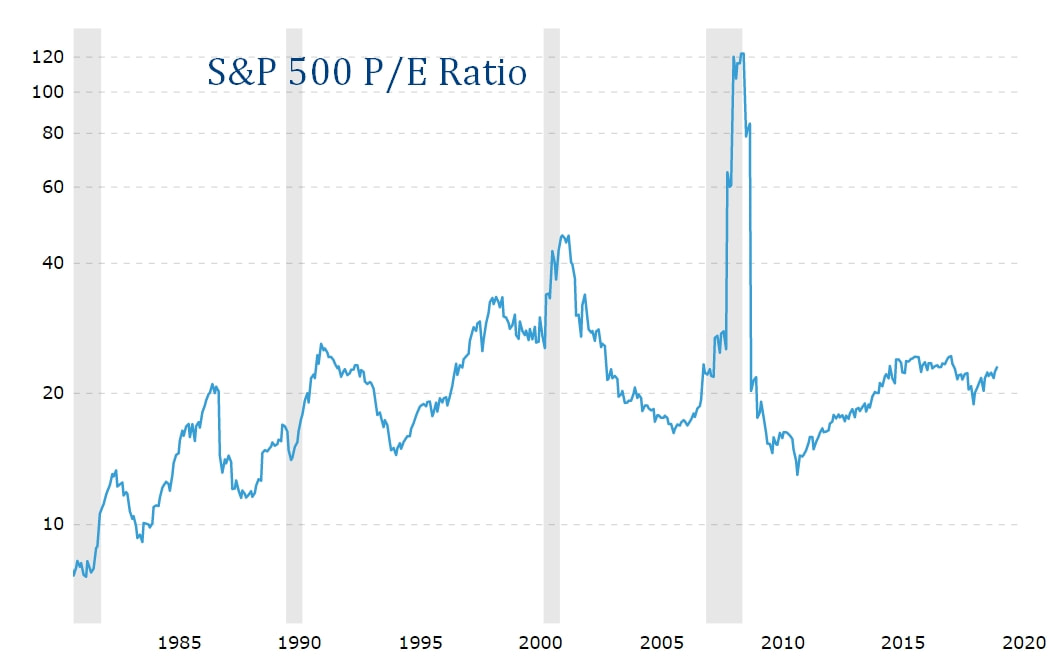 Kdo věřil P/E, udělal chybu, protože přišel o nejlepší nákupní příležitost za desítky let. Poměr P/E selhal nejhůře, když jej bylo nejvíce zapotřebí. Zcela jinak funguje Robot Investment Calculator. Hodnotí akciový index nikoli podle velmi volatilních a nespolehlivých zisků, ale podle mnohem stabilnější likvidní peněžní zásoby. Na jaře 2009 radil dobře. I v první polovině února 2020 radil dobře. Také v řadě jiných situací radil správně. Vysvětlivky: Barevný plošný graf ukazuje vývoj indexu Wilshire 5000 (velmi podobný populárnímu S&P 500). Světle modrá čára ukazuje vývoj teoretické rovnovážné hodnoty tohoto indexu. Interpretace je přímočará: pokud index přesahuje rovnovážnou hodnotu, je pravděpodobně nadhodnocený. A naopak. 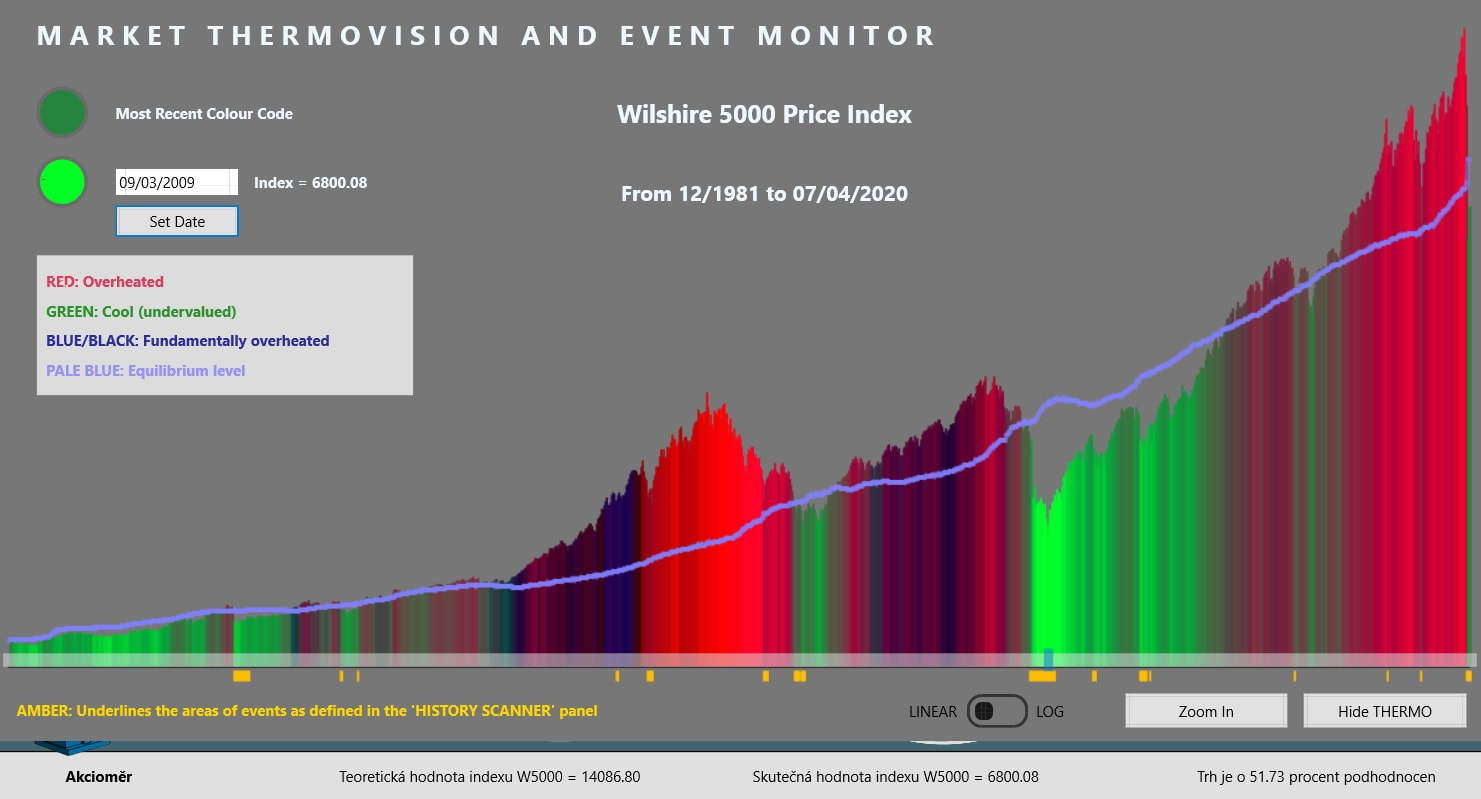 A co vy? Stále ještě hodnotíte akciový trh podle tradičních ukazatelů, které byly zastaralé již nejméně před deseti lety?
Navzdory truchlivým číslům z různých částí světa je nepochybné, že pandemie COVID-19 jednou skončí. Buď někdo vyvine účinný lék nebo virus sám zmutuje do méně nebezpečné podoby. Anebo pandemie prostě odezní sama, jak se stalo v mnoha předchozích případech. Již nyní lze mezi hrozivými statistikami vidět záblesky naděje: růst počtu případů v globálním měřítku (mimo Čínu) již zhruba od 8. března nesleduje exponenciální křivku. Možná již v nejbližších dnech přijde inflexní bod, od něhož růst růstu (druhá derivace, řečeno matematicky) dosáhne záporných hodnot a křivka tak získá konkávní (méně děsivý, řečeno laicky) tvar. Pokud se neobjeví nová, horší mutace, může pandemie skončit dříve, než bychom očekávali. Možná do léta. Tento optimismus je samozřejmě bez záruky – ve skutečnosti víme příliš málo na jakékoli tvrdé prognózy.  Dobrá zpráva: růst pandemie již řadu dní není exponenciální. Kdyby byl, počet nakažených je nyní (4.4.2026) zhruba 2,ř násobně vyšší než ve skutečnosti. Jistě, ještě značnou dobu budou chodit především zlé zprávy, ale začnou se objevovat i ty dobré. Vzniká otázka, jaká bude cesta zpět do normálních poměrů. Nyní můžeme slýchat vojenský slovník: válka proti viru, boj proti hospodářské krizi, a podobně. Nejde jen o slova: státy i centrální banky skutečně fungují ve válečném režimu, kdy cílem je přežití za každou cenu a všechny cíle a závazky z mírové doby jdou stranou. Z tohoto hlediska je jedno, zda právě probíhá bombardování Londýna anebo pouhá karanténa. Co ale bude, až tato finanční válka skončí? Historie nabízí málo analogií. Během tragické pandemie tzv. španělské chřipky se řešilo poválečné uspořádání Evropy, německé reparace, válečné dluhy vítězných mocností – samotná nemoc byla snášena s překvapivě stoickým klidem. Ekonomiky jednotlivých národů zápolily s poválečnou hospodářskou krizí, centrální banky v dnešním slova smyslu ještě fakticky neexistovaly (pokud ano, řídily se zcela odlišnými pravidly než ty dnešní). Do jisté míry může dnešní situace připomínat Švýcarsko během druhé světové války. Navzdory lidovým představám o chamtivých Švýcarech vydělávajících na dodávkách pro nacisty a na židovském zlatě, ekonomika alpské konfederace během let 1939-1944 spíše chřadla. Podle různých výpočtů poklesla v nejhlubším bodě o 4,4 až 10,8 procenta. Proč? Dodávky pro Německo zdaleka nebyly tak významné: Švýcaři nechtěli přijít o status neutrální země a v dohodě se Spojenci jejich výši limitovali. (Historická kuriozita: ze stejného důvodu si Švýcaři vyjednali s Němci i možnost exportu zbraní a strategického materiálu do spojeneckých států, pochopitelně v omezené míře.) Celkově však Švýcarsko jakožto malá otevřená ekonomika, silně závislá na mezinárodním obchodu, na válce hodně tratila. Zatímco americký a britský průmysl rostl, podporován válečnými zakázkami, Švýcaři nic takového nezaznamenali. Karta se však úplně obrátila s koncem války. Američané a Britové se museli vyrovnávat s koncem válečné výroby a s obrovskými dluhy, zatímco Švýcaři se těšili z nově otevřených hranic. Podle Anguse Maddisona zaznamenala švýcarská ekonomika v roce 1945 rekordní růst ve výši 28,7 procenta v reálném vyjádření (ano, čtete dobře). Podle jiných zdrojů (Andrist, Anderson a Williams) to bylo o rok později v hodnotě „pouhých“ 13,8 procenta.  Ať tak nebo onak, stačil jeden rok svobodného obchodu, aby pokryl ztráty plynoucí z válečných omezení. Namísto poválečné hospodářské deprese, což je jev popisovaný v každé ekonomické učebnici, Švýcarsko zažilo řadu let poválečné prosperity.
Co z toho plyne pro dnešek? Jakmile skončí karantény a zákazy cestování, ekonomika Západu se může velmi rychle zotavit, aniž by k tomu potřebovala mimořádné podpůrné prostředky. Svobodný obchod a volný pohyb osob bude úplně stačit. Lidé začnou znovu utrácet a cestovat, budou si chtít vynahradit měsíce domácího vězení. Není třeba přesvědčovat vlády a centrální banky, že ekonomika během pandemie potřebuje podporu, aby počty nezaměstnaných a bankrotů nepřekročily nezbytně nutné meze. Nikdo nežije v iluzi, že se dlouhý výpadek mezd na straně domácností a tržeb na straně podniků obejde beze škod. Může ovšem nastat problém opačného charakteru: až se situace vrátí do normality, podpůrná mašinerie může být tak rozjetá, že půjde stěží zastavit. Stát, jako každá velká organizace, má velkou setrvačnost. Rovněž se velmi nerad vzdává mimořádných pravomocí svěřených mu ve výjimečných situacích. Navíc každá vláda má ve zvyku uplácet své voličské zázemí. Co když se třeba „vrtulníkové peníze“, opatření adekvátní mimořádné situaci, stane novou normou? Mimochodem, Švýcarsko dočasně zavedlo v roce 1938 federální daň z příjmů, aby mohlo financovat náklady na očekávanou mobilizaci a možná i válku. Mobilizace dávno skončila, ale „dočasná“ daň nebyla doposud zrušena. psáno pro Lidové noviny V dobách, kdy ceny akcií prožívají rekordní výkyvy, rozumný investor ocení jednoduchý a spolehlivý nástroj, který řekne, zdali akcie jsou drahé nebo levné. Dobrá zpráva: po řadě měsíců vývoje bude nejpozději do 10. dubna 2020 k dispozici zásadní upgrade Robot Investment Calculator označený jako RELEASE 2. Ačkoli na první pohled nevypadá příliš odlišně, obsahuje několik zásadních inovací:
Na první pohled se mnoho nezměnilo, ale nenechte se mýlit... 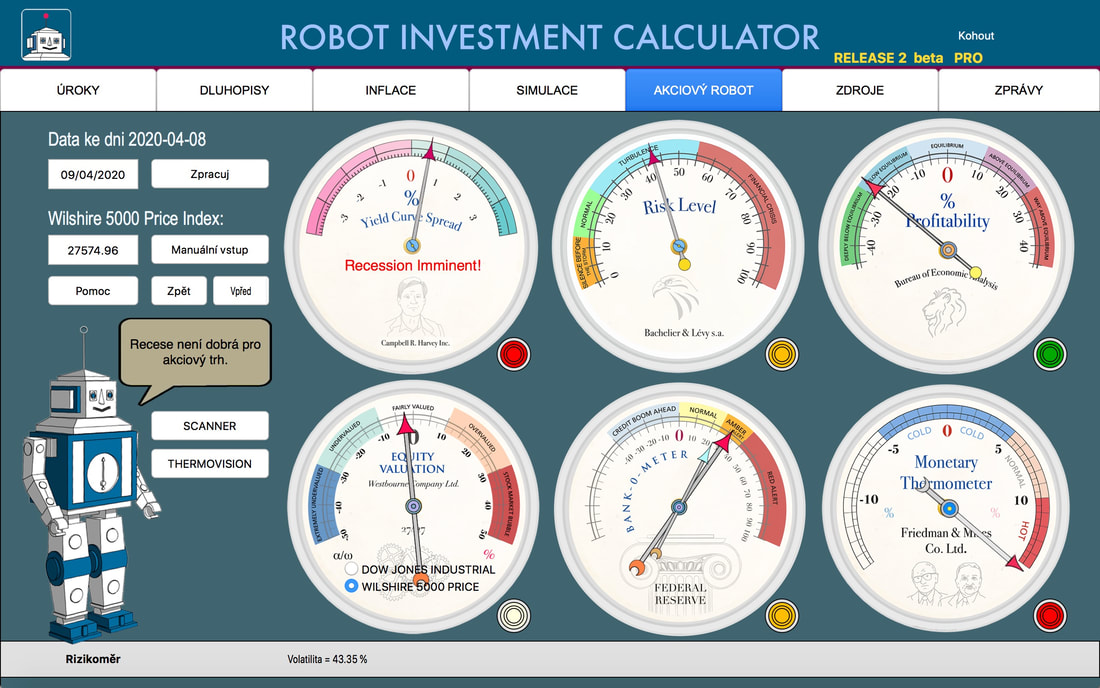 Věnujme pozornost funkci HISTORY SCANNER. Pokud již znáte Robot Investment Calculator, jistě jste si mnohokrát položili otázku, jaký byl vývoj trhu při určité konfiguraci parametrů. Například v situaci, kdy Bankometr a Peněžní teploměr ukazují přehřátý finanční a úvěrový trh při úrovni podnikových zisků pod trendem, jak znázorňuje následující kopie obrazovky: 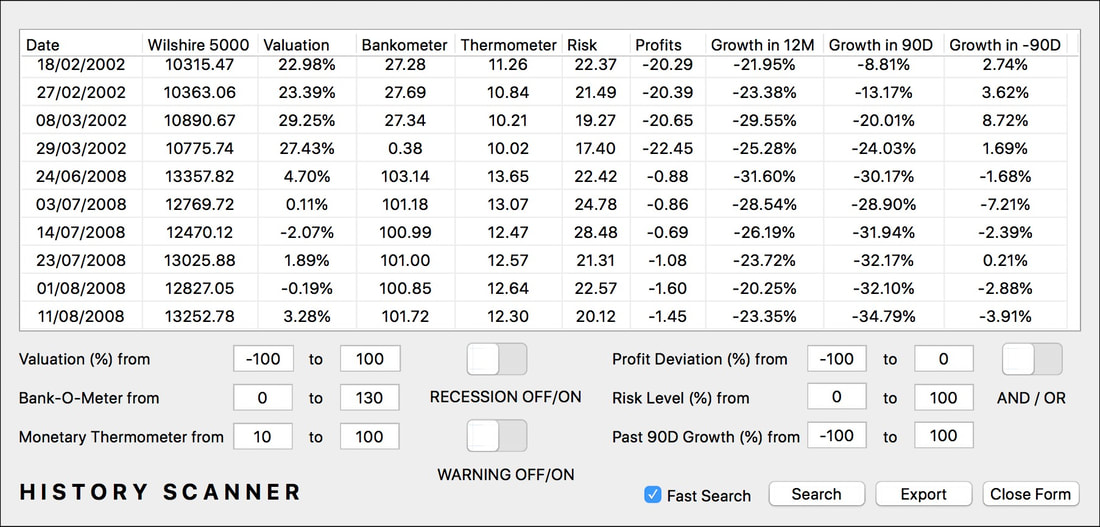 Toto je samozřejmě jen malá ukázka: kombinací parametrů je velké množství, z nichž některé mají skutečnou informační hodnotu z hlediska časování trhu. Podívejme se pro příklad na grafický výstup funkce MARKET THERMOVISION: 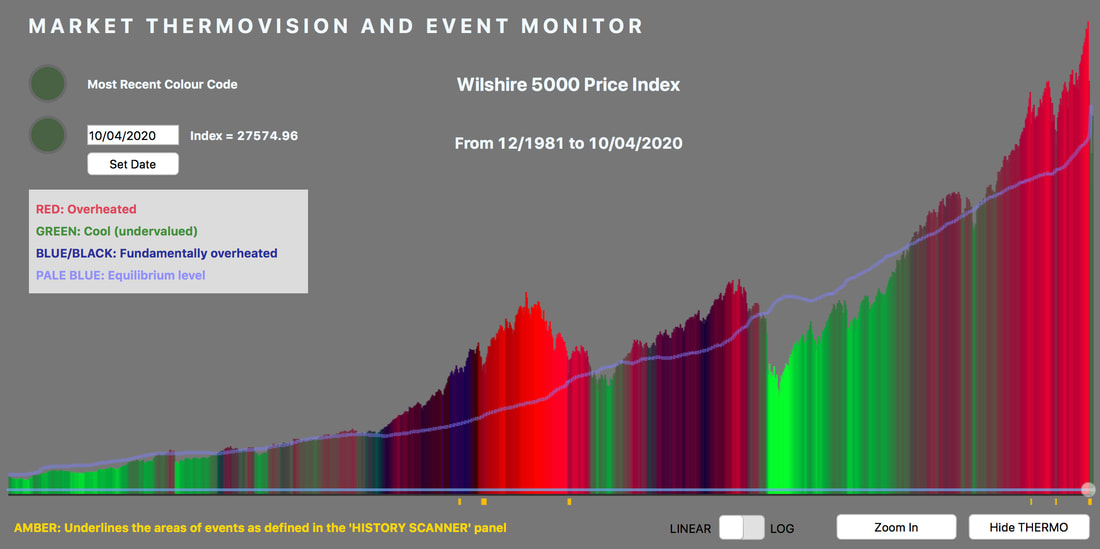 Graf (v tomto případě jde o index Wilshire 5000) ukazuje, kdy je trh podhodnocený a kdy nadhodnocený. Červená barva signalizuje přehřátý trh, zelená pochopitelně trh podhodnocený. Zvláštní význam mají tmavomodré nebo tmavošedé odstíny: ty ukazují období, kdy trh je sice nadhodnocený, ovšem tato nadhodnocenost má fundamentální opodstatnění v mimořádně vysokých podnikových ziscích. (Mimořádně vysoké zisky sice nikdy nevydrží věčně, ale během těchto období by bylo předčasné prodávat jen kvůli vysokým cenám akcií.)
Oranžové podtržení grafu znázorňuje dobu, kdy je splněna kombinace parametrů podle zadání na panelu nástroje HISTORY SCANNER. Tím získáte rychlý vizuální přehled, zdali je daná kombinace parametrů vhodná jako prodejní nebo nákupní signál. Můžete si všimnout, že na výše uvedeném grafu je zachycen docela dobrý nákupní signál (ne, jeho parametry neprozradíme, přišli byste o dobrý pocit, protože si je můžete najít snadno sami!) Jeden z indikátorů, který je součástí aplikace Robot Investment Calculator, ohlásil na základě posledních údajů pravděpodobný začátek hospodářské recese v USA. Tento indikátor funguje výlučně na základě analýzy výnosové křivky federálních dluhopisů. Není ovlivněn žádnými názory nebo emocemi, nepotřebuje výsledky žádných průzkumů ani jakékoli odhady. 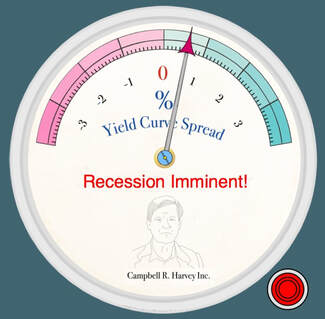 Vychází z práce profesora Campbella Harveye publikované v roce 1985. Jde o indikátor, který úspěšně předpověděl i minulou a předminulou recesi americké ekonomiky. Je zároveň součástí řídícího algoritmu fondu QUANT a společnosti Algorithmic Investment Management.
Recese bývají oficiálně vyhlašovány Národním úřadem pro ekonomický výzkum (NBER), přičemž vyhlášení bývá značně zpožděno oproti skutečnosti. Poslední recese byla vyhlášena v prosinci 2008, přičemž oficiálně začala o rok dříve, v prosinci 2007. Indikátor ji včas oznámil s předstihem tří měsíců oproti skutečnému datu. Toto je zásadní výhoda pro investory, neboť když si ve Financial Times nebo ve Wall Street Journalu přečtete zprávu o oficiálním vyhlášení recese, bývá již pozdě cokoli dělat. Trh je již dávno někde jinde. Hospodářská recese ještě sama o sobě neznamená signál k nákupu nebo prodeji cenných papírů, záleží na souvislostech a na hodnotách dalších indikátorů. Zejména jde o nadhodnocení či podhodnocení akcií ve srovnání s objemem peněžní zásoby. Další význam má „index strachu“ (VIX) a dále indikátory sledující stav bankovnictví a úvěrového trhu. Naopak tradiční indikátory (růst HDP, míra nezaměstnanosti a inflace) mají pro investiční praxi velmi omezenou užitečnost, protože jsou příliš známé, příliš sledované a také zpravidla značně zpožděné; proto jejich informační hodnota je zanedbatelná. Žádný algoritmus nemůže z pochopitelných důvodů předpovídat vznik a důsledky epidemií nebo podobných neočekávatelných událostí – na rozdíl od finančních krizí, které bývají předem ohlašovány řadou příznaků. Nicméně v případě coronaviru bylo možné dopředu vědět – a také se vědělo – alespoň o jedné věci: akciové trhy byly před propuknutím epidemie znatelně nadhodnocené. Konkrétně o 17 procent nad rovnovážnou úrovní, a to v době, kdy se o šíření epidemie již vědělo. V polovině února byla již epidemie a velmi nepříznivé vlastnosti viru SARS-CoV-2 (který způsobuje nemoc známou jako COVID-19) známým faktem. Nicméně trhům trvalo řadu dní, než si uvědomily vážnost situace. Ještě 19. února vypadala situace takto: 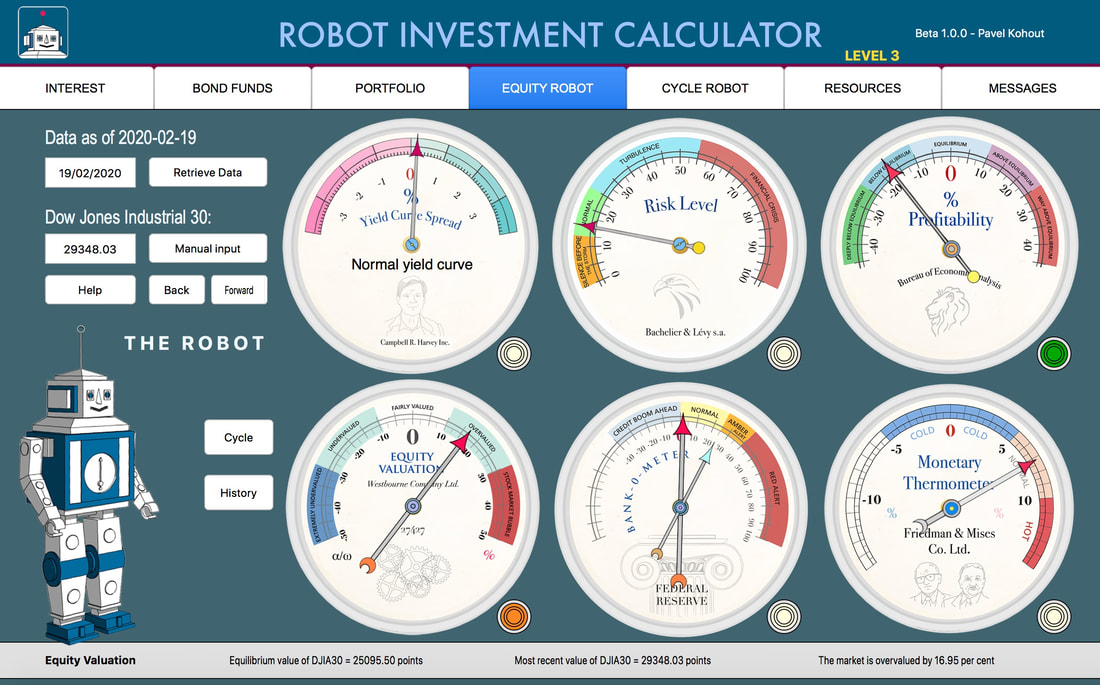 Akcie nadhodnocené o zmíněných 17 procent, zisky pod dlouhodobým normálem, zatím absentující riziko recese, vnímání rizika v normálu, stejně jako stav bankovnictví, úvěrových trhů a růstu peněžní zásoby. Kdyby trhy byly efektivní (tj. kdyby všechny relevantní informace byly včas a adekvátně započteny do tržních cen), akciový index Dow Jones by tehdy již nebyl na úrovni 29 348 bodů, ale mnohem níže. Připomeňme, že nadhodnocení trhu zhruba o 17 procent při převážně neutrálním stavu ostatních indikátorů bývá příčinou krátkodobých korekcí. Stalo se tak opakovaně například během roku 2018. Spouštěcími mechanismy tehdy byly skandál s osobními daty ve Facebooku a nervozita kolem americko-čínských obchodních vztahů. Tyto události fungovaly jako spouštěcí mechanismus těchto korekcí – hlavním důvodem každé korekce bylo nadhodnocení trhu. Následující obrázek ukazuje stav „přístrojové desky“ dne 12. března, necelý měsíc po dosažení dočasného vrcholu. Index Dow Jones poklesl o 27,8 % během krátké doby – což jde daleko za rámec běžné korekce, nicméně pokles samotný nebyl tak docela nepředvídatelný. Můžeme si povšimnout velmi vysoké volatility (Risk Level), která zasahuje do pásma finanční krize. (Zde si ovšem musíme uvědomit, že riziko na akciovém trhu je důsledkem, nikoli příčinou krizí.) 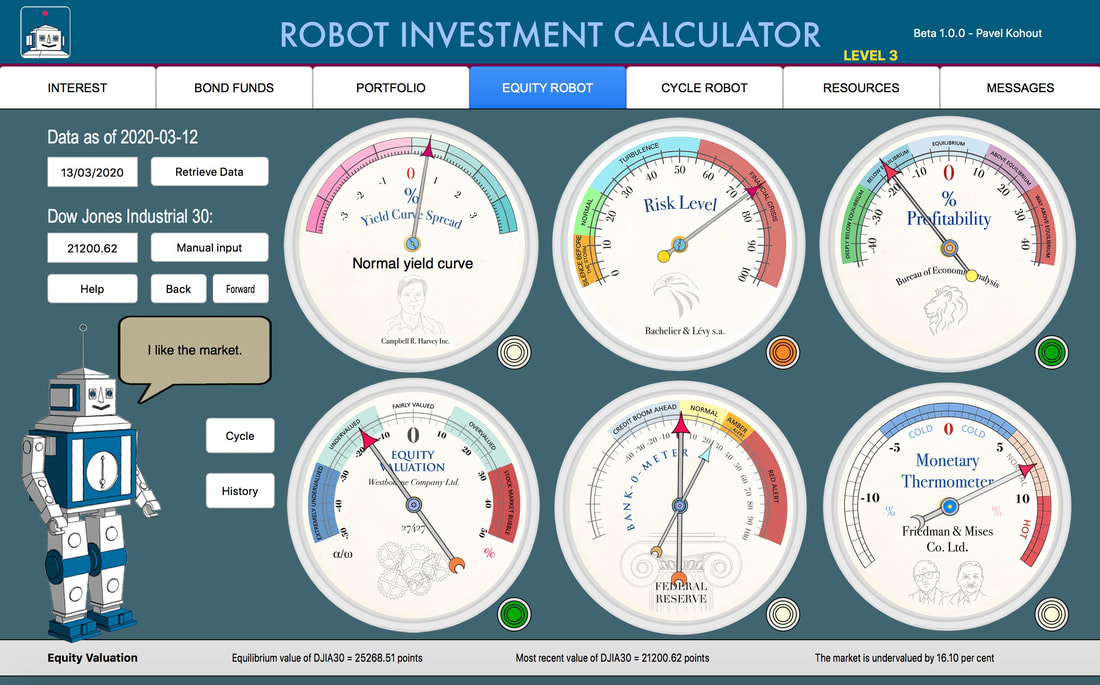 Vidíme tedy skutečný záchvat paniky. Apokalyptické předpovědi některých politiků (včetně například Angely Merkelové) ji pouze podporují. Ukazatel rizika mířící do červeného pásma (VIX nad úrovní 55 bodů) je skutečně výjimečným jevem, který nastal naposledy na podzim 2008. Zde stojí za to připomenout historii indexu VIX, který ukazuje vnímání rizika na akciovém trhu. Od doby, kdy tento index začal být publikován (leden 1990) došlo jen k několika případům, kdy překročil hranici 40 bodů. Stalo se tak v letech 1998, 2001, 2002, 2008, 2009, 2010, 2011, 2015 a konečně 2020. Se dvěma výjimkami (2001 a 2008) následoval během dvanácti měsíců po překročení hranice 40 bodů robustní dvojciferný růst cen akcií. (Pochopitelně, výsledek pro březen 2020 se dozvíme až za 12 měsíců.] Znamená to, že se vyplácí nakupovat, když trh panikaří? Ano, zpravidla ano. Výjimkami byly září 2001 (kromě atentátu na WTC pokračovala hospodářská recese, která začala na jaře a která byla důsledkem nepřiměření úvěrové a peněžní expanze o rok dříve) a září 2008 (pád Lehman Brothers, opět v důsledku nepřiměřené peněžní expanze v předchozí době). Historického rekordu paniky bylo dosaženo 20. listopadu 2008, kdy index VIX dosáhl hodnoty 80,86 bodu. Do optimálního okamžiku pro nákup sice zbývalo ještě více než tři měsíce, ale i kdybychom kupovali takto předčasně, na indexu Dow Jones bychom během následujících 12 měsíců vydělali 37 procent. Celkem vzato, panika kolem coronaviru vypadá spíše jako nákupní příležitost než jako konec světa, i když uvážíme vážnost situace a veškeré souvislosti. Zde je třeba zdůraznit jednu věc. Nechceme bagatelizovat nebezpečí, protože COVID-19 skutečně není „jen horší chřipka“. Smrtnost (podíl úmrtí na celkovém počtu případů) je řádově vyšší. Lehkomyslnost není namístě. Nicméně přenechme tuto problematiku lékařům a mikrobiologům a vraťme se k ekonomickým úvahám. Jaké budou pravděpodobné důsledky coronaviru na ekonomiky a finanční trhy? Co se nepochybně stane:
Co se možná stane:
K poslednímu bodu: můžeme se nad ním buď morálně pohoršovat anebo zařídit podle něho. Doporučuji druhou možnost, neboť ta první nikdy nevedla k čemukoli dobrému. Co nevíme:
Jak jsme již uvedli, ještě bude chodit mnoho špatných zpráv, než se situace začne obracet k lepšímu. Každá epidemie sleduje určité matematické zákonitosti, které nelze ošidit (ledaže by doslova přes noc někdo vynalezl vakcínu). Hlavní zákonitostí je šíření podle tzv. S-křivky. Na začátku počet nemocných roste exponenciálně, což pochopitelně vyvolává děs. Pak přijde inflexní bod, tempo růstu začne klesat, tvar křivky přejde z konvexního na konkávní. Situace se začne uklidňovat: něco podobného již proběhlo v Číně, kde epidemie začala. Vzniká otázka, v jaké fázi je nyní svět (kromě Číny). 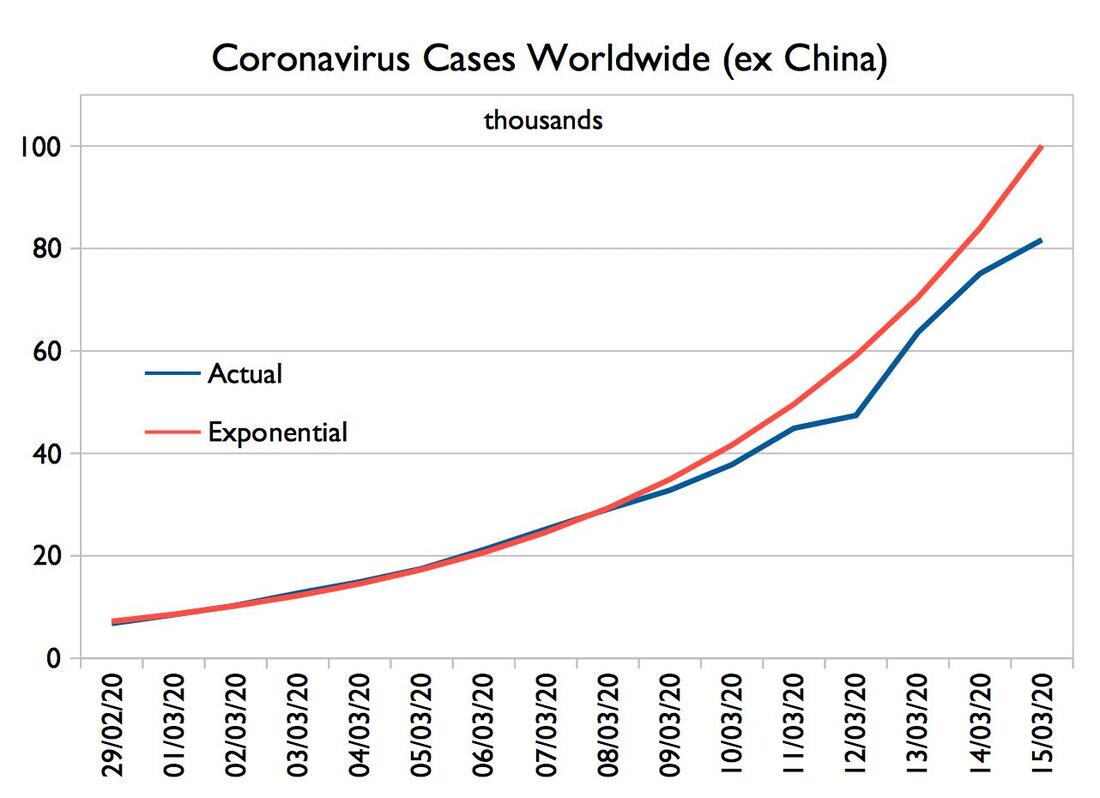 Zdroj: WHO, vlastní výpočty Odpověď na základě vývoje počtu případů nelze jednoduše poskytnout. Na první pohled se zdá, že růst již zpomalil z úvodní exponenciální fáze, ale tuto hypotézu bude třeba teprve potvrdit větším počtem denních pozorování. Nebylo by proto seriózní v současnosti (15. března 2020) provádět extrapolace ohledně vývoje pandemie. Nicméně – dobrá zpráva nakonec – každý exponenciální růst během kterékoli epidemie nakonec přeroste v růst pomalejší a nakonec nulový. Dodatek: Růst indexu Dow Jones během 12 měsíců a 90 dní poté, co index VIX přesáhl 40 bodů 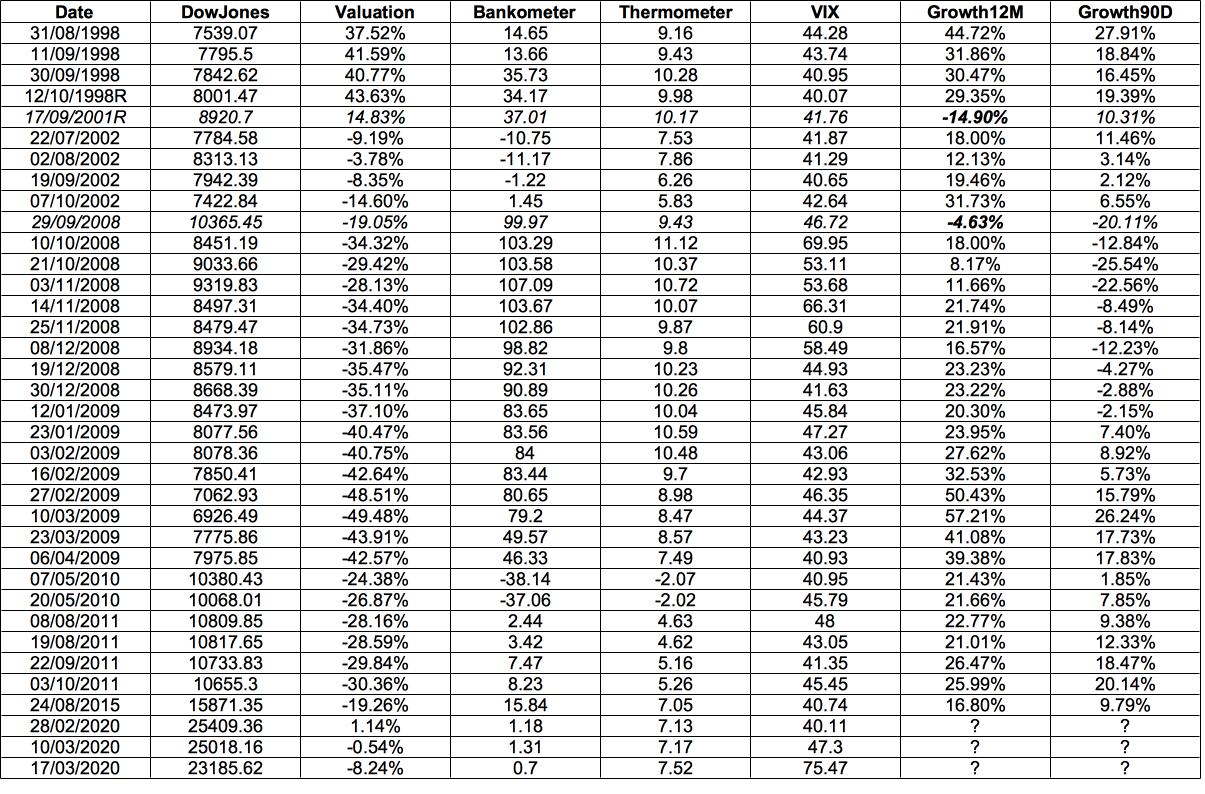 Několik let fungování investiční kalkulačky RIC je příležitostí, abychom provedli alespoň velmi stručnou retrospektivu jejího fungování. Začněme tím, co RIC říkal před rokem, tedy 18. ledna 2019: 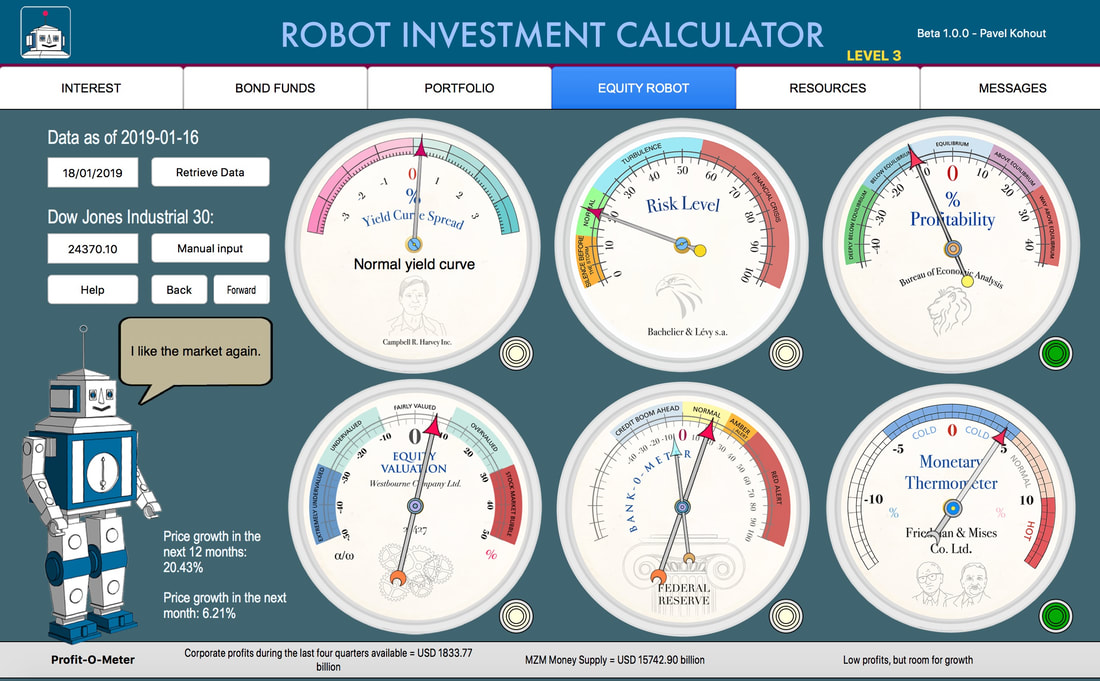 Akcie (konkrétně index Dow Jones, který bývá sice považován za zastaralý, avšak má své výhody) byl v pásmu férového hodnocení. Většina ostatních indikátorů byla na neutrálu, avšak velmi důležitý Monetary Thermometer ukazoval prostor pro růst. Jak dnes víme, peněžní zásoba vskutku rostla, což poskytlo "palivo" pro růst akciových trhů. Ale podívejme se o další rok dříve: 18. ledna 2018. 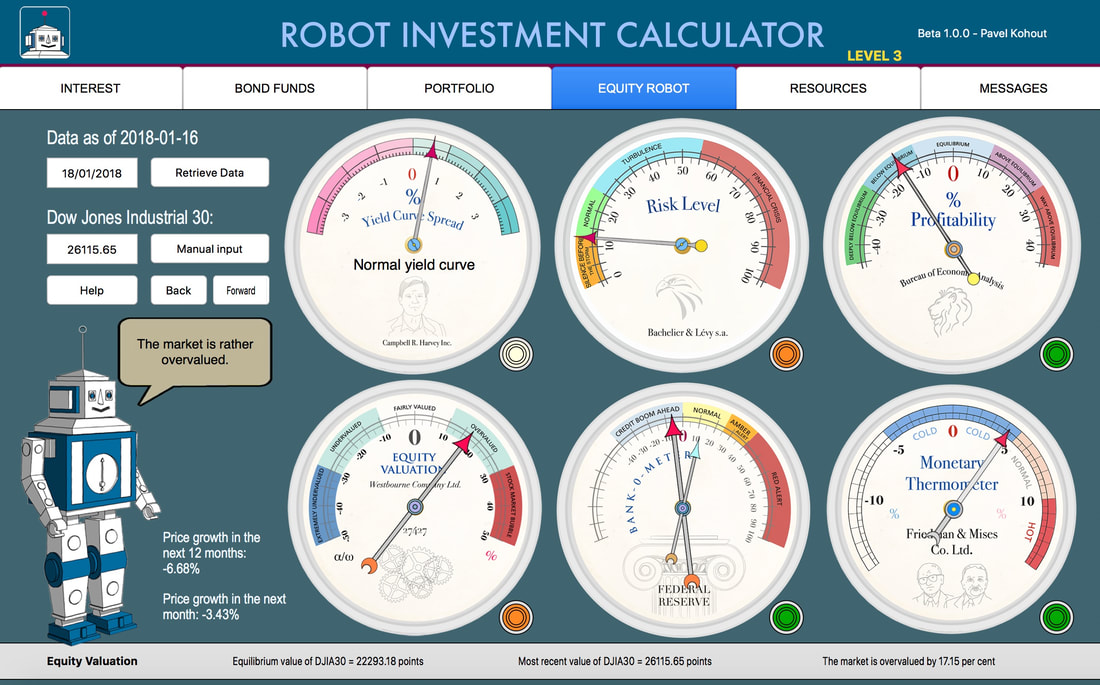 Akcie byly v lednu 2018 poměrně znatelně nadhodnoceny (Equity Valuation, oranžová kontrolka). Zároveň úroveň vnímaného rizika byla v pásmu "ticho před bouří". Tedy rovněž oranžová kontrolka. Tato kombinace indikátorů často signalizuje možnost významnějších korekcí, jak se ostatně stalo. Nicméně ostatní indikátory nesignalizovaly nic podobného finanční krizi, ba ani recesi. Význam: pokud přijde korekce, bude časově omezená. Ale podívejme se ještě o rok nazpět, na 18. leden 2017: 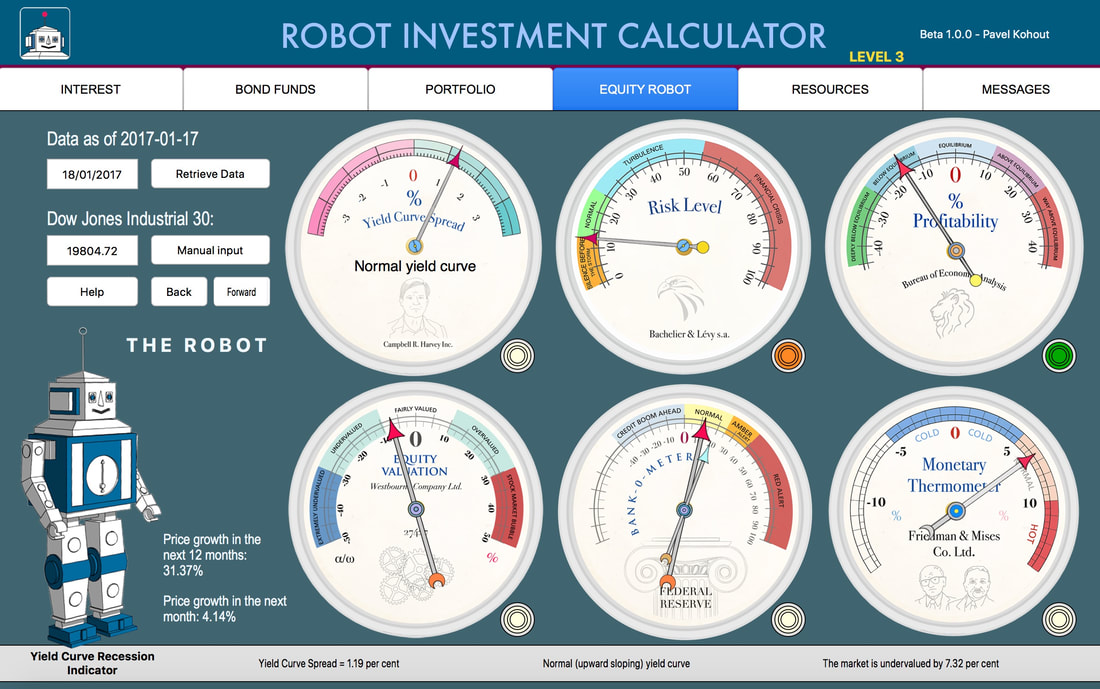 Akcie byly rovněž v pásmu férového hodnocení, ale spíše poblíž jeho nižší hranice. Ostatní indikátory převážně neutrální. Význam: pokud se nic zvláštního neděje, pokud je riziko vnímáno jako nízké a pokud ziskovost podniků má prostor pro růst, lze očekávat spíše příznivý vývoj na akciových trzích. Tak se i stalo, třebaže více než 30% růst indexu Dow Jones byl přece jen poněkud překvapující. Ale RIC nepředpovídá trh, pouze upozorňuje na významné odchylky od normálu. Podívejme se ještě o rok nazpět, na 18. leden 2016: 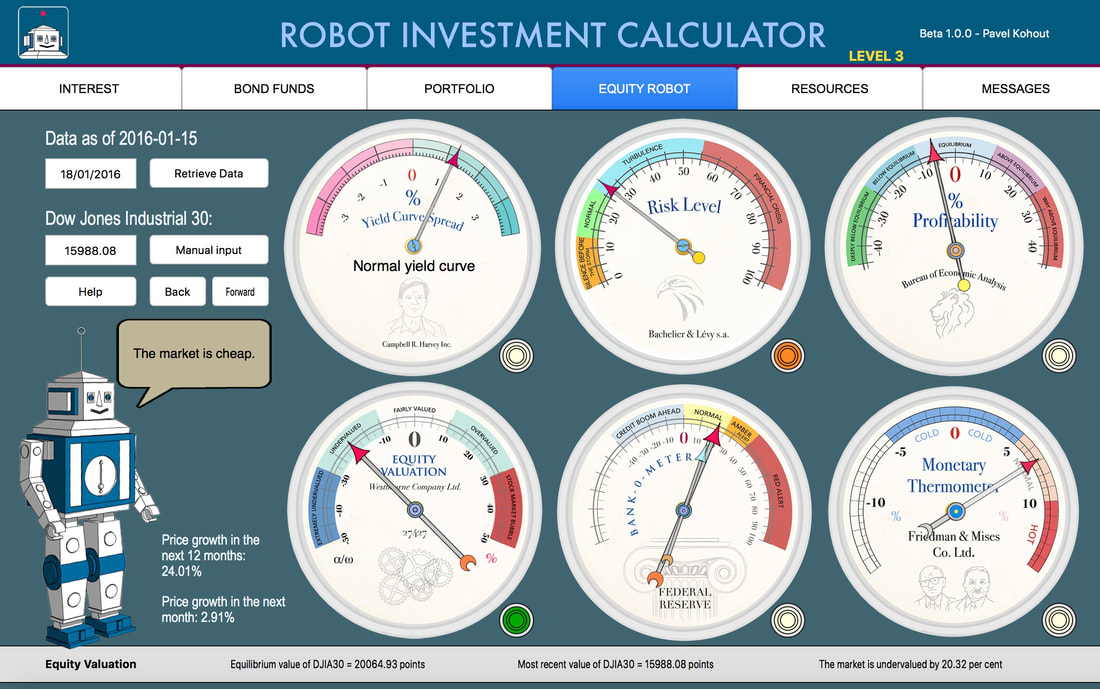 Akcie byly tehdy hluboce podhodnocené. Poněkud zvýšená míra vnímaného rizika (ale žádné drama), vše ostatní v normálu. Nákupní signál. Pochopitelně nelze tvrdit, že uvedených šest indikátorů dokáže zachytit všechny korekce zcela neomylně. Zejména v situacích, kdy většina indikátorů ukazuje neutrální situaci, se přístrojová deska RIC nemá čeho chytit. Rok 2015 nebyl pro akcie skvělý, třebaže v lednu onoho roku situace vypadala neutrálně: 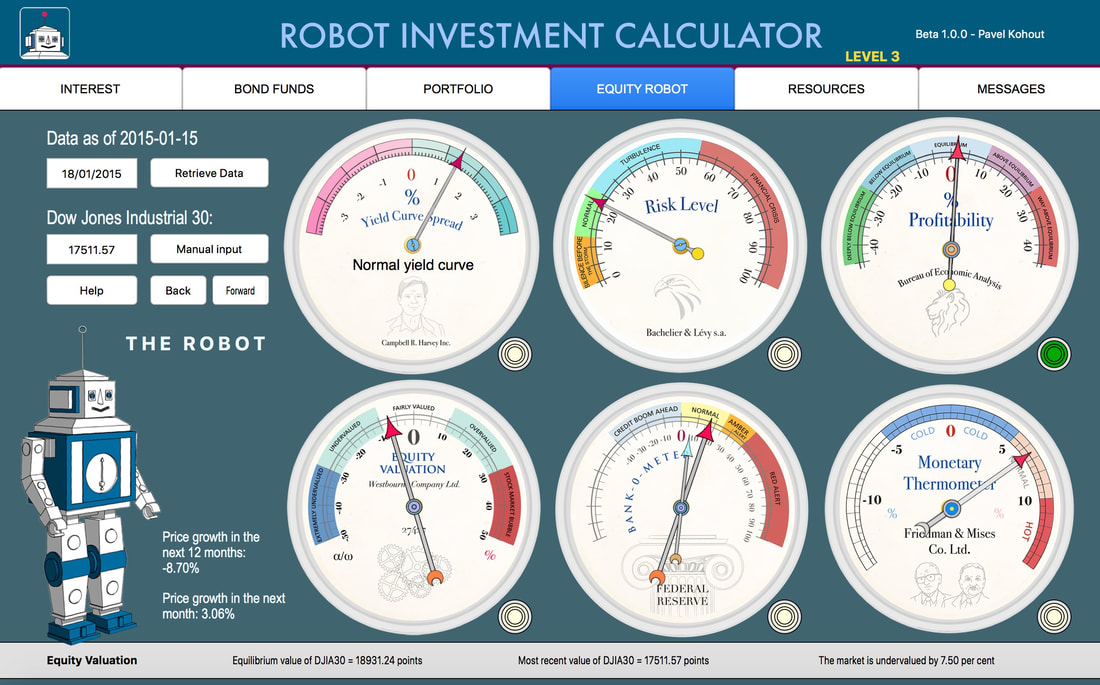 Na druhé straně, RIC správně signalizoval podhodnocenost trhu závěrem léta a na podzim 2015. Náš "ponor" do historie nyní ukončíme z důvodu stručnosti. A pokud by vás zajímalo, jak situace na trhu vypadá v lednu 2020 (nebo kdykoli později), aplikace RIC je veřejně dostupná. DODATEK:27. února 2020 Trhy jsou momentálně v panice kvůli epidemii corona viru. Hlavní akciové indexy zaznamenaly prudkou korekci. Zde se ovšem můžeme podívat, co této korekci předcházelo: nadhodnocení trhu o 17 % během druhé třetiny února 2020. Zde bych připomněl úvodní dva body z našeho výhledu na rok 2020 (pouze pro klienty fondů):
Co dodat? Drahý trh znamená možnost výskytu korekcí -- přičemž důvod ke korekci se vždy najde. Jednou je to skandál se zneužíváním dat ve Facebooku (2018), jindy jsou to obavy z obchodních válek (rovněž 2018), tentokrát je to nebezpečí corona viru. Důvody se liší, ale chování nadhodnoceného trhu je vždy prakticky stejné. 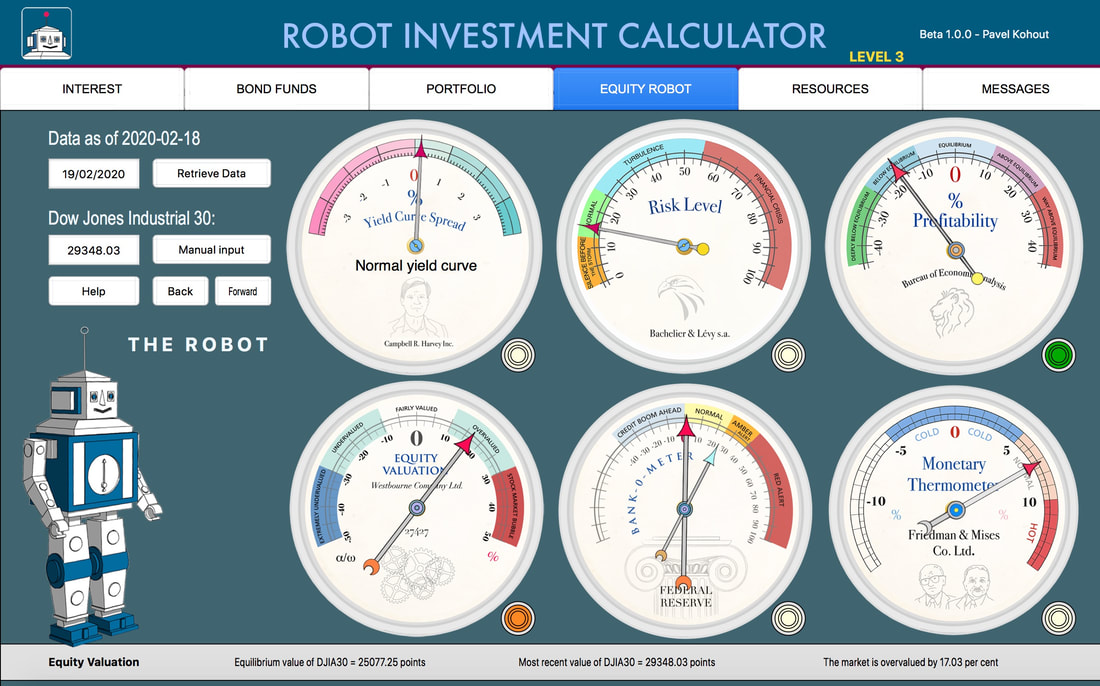 A takto vypadá trh po několika dnech korekce, na konci obchodního dne 26. 2. 2020: 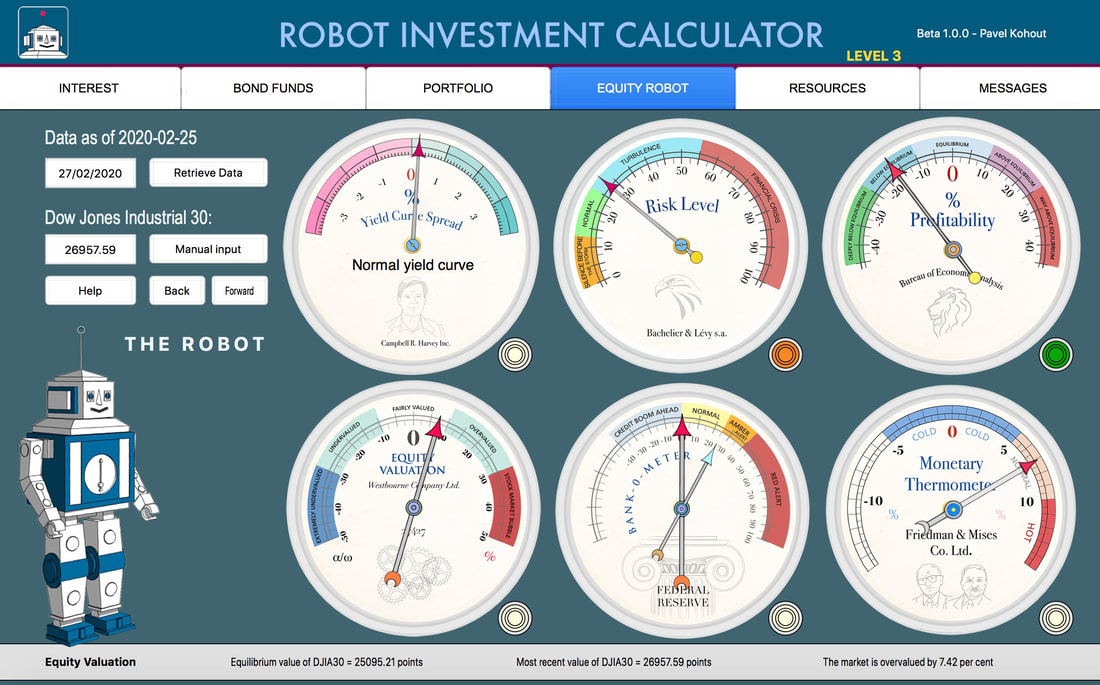 Zdali korekce skončí ihned, anebo bude pokračovat ještě několik dní, nelze nijak určit. V každém případě, konec světa se (zatím) nekoná.
Dnes, stejně jako tehdy, mě udivuje jedna věc: jak neuvěřitelně rychle to všechno proběhlo. Ráno 17. listopadu ještě vládla totalita a nic nenasvědčovalo náhlé změně režimu. Večer proběhla památná demonstrace, které jsem se zúčastnil jako většina mého studijního kruhu na VŠE – nedošel jsem ovšem až na Národní třídu, takže se nemůžu chlubit nějakou ranou od pendreku nebo podobným zážitkem. Nicméně ráno 17. listopadu jsem ještě vstával jako poddaný komunistického režimu, ale spát jsem šel již jako člověk, který má svobodu na dosah ruky. Během víkendu byl národ rozhořčen zprávou o smrti studenta. Sice šlo o „fake news“, ale stačilo to, aby mezi lidmi převládla zlost na režim nad strachem. V pondělí 20. listopadu již revoluce byla v plném proudu, což bylo okamžitě zřejmé po ranním příchodu do školy. A během několika následujících dní již bylo jasné, že vítězíme. Co v Polsku trvalo léta a v Maďarsku měsíce, jsme zvládli za týden, říkali jsme si. A zde vzniká otázka, zda to celé nebyla jen hra, jejíž scénář a režii měl pod kontrolou kdosi v pozadí – zdali ta obdivuhodná rychlost nebyla tak trochu podezřelá. Na této otázce samozřejmě není nic nového. Koneckonců, všichni víme, kdo byl onen údajně zabitý student a pro koho pracoval. Byla tedy revoluce zmanipulována? Snad nikdo z nás demonstrujících neměl ten pocit. Nemám jej dodnes: věděl jsem, o co šlo, proti komu stojíme a jaká jsou případná rizika. Nikdo nás nenutil a nemanipuloval, abychom vyráběli plakáty a letáky a chodili demonstrovat před komunistické úřady, na Václavské náměstí nebo na Letnou. Nesmím zapomínat na vyjížďky mimo Prahu, neboť televize a rádio nám v první fázi revoluce nepřály. Všechny city byly spontánní, cíl byl společný, taktika byla diskutována přede všemi ve velkých posluchárnách VŠE a dalších vysokých škol. Věděli jsme, co děláme a proč. Takže jakápak manipulace? S časovým odstupem a s chladnou hlavou se mi ovšem vybavují různé detaily, kterým jsem tehdy nevěnoval pozornost. Především, jak dobře, dokonce profesionálně, byla revoluce organizována. Z disidentů, kteří byli z velké části sóloví hráči nebo přímo bohémové, se náhle stal sehraný tým. Občanské fórum mělo zázemí, počítače, možná dokonce i faxy, profesionálně zhotovené visačky se jmény – dnes banalita, ale v roce 1989 jsem takové věci viděl poprvé. Koordinace demonstrací, výroby propagačních předmětů a výjezdů mimo Prahu neměla chybu. Při nedostatku tiskáren a kopírek pomáhaly rychlotiskárny výpočetních středisek, které jely snad na tři směny. Placky Občanského fóry s nápisem Hável For President, i takovou věc jsem viděl poprvé. (Proč tam stálo „Hável“ s dlouhým „á“ je mi ovšem dodnes záhadou. Snad je vyrobil někdo v zahraničí, kdo nevěděl, jak se píše „Havel“. Ale nikomu to tehdy nevadilo.) Bylo tedy vše v režii všemocné StB, která nás vodila jako loutky? Anebo zasáhla nějaká jiná tajná služba? Ale ne, nemyslím si to. Vše rozhodně nebylo předem zrežírováno. Ale něco možná ano. Mám na to svoji hypotézu. Možná je správná, možná ne. Předkládám k zamyšlení, nedělám si nárok na správnost.  Studentský vůdce Miroslav Singer rozmlouvá s příslušníky StB při demonstraci před budovou Hlávkových kolejí. Foto Pavel Kohout
Již pár let před rokem 1989 bylo zřejmé, že socialistická ekonomika zaostává tak děsivě, že jakákoli šance dohnat a předehnat Západ je zcela mimo realitu. Bylo to dokonce jasné i některým otevřenějším hlavám „tam nahoře“. V roce 1989 byl průměrný příjem československého zaměstnance někde kolem ekvivalentu 200 západoněmeckých marek, zatímco Němec vydělával téměř 3700 DEM hrubého. Ekonomický debakl socialismu se nedal již nijak „okecat“. Navzdory skoro dokonale uzavřeným hranicím jsme věděli, jak se věci mají. Za prvé, hranice nikdy nešlo uzavřít úplně dokonale, podle standardů Severní Koreje. Za druhé, byl zde západní rozhlas a v částech země i německá a rakouská televize. Za třetí, hodně rodin mělo na druhé straně železné opony příbuzné a přátele. Běžně se vědělo, že socialismus prohrává. Ale co s tím? Jak provést ekonomické reformy a neztratit moc? V roce 1988 – jak jsme se později dozvěděli – Prognostický ústav napsal a vedení komunistické strany prezentoval svoji slavnou zprávu. Zajímavý fakt: tato zpráva nebyla nikdy publikována a k jejímu textu se dostanete jen velmi obtížně. Jednou jsem měl tu šanci, bohužel jsem se nedostal k tomu, abych ji ofotografoval. Zpráva z roku 1988 hovoří o nutnosti zásadních, „nikoli symbolických“ změn v ekonomice. Včetně otevření se zahraničnímu kapitálu a povolení podnikat. V oblasti ekologie, což v 80. letech bylo mnohem palčivější téma než dnes, zpráva doporučovala jako věc zásadního významu zavedení tržních vztahů, které automaticky omezí plýtvání energií a surovinami. Zde poznáváme pozdější, často mylně chápaný výrok Václava Klause o ekologii jakožto „třešničce na dortu“. Zpráva též doporučovala uvolnit cenotvorbu. Dále rozdělit Státní banku československou na banku centrální a několik bank komerčních. A řadu dalších kroků, které v 90. letech byly skutečně provedeny. Zpráva Prognostického ústavu byla prakticky jízdním řádem ekonomické reformy – až na to, že se vyhýbala slovu „privatizace“. Zkusme se vžít do uvažování kohosi vlivného, řekněme na podzim 1988 nebo na jaře 1989:
Nevím, kdo přesně takto ve vedení strany a státu uvažoval, ale přijde mi to jako logické řešení otázky „jak to, že všechno šlo tak rychle?“ Důkazy samozřejmě nejsou, ale indicií je kupa. Docela silných indicií. Jenomže, pokud toto byl skutečně plán, pak se manipulátorům vymkl z rukou. A to tak, že zásadně. Dne 3. prosince 1989 byla jmenována nová vláda, kde ze dvaceti ministrů bylo patnáct komunistů. Vedení KSČ se zřejmě domnívalo, že touha lidu po politických změnách tím bude uspokojena. Nebyla. Naopak, složení vlády národ rozhořčilo ještě více. A proces změn se již nedal zastavit. Komunistická strana definitivně ztrácela moc. Zde je vhodné připomenout, že to byla ještě původní komunistická vláda, která závěrem listopadu otevřela železnou oponu a umožnila svobodné cestování na Západ. Neobyčejně rychle – v lednu 1990 – byla založena například Komerční banka a Investiční banka, které vznikly delimitací z původní Státní banky československé. Rychlost těchto operací (zejména založení obou bank, navíc ještě slovenské Všeobecné úverové banky) napovídá, že byly připravovány již nějakou dobu. Velkou banku přece nezaložíte za pár týdnů, i když jde o „pouhé“ vyčlenění z větší organizace. Vzniká konspirační teorie, že tempo polistopadových ekonomických reforem bylo alespoň zčásti tak rychlé proto, že se již před listopadem potichu začalo s přípravou realizace ekonomických reforem. Ano, je to jenom teorie bez důkazů, ale když si čtete program Čalfovy reformní vlády, snadno poznáte řadu formulací známých již z dokumentu Prognostického ústavu z roku 1988. Tedy – mohli byste snadno poznat. Kdyby tento dokument byl třicet let po Listopadu konečně zveřejněn. Nevěřím, že by tento dokument dnes nikoho nezjímal. Vraťme se však k datu 3. prosince 1989, které pokládám za neméně přelomové než samotný 17. listopad. Do té doby byly možná události jaksi „posouvány kupředu“ zákulisními triky („mrtvý student“ Zifčák alias Martin Šmíd); od onoho data běh dějin definitivně opustil scénář. Vládu s patnácti komunisty národ prostě nepřijal a dal to najevo. Komunisté se museli smířit nejen s faktem, že formální, ústavou garantovaná vedoucí úloha jejich strany skončila, ale i se skutečností, že v nových poměrech již nebudou hrát první housle. Pokud bylo plánem jít „čínskou cestou“, tedy provést ekonomické reformy bez politických reforem, pak tento plán selhal. Od 3. prosince 1989 bylo už úplně jedno, kdo a jak organizoval průvod 17. listopadu, jak to bylo s rolí StB a kdo tahal za nitky. Přišel čas, kdy poprvé po velmi dlouhé doby národ projevil svoji vůli a uspěl. Tolik tedy moje teorie o 17. listopadu: pokus o vnitrostranický převrat v rámci KSČ, který se organizátorům vymkl z kontroly. Ale ještě jednou: vlastně na tom ani tak nezáleží. Hlavní je, že jsme se konečně dočkali svobody. A proč vlastně nezasáhla armáda? Komunisté na vedoucích místech byli většinou soudruzi v letech, pánové ve věku, když již člověk netouží po dobrodružství. Navíc byli zvyklí poslouchat Moskvu, a ta jim zelenou k použití armády nedala. KSČ byla sama jako kůl v plotě. Ani v armádě nebyl nikdo jako generál Jaruzelski, který o osm let dříve provedl vojenský převrat v Polsku. A i kdyby, zavádět neostalinskou vojenskou diktaturu uprostřed Evropy bez jakékoli zahraniční podpory, nevypadalo jako dobrý nápad. Často slýcháme stížnosti, že jsme s komunisty jednali příliš „sametově“. Komunistická strana měla být zakázána, vedoucí představitelé souzeni a odsouzeni k vysokým trestům. Pomohlo by to? Pravděpodobně nepříliš. Lze zakázat stranu, ale nikoli myšlenky, i když jsou chybné až zločinné. Podívejme se na západní státy, které nikdy nepoznaly komunistickou vládu. Předseda britských labouristů Corbyn je komunista každým coulem, i když je formálně demokratickým politikem. |Dokonce i u amerických politiků z Demokratické strany lze identifikovat myšlenky, které znějí bezmála komunisticky. Poslechněte si Bernieho Sanderse nebo Elzabeth Warrenovou. A co Německo nebo Švédsko? Škoda slov. A pokud jde o přísné potrestání komunistů: v Rumunsku popravili diktátora Ceauseska ještě během revoluce. Byli Rumuni díky tomu šťastnější a úspěšnější? Nemyslím si to. V roce 1989 mi bylo 22 let. Revoluci jsem prožil jako řadový pěšák, chodil jsem demonstrovat od 17. listopadu až někdy do prosince. Hltal jsem přednášky osobností na VŠE, včetně Václava Klause, Valtra Komárka, Oty Šika a mnoha dalších. Byl jsem nadšený, že jsem se dožil chvíle, kdy to prasklo. Ale co vlastně prasklo? A proč právě v listopadu 1989? Často slýchám, že tehdy padl komunismus. Ale to není přísně vzato pravda. Režim, který vytvořila a ovládala Komunistická strana Československa, se ve skutečnosti nazýval „reálný socialismus“. Reálný proto, aby se odlišil od socialismu utopického na jedné straně a od sociálních států Západu na straně druhé. Komunismus byl fikce a fikcí navždy zůstane – komunismus je v praxi naprosto nerealizovatelný systém. Ani sám Marx nevěděl, jak přesně má vypadat. A ani v období reálného socialismu se v rámci povinného marxismu-leninismu nevyučovala tato Marxova vize: „V komunistické společnosti, kde nikdo nemá výlučný okruh činnosti, nýbrž každý může uspět v jakémkoli oboru si přeje, společnost řídí výrobu, čímž mi umožňuje, abych dnes dělal to, zítra ono, abych ráno lovil, odpoledne rybařil, večer se zabýval chovem dobytka, abych po večeři psal kritiky, podle toho, na co mám zrovna chuť; a přitom se ze mne nikdy nestane lovec, rybář, pastevec ani kritik.“ Tato představa o komunismu se nevyučovala, protože musela připadat směšná i těm nejkovanějším soudruhům! Co tedy byl onen „reálný socialismus“? Nejlépe jej lze charakterizovat slovy jiného klasika: „Vše pro stát, nic proti státu, nic mimo stát!“ Nic mimo stát: podnikání, vzdělání, kultura, média, zdravotnictví, sport, výklad historie, dokonce i populární hudba a styl oblékání, toto vše muselo být řízeno státem. S výjimkou intimního kruhu rodiny nebylo před státem úniku. Stát měl monopol na vše, od filosofie až po výrobu lízátek. Ušetřím čtenáře líčení front na banány a podobných banalit, o kterých píše kdekdo. Mimochodem, onen „klasik“ zmíněný v předchozím odstavci byl Benito Mussolini: zbožňování monopolistického státu je charakteristické pro všechny totalitní režimy. Přece jen bych však zmínil pár věcí, které bývají opomíjeny. Reálný socialismus se zhroutil především kvůli své technické zaostalosti. Občas slýcháme chválu na předlistopadové technické školství, z něhož prý dodnes žijeme. Takže jeden významný detail: klasická kniha „Programování v jazyce C“ autorů Kernighan a Ritchie – přelomový titul v oblasti softwarového inženýrství – byla vydána v ČSSR teprve v říjnu 1989. S patnáctiletým zpožděním. Předtím nebyla k dispozici ani v originále ani v překladu, studenti oněch „skvělých“ socialistických technických škol se učili, jak počítače vypadaly v 60. letech. Úroveň průmyslu pak vypadala adekvátně, se službami to bylo ještě mnohem horší. Toto byl ovšem jen jediný příklad, v oblasti odborné technické literatury panovalo v reálném socialismu hluboké temno. Dnes, kdy trh je zaplaven všemi možnými tituly odborné literatury, si to již těžko dokážeme představit, ale technické zaostávání reálného socialismu bylo naprosto beznadějné. Hranice ovšem nebyly zcela nepropustné, takže každý dvacetiletý věděl v roce 1989, že existují domácí počítače, videa a další věci, které byly u nás buď zcela nedostupné nebo extrémně drahé. Možná právě „ideologická diverze“ s názvy jako Sinclair Spectrum, Commodore 64 nebo Sony VHS byla hlavním faktorem pádu reálného socialismu. Extrémně drahé bylo ale všechno ze Západu, protože průměrná mzda v roce 1989 byla 3170 Kčs, což při reálném kursu koruny znamenalo necelých 120 dolarů nebo 210 západoněmeckých marek (což by bylo velmi přibližně kolem 100 euro, kdyby tehdy euro již existovalo). My, občané státu dělníků a rolníků, kde bylo odstraněno vykořisťování člověka člověkem, jsme byli chudí jak kostelní myši. Nostalgici občas vzpomínají, jak levné byly za socialismu životní potřeby: chléb, mléko, vejce, elektřina, voda, bydlení. Jenže tyto nízké náklady měly svoji cenu. Dotované potraviny ze socialistických monopolů měly všelijakou kvalitu: brouci zapečení v chlebu, podezřele páchnoucí mléko z plastových pytlíků, dosti časté výpadky elektřiny, bydlení v panelácích, a tak dále. Ještě k elektřině: kdo bydlel v 80. letech v Severočeském kraji, pamatuje mlhu, která spadla v říjnu a zvedla se až koncem března. Ta mlha byla cítit oxidem siřičitým... ne, ta levná elektřina za to nestála. Jako malý chlapec jsem se domníval, že náš stát řídí asketové, kteří chtějí, abychom žili skromně. Teprve v 80. letech mi došlo, že to bylo jinak: komunisté upřímně chtěli, abychom se měli dobře, ale v rámci socialismu to zkrátka nešlo zařídit. Reálný socialismus byl střižen na míru dělníkům ze 30. let, kteří chtěli především sociální jistoty, levné pivo, dechovku anebo případně operety, protože v rádiu zřídkakdy hráli něco jiného. Ty sociální jistoty ale nebyly tak jisté. Pamatuji si na ošuntělé postavy vybírající popelnice na sídlišti Žatec Jih v 70. letech. Bezstarostný důchod nebyl pro každého. A pokud šlo o socialistické zdravotnictví, říkalo se o něm, že u jeho zrodu stály čtyři sudičky. První: „Budeš zdarma.“ Druhá: „Budeš pro všechny.“ Třetí: „A budeš mít světovou úroveň.“ Ta čtvrtá, zlá: „Ale nebudeš mít nikdy všechny tyto tři vlastnosti najednou.“ Takže kvalitní péči měl ten, kdo měl protekci. V nejlepších částech měst rostly primářské vily financované „obálkovou metodou“. A pokud jste neměli ani známé ani peníze, nechali vás umřít. Ano, toto bylo socialistické zdravotnictví. Pak tu byl ještě jeden aspekt, který se často opomíjí: vysoký stupeň militarizace společnosti. Dvouletá základní vojenská služba (jednoroční pro absolventy vojenských kateder na vysokých školách) znamenala, že na ulicích posádkových měst bývalo plno zeleně. Během manévrů pak československé silnice byly zatíženy nekonečnými armádními kolonami. Pokud jste měli to štěstí bydlet poblíž vojenského letiště, měli jste o zábavu postaráno: letecký den každý den i každou noc. Sonický třesk stíhaček MiG 21 nebo MiG 29 letících pár desítek metrů nad zemí bývalo slyšet i ve tři v noci. Letiště bylo postaveno v podzemí a zabezpečeno proti případnému útoku atomovou bombou. Blízké město Žatec již zabezpečeno nebylo. O mnoho let později jsem se dověděl, že 26. září 1983 sovětská protivzdušná obrana omylem signalizovala útok amerických mezikontinentálních raket. Kdyby měl tehdy na sovětské straně službu nějaký méně chladnokrevný důstojník, asi bychom tu dnes nebyli. Naštěstí to tenkrát dopadlo dobře, takže socialismus se mohl v klidu zhroutit sám. Pokud jde o nostalgiky, nesdílím s nimi žádný smutek po socialismu. Tento režim se zhroutil, protože se měl zhroutit a je to tak dobře. Pokud jde o „novou levici“, která naivně věří, že tentokrát to vyjde lépe a že tehdy to nebyl ten pravý socialismus, nevím, co bych k tomu měl říci. Intelektuální lenost, hloupost, u západních levičáků snad i rasismus – ti hloupí Východoevropané přece nemohli velkého Marxe správně pochopit, proto jim to nefungovalo! Pokud mám shrnout zkušenosti s reálným socialismem do jedné věty: nefungoval, zasloužil si zhroucení a je dobře, že přišel listopad 1989, i se všemi nedostatky a omyly, které se od té doby staly. Nedokonalá svoboda je lepší než dokonalá nesvoboda. Otázku, proč „to prasklo“ právě 17. listopadu 1989, nechám na příště.  Index spotřebitelských cen, ve zkratce inflace, je veličina ostře sledovaná ekonomy, centrálními bankéři i širokou veřejností. Centrální bankéři řeší problém, proč inflace neroste dost rychle. Většina centrálních bank má za cíl dosahovat inflace kolem dvou procent ročně, přičemž tento cíl se v posledních letech nedaří plnit: inflace bývá příliš nízká. Důsledkem jsou různé tvořivé nápady v oblasti měnové politiky směřující ke stimulaci inflace. Široká veřejnost vnímá problém opačně. Lidé mají tendenci nevěřit oficiálně vykázaným číslům a zhusta se domnívají, že skutečná inflace je mnohem vyšší. Vyskytují se názory, že inflace je uměle manipulována. Kde je pravda? Podívejme se na historii měření inflace v USA počínaje 70. lety, neboť statistické úřady ostatních zemí do značné míry americkou metodiku kopírovaly a kopírují. V červenci 1972 prezident Nixon podepsal zákon, který zavedl automatické indexování starobních a jiných důchodů na základě inflace počínaje rokem 1975. Již tehdy ale správní rady Social Security (americký veřejný pilíř penzijního systému) varovala, že prostředky na důchody mohou být vyčerpány již během několika let. Ekonomové poukázali na fakt, že náklady na bydlení, které měly v indexu značnou váhu, rostou rychleji než ceny ostatních položek. Vzniklo doporučení počítat ceny bydlení „jinak“. Jak? Za prvé, počítat pouze s cenami nájemného a vyřadit ceny rezidenčních nemovitostí. Začátkem 80. let různé vládní agentury zkoumaly metodiku měření inflace. Bylo konstatováno toto: „Protože inflace nerozlišuje mezi domem jakožto investicí a nástrojem pro bydlení (v originále „source of shelter services“), rychlý růst hodnoty nemovitostí byl považován za nárůst životních nákladů spíše než za nárůst bohatství pro majitele domů. Kromě toho, ceny nemovitostí mají v indexu spotřebitelských cen nerealisticky velkou váhu, protože náklady na hypotéky se počítají současně s plnou nákupní cenou.“ Tak to vysvětluje dokument amerického Bureau of Labor Statistics. Jinými slovy, růst cen nemovitostí je vlastně v pořádku, protože domácnosti, které nějakou vlastní, jsou bohatší – tím se kompenzuje růst cen bytů a domů pro tu část domácností, která své bydlení ještě nevlastní. Ještě jinak: když Petr sní celé kuře a Pavel žádné, statisticky vzato oba snědli polovinu. Malá vsuvka k evropské metodice HICP (Harmonised Index of Consumer Prices). Tato metodika „pro jistotu“ neobsahuje dokonce ani imputované nájemné. Neobsahuje následující kategorie zboží a služeb:
Jak se stalo, že se imputované nájemné octlo mezi narkotiky a hazardem? Prostě se politicky nehodilo: hrozilo by, že naruší idylický obraz nízké inflace napříč členskými státy eurozóny. Takže když před velkou finanční krizí ceny bytů raketově rostly v Irsku nebo ve Španělsku, inflace zůstávala nízká. Během první poloviny 80. let ceny nemovitostí zmizely z amerického indexu spotřebitelských cen. Přesně řečeno, byly nahrazeny tzv. imputovaným nájemným, což je hypotetická částka, kterou domácnosti ušetří za nájemné, když bydlí ve vlastním. Zároveň poklesla celková váha bydlení v indexu spotřebitelských cen. Výsledek? Během období 1988-2006 rostly ceny amerických rezidenčních nemovitostí o více než dva procentní body rychleji než ceny imputovaných nájmů. Dopad na celkovou inflaci lze vyjádřit v desetinách procenta ročně – tento rozdíl již dokázal změnit měnovou politiku amerického Fedu tak, že se nafoukla realitní bublina. Ta kulminovala právě v letech 2006-2007 a měla za následek hypoteční krizi. Kdyby byla ponechána původní metodika z roku 1953, finanční krize by možná nemusela být! Ale to ještě není vše. Během 90. let se americký penzijní systém dostával opět do problémů. Bylo třeba najít řešení. Zvýšit odvody? Ne. Odstranit Nixonovu indexaci? Ne. Ještě více zmanipulovat měření inflace? Ano, super nápad! Vznikla tzv. Boskinova komise. Ta doporučila řadu „zlepšení“. Jedním z nich byla substituce položek s rychleji rostoucími cenami za jiné. „Například, když růst cen hovězího nutí lidi kupovat více kuřecího, aby udrželi své náklady na potraviny na uzdě,“ vysvětluje tento přístup Federální rezervní banka v San Francisku v článku zvaném A Better CPI (Lepší inflace) publikovaném v únoru 1999. Hlavním výsledkem činnosti Boskinovy komise však bylo tzv. hédonické indexování. Nový televizor má širší úhlopříčku než starý – má tedy vyšší užitnou hodnotu a při stejné ceně je tak vlastně levnější. A protože tento přístup lze aplikovat na širokou škálu spotřebního zboží, výsledkem je dosti znatelné snížení oficiální inflace oproti tomu, co spotřebitelé vnímají. Oficiální odhad vlivu doporučení Boskinovy komise je zhruba 1,1 procentního bodu ročně. Skutečnost, že životnost nového spotřebního zboží bývá většinou výrazně nižší než životnost zboží vyrobeného během 50. až 70. let, nebyla komisí vzata v úvahu. Proč má nedávno vyrobené zboží krátkou životnost? Je to v důsledku rozmachu metodiky „planned obsolescence“, tedy plánovaného zastarávání. Moderní výrobky se nevyrábějí s cílem „aby to vydrželo“, nýbrž „aby to po pár letech odešlo, protože nemá cenu vyrábět co nejkvalitněji, když si zákazník stejně za dva nebo tři roky koupí novou věc.“ Jaká by byla inflace podle původní metodiky ve srovnání s inflací, jak ji známe? Pravděpodobně až o dva procentní body ročně vyšší. Velmi pravděpodobně by se promítla do úrokových sazeb a dost možná by tak bylo možné vyhnout se finanční krizi. Následující graf zobrazuje inflaci spotřebitelských cen ve srovnání s monetární inflací (což je růst objemu peněžní zásoby, v tomto případě růst agregátu likvidních peněz MZM v americké ekonomice). Můžeme si všimnout, že od roku 1959 zhruba do roku 1982 obě veličiny rostly velmi podobným průměrným ročním tempem kolem 5,6 procenta. Od roku 1982 ovšem tempo růstu monetární inflace zrychlilo na 7,9 procenta ročně, zatímco inflace spotřebitelských cen zpomalila na 2,6 procenta ročně. Je samozřejmě pravděpodobné, že za tímto pozoruhodným vývojem stojí i jiné faktory (například mezinárodní konkurence a růst produktivity v oblasti spotřebního zboží), ale metodické změny při měření inflace měly a mají vliv v rozsahu minimálně 1,1 až 2 procentní body ročně.  Dne 24. října 2019 uplynulo devadesát let od „Černého čtvrtku“ na newyorské burze. Index Dow Jones Industrial se tehdy během jediného dne zhroutil o jedenáct procent. Několik velkých hráčů se o den později pokoušelo zachránit situaci velkými nákupy, ale pondělí a úterý následujícího týdne jim s poklesem trhu o neuvěřitelných 25 procent udělalo čáru přes rozpočet. Říjen 1929 je obecně považován za počátek Velké deprese, mnohaleté krize americké i světové ekonomiky. Ale jak je možné, že pouhý pokles cen akcií, byť pozoruhodně hluboký, mohl odstartovat krizi reálné ekonomiky? Tradiční teorie nabízí moralizující příběh o pýše a pádu, o spekulativním výstřelku neřízeného kapitalismu, jehož selhání nakonec musela řešit moudrá vláda v čele s prezidentem F.D. Rooseveltem. V takovém duchu se nese vysvětlení, které poskytuje John Kenneth Galbraith. Mimochodem, Galbraith byl aktivním členem Demokratické strany, takže úplnou politickou neutralitu by bylo těžké od něho očekávat. Modernější a racionálnější vysvětlení vychází z práce Miltona Friedmana a jeho manželky Anny Schwartzové. V roce 1929 začínala obyčejná recese, která však byla komplikována dvěma faktory. Za prvé, již zmíněným poklesem akcií. Velcí investoři kupovali akcie na dluh a pokles cen je dostal do neřešitelné situace. Za druhé, banky ve 20. letech hodně půjčovaly, aniž by měly odpovídající risk management. I obyčejná recese pak začátkem 30. let přerostla v bankovní krizi. Zde se ještě dalo leccos zachránit, kdyby Federální rezervní systém projevil duchapřítomnost a poskytl bankám záchranné úvěry. Pozor, není zde řeč o záchraně na účet daňových poplatníků, ale o překlenovacích úvěrech v době přechodného nedostatku likvidity. Zvládnutelná bankovní krize přerostla ve zhoubnou spirálu, během níž jeden krach měl za následek další krach. Rostla nezaměstnanost, lidé přicházeli o práci a o úspory, protože bankovní vklady nebyly pojištěny. Následoval pokles tržeb a zisků, další zhoršování finanční situace podniků a další krachy. Jediným „hezkým“ důsledkem byl pokles cenové úrovně. Prezident Roosevelt sice inicioval několik rozumných zákonů, ale i několik velmi nerozumných, neboť v ekonomii a financích dosti tápal. Neúspěšná byla například snaha regulovat ceny s cílem zabránit deflaci, neboť tehdy se naivně věřilo, že klesající ceny mají za následek prohloubení krize. (Ve skutečnosti je to přesně naopak: cenová deflace je důsledkem krize, nikoli její příčinou. Bohužel, tento mýtus dodnes žije, částečně dokonce i v akademickém prostředí.) Spojené státy z Velké deprese nakonec vyvázly po více než deseti letech utrpení. Mnohem hůře dopadlo Německo. Vláda kancléře Brüninga začátkem 30. let byla ekonomicky ještě mnohem negramotnější než všechny americké vlády třicátých let. Totéž platilo pro německou centrální banku podřízenou vládě. Němci uprostřed krize zvyšovali daně, snižovali výdaje, nechali banky padat jednu po druhé a dokonce uprostřed těžké měnové deflace zvyšovali úrokové sazby. Během let 1929-1932 poklesl objem peněz v německé ekonomice o 28 procent. Neexistovala jediná věc, kterou by německá vláda v oné kritické době udělala správně! Poučily se dnešní vlády a centrální banky z minulosti? Ano, do značné míry. Když na podzim 2008 hrozilo opakování roku 1929, Ben Bernanke, guvernér federálního rezervního systému a velký znalec historie 30. let, dokázal přerušit řetězec bankovních krachů v kritickém momentě. Něco podobného provedla i Bank of England a britská vláda; s jistým zpožděním pak i ECB a kontinentální vlády. Zpoždění ovšem způsobilo, že evropská finanční krize byla delší a měla dlouhodobější následky. (Pokud jde o Řecko, nebylo tak důležité jako potíže kontinentálních bank.) I ty často kritizované záchrany bank z veřejných peněz měly své odůvodnění: bez nich by dnešní ekonomická situace Evropy byla mnohem chmurnější. Totéž platí pro „chrlení peněz“ centrálními bankami (alias kvantitativní uvolňování a podobné, jinak zvané operace). Samozřejmě, bylo by bývalo lepší, kdyby ECB neprováděla zběsile uvolněnou měnovou politiku během let 2002-2008, ale s tím se po roce 2009 již nedalo nic dělat. Mimochodem – a co měnové intervence, s nimiž ČNB začala na podzim 2013? Ty byly naprosto zbytečné. České ekonomice nehrozila tehdy žádná bankovní krize, mírná cenová deflace nebyla žádnou hrozbou. Polská ekonomika prožila tři roky cenové deflace za sebou, aniž by upadla do „deflační spirály“ a bez toho, aby polská centrální banka dělala něco mimořádného. Graf 1: Peněžní agregát M1, Česká republika (zdroj: ČNB) 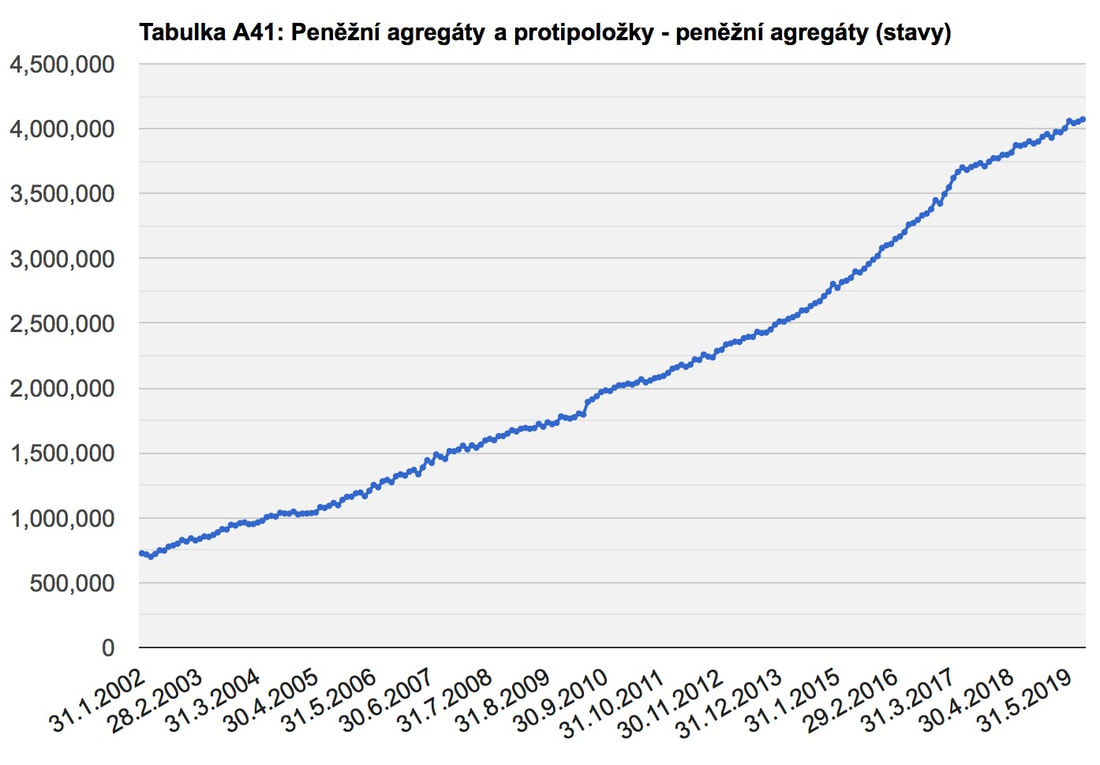 Graf 2: Peněžní agregát M1, USA během Velké deprese  Může se rok 1929 a krize 30. let opakovat? Nikoli. Přesto nepropadejme sebeuspokojení. Krize 30. let vznikla v důsledku nízké aktivity centrálních bank během počátečních stádií recese a bankovní krize. Dnes je tomu naopak: centrální banky nás díky své horečné aktivitě zaplavují penězi. V české ekonomice je dnes 2,35 krát více likvidních peněz (měřeno agregátem M1) než před deseti lety. Mezi důsledky této horečně agilní měnové politiky patří mimo jiné i rostoucí ceny bydlení, ať už v Česku nebo v jiných zemích. Ty mají za následek sociální pnutí mezi mladší a starší generací. Jste-li mladí a vidíte, že sen o vlastním bytě vám utíká stále rychleji, cítíte se pochopitelně frustrováni. Možná pak uvěříte nějakému prodavači nějaké „sociálně spravedlivé“ utopie. Krize 30. let poskytla „morální palivo“ pro nacismus, fašismus a komunismus. Všechna tato hnutí obviňovala z krize kapitalismus a volný trh. A nynější „nová levice“? Věřte nebo ne, ze všech problémů světa obviňuje kapitalismus a volný trh. psáno pro Lidové noviny (rozšířená verze) Za okny Kremlu zářilo květnové slunce. Nálada uvnitř byla podstatně chmurnější. Generální tajemník Komunistické strany Svazu sovětských socialistických republik a předseda prezidia Nejvyššího sovětu SSSR Leonid Iljič Brežněv byl zamračenější než obvykle. Zapálil si další cigaretu své oblíbené značky Marlboro a vypustil oblak kouře do beztak již dost husté atmosféry zasedací místnosti. Věci se nevyvíjely dobře. Zpravodajci a analytici KGB nedělali žádné okolky ohledně nutnosti zastavit protisocialistickou kontrarevoluci v Československu. S tím neměl Leonid Iljič žádné teoretické problémy. Teorie marxismu-leninismu hovořila v tomto směru jasně. Objektivní potřeby světové proletářské revoluce nedávají žádný prostor pro nějaký národní svéráz v oblasti ekonomického řízení státu a jeho politické organizace. Povoleny jsou maximálně neškodné folklórní spolky jako například lidovci nebo Československá strana socialistická. Samozřejmě pouze za podmínky, že tyto satelitní straničky otevřeně připouštějí vůdčí úlohu komunistické strany. Jejich význam je hlavně v tom, že zachytí část nespokojenců, kteří díky vysokému stupni profízlovanosti těchto stran budou lépe pod kontrolou. Pluralita názorů? Soudruzi, děláme světovou revoluci, je zapotřebí jednotného velení, nikoli řečnění v parlamentech. Ale Čechoslováci se začali vzpouzet a vzpomínat na staré časy té jejich chaotické, nanicdobré demokracie z první republiky. Hlupáci, pomyslel si Leonid Iljič. Přinesli jsme jim socialismus na stříbrném podnose, obešli se bez občanské války a stačilo jim jen pár poprav třídních nepřátel. A teď teskní po demokracii. Nevděčníci. Od časného rána Leonid Iljič poslouchal návrhy a plány expertů z KGB, GRU a armády. Nebyl nadšen. Vše směřovalo k mohutné invazi mnoha tisíc mužů s použitím velkého počtu tanků, nákladních letadel a další těžké techniky. Po stránce logistické bude možné operaci provést přijatelně snadno – Československo je malá zemička obklopená z větší části socialistickými zeměmi, které plně uznávají autoritu Kremlu. Čechoslováci se nebudou bránit, na to jsou příliš měkcí. Život půjde dál. Poměry v zemi se znormalizují a na pár dalších desetiletí bude vystaráno. Autorita SSSR jakožto vojenské supervelmoci vzroste: vítaný vedlejší efekt plánované invaze, neopomněli zdůraznit analytici KGB. Příčinou chmur Leonida Iljiče však byla ekonomická stránka věci. I když plat sovětských důstojníků nebyl nijak závratný a žold mužstva už vůbec, invaze takovéhoto rozsahu byla drahá záležitost. Zejména uvážíme-li nutnost dlouhodobého pobytu většího počtu mužů na území Československa včetně jejich rodin, nároky na techniku, pohonné hmoty, pravidelná a častá cvičení, protože armáda nesmí jen sedět v kasárnách – musí ji být vidět, aby si okupovaný národ neustále připomínal, kdo je v zemi pánem... Ekonomické propočty zkrátka nevycházely dobře. Tím spíše, že samotná ekonomika SSSR již řadu let stagnovala. Famózní úspěchy vojenské a kosmické techniky padesátých a raných šedesátých let ustoupily do pozadí před šedou každodenní realitou. K ní patřil nedostatek zboží všeho druhu, včetně základních potravin. Dlouhou dobu bylo možné vysvětlovat lidu, že jde o důsledky kontrarevoluce, věrolomného hitlerovského přepadení, amerického imperialismu... Ale v roce 1968, více než půl století po Velké říjnové socialistické revoluci, by člověk přece jen čekal, že marxisticko-leninská ekonomická teorie bude mít lepší praktické výsledky. Vykořisťování člověka člověkem jsem přece odstranili – tak kde je problém? Leonid Iljič se ještě více zamračil. Někdy začátkem 60. let jeden americký profesor – ano, Samuelson se jmenoval – předpověděl, že SSSR ekonomicky dožene USA začátkem 80. let. Jenže čas běží a o nějakém dohánění nemůže být řeči. A byla tu ještě jedna hrozba. Jiný americký profesor – jak se jen jmenoval, Wohlstetter? – dokonce navrhoval své vládě, aby zvýšila vojenské výdaje, protože Sověti jsou již prý na pokraji svých ekonomických sil a pokračování závodů ve zbrojení je finančně zruinuje. Nebude třeba války, aby SSSR byl poražen. Postačí, když Amerika bude jen o trochu více zbrojit. Generální tajemník věděl, že je to pravda. A invaze do Československa by mohla přimět horké hlavy ve Washingtonu, aby Wohlstetterovu strategii vzali vážně. To by byla katastrofa: mnohem větší než málo pravděpodobný ozbrojený odpor Československé lidové armády. Pravda je taková, že neumíme nakrmit vlastní lidi, zatímco Američané tloustnou, přemítal dále Leonid Iljič. Ale proč? Máme se snad vrátit do období NEPu, nové ekonomické politiky, která dočasně ve 20. letech povolila fungování tržního hospodářství? V žádném případě. Kolo dějin se netočí zpět. Je třeba postupovat kupředu. Nikoli ovšem překotně a bez řádného plánu, jak to dělá ten šílenec Mao v Číně. Je třeba se semknout, postupovat jednotně a uvážlivě. Příčinou všech neúspěchů je nejednotnost a nedostatek koordinace. Všichni víme, že základní vlastností socialismu je plánovitost. Tak proč neplánujeme všechno důkladně a jednotně, na centrální úrovni? Když bude pořádek, všechny ekonomické potíže pominou. Každá sovětská rodina bude mít dostatek chleba, mléka a dokonce i masa. Oblečení bez záplat a nové boty každý rok. Je ovšem třeba překonat dětské nemoci mezinárodního socialismu, a to zejména tu nejškodlivější z nich: nejednotnost. Ale než budeme jednotni, máme tu problém. Invaze bude drahá. Ale pokud na ni budeme šetřit, vymstí se nám to, uvažoval generální tajemník. Ale co když bude mít za následek pokračování závodů ve zbrojení? Kdoví, jak v Americe dopadnou příští volby, ta země je řízena úplně chaoticky, každý jejich prezident je úplně jiný.  Z přemítání vyrušil tajemníka jeho asistent. „Leonide Iljiči, jsou zde soudruzi z Institutu ekonomických a strategických studií. Přednesou řešení výzkumného úkolu.“ Tajemník neměl institut příliš v lásce. Na jeho vkus byl málo leninský a příliš teoretický. Ale prezentace je součástí denního plánu a ten je třeba respektovat. Pokynul rukou. Řeči se ujal mladý hubený muž s počínající pleší – takový vědátor, ušklíbl se tajemník v duchu. „Leonide Iljiči, dovolte mi, abych přednesl výsledky výzkumného projektu s názvem Stabilizace socialistického systému v Československu a jeho pevné ukotvení ve Varšavské smlouvě a RVHP,“ začal vědec. Následujících asi čtyřicet minut se generální tajemník nestačil divit. „Takže, Vladimire Vladimiroviči, pokud vám dobře rozumím, vy tvrdíte, že tanky a letadla jsou zbraně celkem zastaralé, vhodné pro minulou válku. Podle vás nastává doba jakýchsi, jak vy říkáte, hybridních konfliktů. Můžete to blíže vysvětlit?“ „Zajisté, Leonide Iljiči. Účelem války je přimět protivníka, aby se vzdal vlastní vůle a jednal tak, jak si přejeme my. To je klasická definice účelu války podle Clausewitze. Nástrojem pro dosažení tohoto cíle může být cokoli: zbraně a armády, ale také různé formy nátlaku. Sliby, úplatky, výhrůžky, cokoli, co zničí morálku nepřítele a jeho schopnost samostatně myslet a především jednat. To je hybridní válka.“ „Můžete být konkrétní?“ „Ovšem. Dejme tomu, že bychom provedli ozbrojenou invazi do Československa. Vojenskou invazi klasického typu. Řekněme, že bude maximálně úspěšná: žádný ozbrojený odpor, jen pár politických prohlášení a demonstrací. Téměř žádné ztráty na životech. Dosáhneme svého a do pražské vlády dosadíme své věrné. Ale za prvé, bude to drahé. Za druhé, takto dosažené vítězství nebude úplné. Československá vláda sice bude vykonávat naši vůli, ale národ nás bude přinejlepším tiše trpět. Abychom dosáhli jednoty, skutečné bratrské a proletářské jednoty, je třeba se semknout. Skutečně, autenticky, jako přátelé. Toho nikdy nedosáhnete zbraněmi.“ „Jednota“ bylo oblíbené slovo generálního tajemníka. Stejně jako „semknout se“. „Pokračujte.“ „Je třeba získat si Československo jinak. Náš institut navrhuje rozsáhlý plán dotací. Finanční dotace budou nejméně o čtyřicet procent levnější než ozbrojená invaze. Pomocí dotací si koupíme jejich politiky a vysoké úředníky, neboť oni budou o dotacích rozhodovat. Koupíme si i obyvatelstvo. Vzpomeňme, jak loajální byli Němci vůči Hitlerovi za to, že jim postavil dálnice. U každého vjezdu na dálnici bude výrazný nápis Postaveno s přispěním strukturálních fondů financovaných Sovětským svazem. Budeme dotovat stavby, podniky, družební pobyty studentů, cokoli. Podstatné je vytvořit si dostatečně silnou vrstvu československých elit, které budou na dotacích závislé: protože pak bude Československo závislé na Sovětském svazu.“ „Ale to bude strašně drahé.“ „Pořád levnější než tanky. Ale především: když pošleme tanky, Čechoslováci se nikdy nezbaví touhy se jich zbavit. Když pošleme dotace, bude to přesně naopak: nikdy se jich nebudou chtít zbavit. Vytvoří si závislost. Pak stačí jen pohrozit, že přiškrtíme tok peněz a oni se přetrhnou, aby plnili naši vůli.“ „Pořád mi přijde divné dotovat buržoazní revizionisty. Už jen z ideologických důvodů.“ „Pod vlivem dotací se z nich rychle stanou oddaní marxleninisté. Ale věc má ještě jednu rovinu. Časem bude tato finanční operace pro nás zisková.“ „Budeme chtít dotace zpátky a k nim úroky?“ „Ne. Úvěry a úroky, to by znělo špatně. Budeme je stále dotovat, ale zároveň chtít příspěvek do společné pokladny v Moskvě. Rádi přispějí, i když příspěvek nakonec převýší hodnotu dotací. Pokud jde o morálku, dotace jsou ničivější než tanky. Proti tankům je možné demonstrovat. Proti dotacím se demonstruje těžko.“ „Jaký to má smysl dotovat někoho a zároveň po něm chtít příspěvky?“ „Zvyšuje se tak úroveň přerozdělování. Vyšší míra přerozdělování znamená více moci pro centrum. To znamená...“ „... ano, ano, více jednoty.“ „Časem zavedeme společný rozpočet Rady vzájemného hospodářské pomoci...“ „... a společné daně.“ „Dáte si cigaretu, Vladimire Vladimiroviči?“ Tajemníkův odstup od teoretických vědátorů byl ten tam. Oba muži našli společnou řeč.  O dvacet jedna let a šest měsíců později. Praha, listopad 1989. Za předsednickým stolem v nabitém sále sedí Václav Havel a další osobnosti Občanského fóra. Diskuse o demokracii a občanských právech. Havel se ujímá slova. „Kromě zrušení ústavního článku o vedoucí roli Komunistické strany Československa požadujeme i vystoupení z Rady vzájemné hospodářské pomoci a ...“ Šum v sále. Hlasy z obecenstva: „Ale... ale to by znamenalo vzdát se východoevropských dotací!“ „Vzdát se levného benzínu a plynu!“ „Dotací na dálnice! Na mosty a na tunely!“ „Vzdát se dotací pro státní podniky a výrobní družstva!“ „Přijít o peníze na kulturní památky a na studentské stáže v Moskvě a v Leningradu!“ Václav Havel zklidňuje sál a opět se ujímá slova: „Přátelé. Doufal jsem, že jsme zajedno v jedné zásadní věci. Jakkoli ekonomické otázky nelze podceňovat, prioritní je pro nás princip svobody a lidských práv. Zdali chceme zůstat sovětskou kolonií, anebo jestli se chceme stát skutečně nezávislým, demokratickým státem, volit si vlastní politickou reprezentaci a spravovat si sami své záležitosti bez zásahů kohosi zvenčí. Zda chceme odmítnout Brežněvovu doktrínu omezené suverenity anebo zůstat vazaly Moskvy. Jsem přesvědčen, že v první řadě jde o svobodu.“ Opět šum v sále, lidé z obecenstva se hlásí o slovo. „Ale pane Havle, nemyslíte si, že sami bychom byli maličká zemička proti velkému Sovětskému svazu? Raději zůstaňme uvnitř, protože tak máme alespoň nepatrnou šanci něco ovlivnit.“ Jiný diskutující: „Zdalipak si uvědomujete, jaká je naše čistá finanční pozice vůči Moskvě? Od roku 1968 jsme dostali stovky miliard převoditelných rublů. Jak by naše ekonomika vypadala bez dotací z RVHP, umíte si to vůbec představit?“ A další: „Z ekonomického hlediska je naprostý hazard jen uvažovat o odchodu z RVHP. Umíte si představit, co by bylo s československým průmyslem po odchodu ze společného trhu? Nikdy bychom se nedokázali přizpůsobit požadavkům západních trhů.“ A ještě další: „Díky RVHP máme přístup na perspektivní trhy, jako jsou Libye, Sýrie, Jemen, Kuba, Severní Korea nebo Irák. Bez podpory Moskvy by náš exportní průmysl byl v troskách!“ A ještě jiný: „Chodíte do divadel, muzeí, do parků, na zámky, jezdíte autem, zateplili vám dům, pořídili jste si ekologický kotel, chodíte na záchod, vzděláváte se... A toto vše dotuje Moskva, chápete?“ Šum v sále sílí, někteří lidé odcházejí. Václav Havel ještě chvíli mluví, ale následuje jen chabý potlesk. Na Nový rok 1990 prezident Gustáv Husák ve svém tradičním projevu z Hradu ocení věrnost lidu Československé socialistické republiky myšlence socialismu a odsoudí pokus nezodpovědných samozvaných rozvracečů o změnu osvědčených a fungujících společenských pořádků. Naopak zdůrazní roli Sovětského svazu jakožto záruky společenské stability a hospodářského růstu. A poděkuje sovětské vládě, že ani ve vypjaté době hrozby kontrarevoluce nepřistoupila k seškrtání rozvojových a infrastrukturních dotací. O deset let později, v roce 2000, se Sovětský svaz rozpadá. Jeho ekonomika už dávno směřovala k bankrotu bez ohledu na zoufalé pokusy Kremlu předejít nejhoršímu důrazem na jednotu a semknutost. Československo definitivně přichází o všechny dotace. Průmysl udržovaný při životě finančními injekcemi už dávno ztratil konkurenceschopnost, velká část práceschopné populace je závislá na přerozdělování a není schopna se uplatnit na konkurenčním trhu práce. Země ekonomicky upadá na úroveň Albánie. Nastává doba postkomunistického temna, kdy většinu národa spojuje jen jedna myšlenka: za všechno může ten bídák Havel. Poprvé publikováno v červnu 2017. Ne, ten zmíněný Vladimir Vladimirovič samozřejmě není Putin. Když se řekne „miliardový čínský trh“ nebo „čínské investice“, mnoho podnikatelů, ekonomů i politiků reaguje stejně. Pouhá dvě nebo tři slova jsou schopna zhypnotizovat jinak racionální a zkušené osoby jako pohled kobry králíka. Opustí sféru racionálního myšlení, papouškují fráze a provádějí nepochopitelná rozhodnutí.
Jen velmi málo zahraničních investorů v Číně skutečně vydělalo bez nepříjemných vedlejších následků. „Čínská vláda využívá unikátní rysy své ekonomiky, aby donutila nadnárodní společnosti předávat technologie za podmínek, které by nebyly myslitelné kdekoli jinde,“ píše Lee Branstetter z Carnegie Mellon University a Petersonova institutu pro mezinárodní ekonomiku. „Zahraniční investice do Číny jsou stále částečně uzavřené. Zahraniční společnost, aby mohla fungovat v této zemi, musí podnikat prostřednictvím joint ventures s místními firmami, kde nadnárodní partner nemá dovoleno vlastnit kontrolní podíl. Toto je i případ automobilového průmyslu, kde kombinace omezení zahraničního vlastnictví a vysokých dovozních cel nutí výrobce obsluhovat čínský automobilový trh – největší na světě – prostřednictvím joint ventures,“ pokračuje Branstetter. Výsledkem je situace, kdy světové automobilové špičky „dobrovolně“ předávají čínským firmám (kde nemají rozhodující slovo) své nejcennější technologie, výsledky desítek let práce a mnohamiliardových investic do výzkumu a vývoje. To vše úhledně zabalené a s mašličkou. Racionální lidé ve vedení velkých nadnárodních firem fakticky pracují na svém sebezničení. Nejde samozřejmě jen o automobilky, ale též o jiné oblasti strojírenství a samozřejmě i o elektroniku a software. V této souvislosti je třeba poznamenat, že Čína pod tlakem Trumpových hrozeb sankcemi poněkud ustoupila a nedávno přijala zákon o zahraničních investicích, který by měl know-how zahraničních investorů přece jen poněkud chránit. Ale ustoupila Čína doopravdy? Odborník na čínské právo Steve Dickinson dokonce tvrdí, že nový zákon odstraní i těch několik málo výhod, které doposud zahraniční investoři měli. Dickinson upozorňuje na fakt, že pozornost zahraničních analytiků je upřena na článek 22, který sice uvádí, že stát chrání intelektuální vlastnictví zahraničních investorů (atd.), ale ve skutečnosti problém neřeší. Článek 22 jen opakuje, co již v Číně formálně dávno platilo. Dříve ovšem bývalo zvykem, že zahraniční investor dostal výměnou za know-how alespoň pozemky za zvýhodněné ceny, vodu a elektřinu za nižší sazby, daňové prázdniny a podobné výhody. Po vstupu do WTO většina z těchto pobídek postupně odpadla. Nyní v rámci „rovného zacházení“ odpadají i formálně, výměnou za papírové ujištění, že intelektuální vlastnictví západních firem bude respektováno. Dickinson dává příklad, jak přesun technologií probíhá. Německá společnost vyvinula lékařské diagnostické zařízení. Hodlá je prodávat v Číně. Čínské nemocnice ale namítají, že státní i provinční úřady zakazují kupovat zařízení vyrobená mimo Čínu. Němci dále narazí na bariéru nekonvertibilní čínské měny, neboť jejich zákazníci nesmějí kupovat eura a dolary a oni sami mají zakázáno směnit renminbi na západní měny. Německá firma se tedy nakonec musí buď čínského trhu vzdát, anebo přikročit k výrobě v Číně, což zahrnuje i transfer technologií. Tento transfer není vynucován formálně (zákonem), ale jinými prostředky. Záruky proti zneužití samozřejmě chybí. A jak je to s čínskými investicemi v zahraničí? I v tomto případě je hlavním záměrem transfer technologií doplněný o akvizice strategické infrastruktury, například námořních přístavů. S pokusem o transfer technologií má již svoji smutnou zkušenost i česká firma H3DA zaměřená na vývoj a výrobu akumulátorů nové generace. Zde byl v roce 2017 zloděj chycen doslova za ruku při pokusu o krádež kriticky důležité chemické substance. „Radovali jsme se, že máme strategického partnera, ale tenhle sen se postupně rozplynul. Bohužel jsme v rámci investičních dohod odkryli veškeré účetnictví, odkryli jsme i technické detaily baterií, jediné, co jsme si naštěstí nechali pro sebe, byl náš černý prášek,“ uvedl vynálezce a zakladatel firmy Jan Procházka. Strategie, jejíž název je nepřesně překládán jako „Pás a stezka“ (správněji, byť nikoli doslovně, „Pozemní a námořní cesta“) zahrnuje výstavbu infrastruktury potřebné pro čínský export v jiných zemích za peníze půjčené čínskými bankami. Cíl je dvojí: posílit export a připoutat si zahraniční partnery pomocí úvěrů. Nejde o žádnou nezištnou pomoc, o čemž se již některé státy poučily. Například silně zadlužená Srí Lanka. Vzniká otázka, proč se prezident Zeman tak tvrdošíjně upnul na stát, který se na poli investic jednoznačně chová jako mezinárodní predátor. Měnová politika centrálních bank se dá nejlépe přirovnat k jízdě v automobilu. Pokud jedeme z mírného svahu, je třeba brzdit, abych se nerozjeli příliš rychle. Pokud naopak jedeme do kopce, musíme sešlápnout plyn, abychom se příliš nezpomalili nebo dokonce nezastavili. Na rovině pak plynový pedál bude někde v prostřední poloze. Jednoduché, že. Podobně platí, že v dobách hospodářské konjunktury centrální banka šlape na pomyslnou brzdu v podobě vysokých úrokových sazeb. Naproti tomu v dobách, kdy hrozí zpomalení ekonomiky nebo dokonce recese, centrální bankéři šlápnou na plyn a sníží sazby. Úvěry zlevní, naopak výnosy z termínových vkladů poklesnou. Podniky si více půjčují na investice, domácnosti mají levnější hypotéky a díky menším výnosům z úspor jsou motivovány více utrácet. Ekonomika se opět vzchopí, recese je zažehnána. A jaký údaj používají centrální bankéři jakožto tachometr? Od 90. let si získala širokou popularitu inflace spotřebitelských cen. Vývoj hodnoty koše zboží a služeb konečné spotřeby se stal základním kompasem pro většinu centrálních bank, včetně Evropské centrální a České národní banky. Když inflace roste, úrokové sazby by měly růst. Když inflace klesá, centrální banka by měla sazby snižovat. To je ve velké stručnosti jádro moderní měnové politiky, jak je popsána v učebnicích a jak byla praktikována až do velké finanční krize v roce 2008. Potom se na přístrojové desce centrálních bankéřů objevil ještě jeden řídící prvek: strach. Bankéři si uvědomili, že kdyby sledovali jenom inflaci – bez přihlédnutí ke stavu bankovnictví a reálné ekonomiky – mohla by se snadno opakovat krize obdobná té z počátku 30. let. Učebnicová moudra šla stranou, bankéři museli přijít s něčím jiným. Vymysleli kvantitativní uvolňování: centrální banky nakupovaly dluhopisy na volném trhu. Tento mechanismus snižoval dlouhodobé úrokové sazby a zároveň uvolňoval volné peníze do oběhu. Pokud bychom použili analogii automobilu, nejspíše bychom mohli hovořit o přídavném raketovém motoru. Evropská centrální banka praktikovala pedál sešlápnutý až na podlahu plus přídavný raketový motor až do konce roku 2018. Koncem prosince byl motor vypnut, ale pedál zůstává sešlápnutý stále až k zemi: hlavní úroková sazba Evropské centrální banky zůstává na hodnotě 0,00 %. Následující tabulka ukazuje vývoj základních úrokových sazeb ECB od doby finanční krize. Je zřejmé, že plynový pedál je sešlápnutý jako nikdy dříve:  A jaký efekt má tato extrémní měnová politika na reálnou ekonomiku? Poslední pokles sazeb dokázal vyprodukovat malý boom během let 2016-2018, avšak nyní je s touto konjunkturou zřejmě již konec.  Po tak obrovském a hlavně dlouhotrvajícím impulsu by ekonomika eurozóny měla letět jak raketa. Jaká je skutečnost? Itálie ohlásila recesi. Německo se zatím recesi vyhnulo – ovšem s odřenými blatníky. Francie se jakž takž drží, ovšem za cenu nebezpečného růstu dluhové zátěže. Kromě státního dluhu jde především o nárůst podnikového dluhu. Za posledních deset let vzrostl objem úvěrů nefinančním podnikům ve Francii ze 151 procent HDP na 193 procent HDP. Francie roste na dluh a stále to nestačí k udržení sociálního smíru. Nejrizikovější zemí eurozóny z hlediska podnikových úvěrů však je – možná překvapivě – Nizozemsko, jehož nefinanční korporace dluží celkem 280 procent hrubého domácího produktu. Belgie s 218 procenty je rovněž zranitelná. Úhrnem vzato, měnová politika je pro některé členské státu eurozóny příliš volná, jiným naopak nestačí ani extrémně stimulační opatření, která by probudila i mrtvého. Průměrná míra hospodářského růstu eurozóny činí 1,9 procenta (odhad za rok 2018). Pro srovnání: česká ekonomika rostla za tento rok odhadovaným tempem 2,8 % procenta, maďarská o 4,1 procenta, polská o 5,1 procenta. Francouzsko-německý „motor integrace“ rostl celkově nevalným tempem 1,5 procenta. Zdá se, že termín „dvourychlostní Evropa“ již v ekonomické sféře získal svůj jednoznačný význam. Ukazuje se, že neexistence optimální měnové zóny v rámci zemí používajících euro je materiální a trvalá překážka stabilnímu a robustnímu hospodářskému růstu. Některé země se sžily s eurem poměrně dobře (Německo, Rakousko), jiné díky němu prožily finanční krize, ale vzpamatovaly se za cenu nákladných opatření (Španělsko, Irsko), jiným zemím finanční krize teprve hrozí (Francie, Nizozemsko, Belgie). Pak je zde významná země, která byla zasažena krizí, nikdy se z ní plně nezotavila a v budoucnosti ji čekají další rizika: Itálie. A jakou měnovou politiku můžeme očekávat? Červená kontrolka „strach“ na přístrojové desce Evropské centrální banky stále bliká: je extrémně nepravděpodobné, že by ECB zvyšovala úrokové sazby v jakékoli dohledné době. Od mimořádných opatření sice ustoupila, ale to může být pouze dočasné. Pokud bychom euro přirovnali k automobilu, nešlo by o pohodlný a bezpečný vůz některé známé evropské značky. Šlo by spíše o vehikl těžce bouraný, bez technické kontroly a pro některé pasažéry dosti nepohodlný. K nástupu není třeba spěchat. psáno pro Lidové noviny (rozšířená verze) |
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.
Proudly powered by Weebly