|
Investiční kalkulačka je konečně v prodeji. Českou verzi najdete zde. Upozornění: Obchod je otevřen počínaje dnem 1. 3. 2018. Zároveň Vánoční vydání 2017, které bylo k dispozici zdarma, přestává tímto dnem fungovat. Pro zajímavost, pod čarou uvádím několik dopisů, které jsem obdržel od dosavadních uživatelů, kteří používali převážně vánoční verzi. Přeji zajímavé čtení a hodně úspěchů při investování. Dobrý den, pane Kohoute, pracuji v Partners od roku 2010 a musím říci, že Vám velice fandím. Čtu Vaše články a blogy z oblasti finančních trhů a ve srovnání s mnohými jinými články se zaměřujete vždy logicky a věcně právě na dané fundamenty, které jsou důležité a hlavně dávají smysl i pokud se jedná o určitou predikci, která se pak do značné míry potvrdí. Váš Robot Investment Calkulator (RIC) mě úplně nadchnul a doslova nalil novou energií. Strávil jsem celou sobotu a neděli seznamováním se a nejednou jsem se snažil odpřemýšlet časový vývoj všech šesti parametrů (počínaje rozpětím výnosové křivky a konče ukazatelem měnové inflace) v návaznosti na reálný vývoj trhu. Škoda jen, že data jsou čitelná od 1.1.1993, ale i tak velice naučné. Chci Vám jen říci, že děkuji za RIC a osobně bych za licenci zaplatil daleko více, než je avizovaná cena :) S pozdravem a přáním příjemného dne, A. K. Ahoj Pavle, děkuji za možnost zamodelovat si. Už po chvilce hraní považuji nástroj za velmi přínosný pro pochopení, co se kdy děje. Sice asi ne úplně pro začátečníky, ale možná právě proto se z něj třeba časem naučím číst víc/líp. Přeji pevné v novém roce, stejně jako štěstí, lásku a slunce na každém kroku. Zbyněk Ahoj, Pavle, náhodou jsem se dostal v rámci ”Vánočního vydání” k Tvému nástroji Robot Investment Calculator. Rád bych, a musím Ti to napsat, jsem z něj nadšen :-) Udělal jsi nástroj, který je opravdu špičkový a domnívám se, že pro lidi, kteří se investicemi zaobírají, jde o naprostou nezbytnost k dobré práci. Klobouk dolů! Měj se prima a držím palce! Zdeněk Vážený pane Kohoute, myslím, že aplikace ”barometru” je skvělá. Až skončí vánoční licence, určitě ji zakoupím pro PC nebo android. Vážený pane Kohoute,
děkuji Vám za velmi podrobné vyjádření k Robot Investment Calculatoru. Oceňuji na něm především fakt, že si vytváří pohled na situaci na trhu podle ne zcela mainstreamových ukazatelů, což by za určitých okolností mohl znamenat pro investora neocenitelnou výhodu, neboť "dav" se často spoléhá jen právě na mainstreamové P/E, HDP atd. Těší mě, že ve vývoji tohoto nástroje hodláte dále pokračovat. Určitě vidím na trhu místo na nějaký čistě technický nástroj jako protiklad k tisíci a jednomu protichůdnému názoru od "zaručených" odborníků. Nadcházející verze budu velmi pečlivě sledovat a už nyní se na ně těším. Zajímavá je pro mě také informace o integraci výpočetních mechanismů, podle kterých se částečně řídí i fond obchodující s reálnými prostředky. To rozhodně zvyšuje vnímanou důvěryhodnost hodnocení robota. Mé celé jméno i email samozřejmě můžete na blogu zveřejnit. Ještě jednou děkuji Vám za veškeré informace a přeji hodně úspěchů. S pozdravem, Ondřej Chmelař
0 Comments
Existuje poměrně vysoká pravděpodobnost, že Spojené státy se ještě před příštími prezidentskými volbami v roce 2020 propadnou do hospodářské recese. Uvedl to miliardář Ray Dalio, zakladatel investičního fondu Bridgewater Associates. Dalio již v minulosti předpověděl finanční krizi z roku 2008, upozorňuje server CNN. "Pravděpodobnost recese před příštími prezidentskými volbami je poměrně vysoká, možná 70 procent," uvedl miliardář. Při vší úctě k Rayi Daliovi, podobné předpovědi jsou pro kočku. V první řadě, hovoříme o období téměř tří let, během nichž se může stát leccos. Americká ekonomika je již od třetího čtvrtletí 2009 ve fázi růstu. Možnost, že růst bude vystřídán recesí během nejbližších tří let, je docela dobře představitelná. Nikoli však garantovaná: za určitých okolností může růst klidně pokračovat. Jaké hodnoty pravděpodobnosti lze přiřadit oběma scénářům: recese bude, recese nebude? Upřímně, nemám tušení, a pochybuji, že to ví i samotný Ray Dalio. Pokud se mě někdo zeptá, co předpovídám já, klidně odpovím, že nic. Věnuji pozornost skutečným hodnotám vybraných finančních a ekonomických veličin. Analýza současného stavu ekonomiky a finančních trhů je mnohem méně fragilní disciplína než prognózování. Ale abych neuhýbal před otázkou: pokud bych měl odpovědět, kdy bude v Americe recese, podívám se na nejlepší známý indikátor. Jeho základ publikoval profesor Campbell Harvey v roce 1986. Indikátor je velmi jednoduchý: principem je srovnání výnosu dlouhodobých a krátkodobých federálních dluhopisů. Když krátkodobé sazby převyšují dlouhodobé, trh očekává pokles sazeb. K poklesu úrokových sazeb dochází, když ekonomika je v recesi. Za této situace totiž centrální banka ekonomiku stimuluje nízkými sazbami. (Více zde.) Jinými slovy, hodnota dluhopisových výnosů odráží očekávání trhu ohledně pravděpodobnosti recese. Toto očekávání bývá mnohem přesnější než subjektivní názor kteréhokoli jednotlivého ekonoma. Při poslední recesi v roce 2008 se ukázalo, že tento model byl lepší než samotný jeho autor. (Profesor Harvey výsledky svého vlastního modelu ještě na jaře 2008 zlehčoval. Tou dobou již recese byla v plném proudu a byla delší a hlubší, než Harvey čekal.) Existuje ještě jeden model pro předvídání recesí, který je stejně spolehlivý jako jednoduchý. Ale jeho vysvětlení si nechám pro jinou příležitost. Je stejně zajímavé, kolik intelektuálního úsilí ekonomové vyvinuli, aby předpovídali vývoj ekonomiky. V akademické sféře populární modely DSGE (Dynamic Stochastic General Equilibrium) jsou známé svojí extrémní výpočetní náročností a nepoužitelností v praxi: nikdy nic použitelného nepředpověděly. Nikdo je v praxi nepoužívá. Daleko lepší výsledky poskytne úplně jednoduchý model, který vyžaduje pouze odečíst (nebo vydělit) dvě čísla. Musíte ovšem vědět, která čísla.  Obrázek: Radar v leteckém muzeu Berlin - Gatow
Americké a evropské burzy se během akutní fáze finanční krize chovaly docela podobně. Někdy v roce 2011 se však jejich výkonnost začala radikálně lišit v neprospěch EU, jak je zřejmé z grafu:
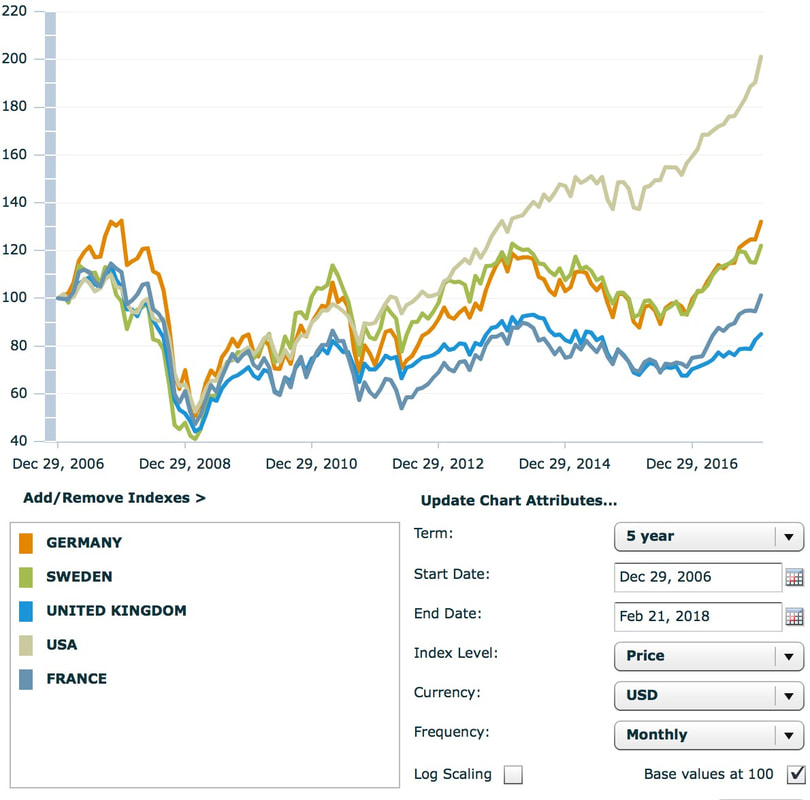
Proč akciové trhy v EU zaostávají za Amerikou? Lze si představit vícero důvodů. Jedním z nich je neschopnost EU vypořádat se s dluhovou zátěží. Mám teď na mysli bankovní úvěry spíše než státní dluh. Evropané a evropské podniky totiž mnohem více dluží bankám než Američané a jejich podniky. A i když zátěž v podobě špatných úvěrů postupně klesá, stále je vysoká a komplikuje poskytování nových úvěrů.
Následující graf ukazuje podíl problémových úvěrů v eurozóně a v celé EU: 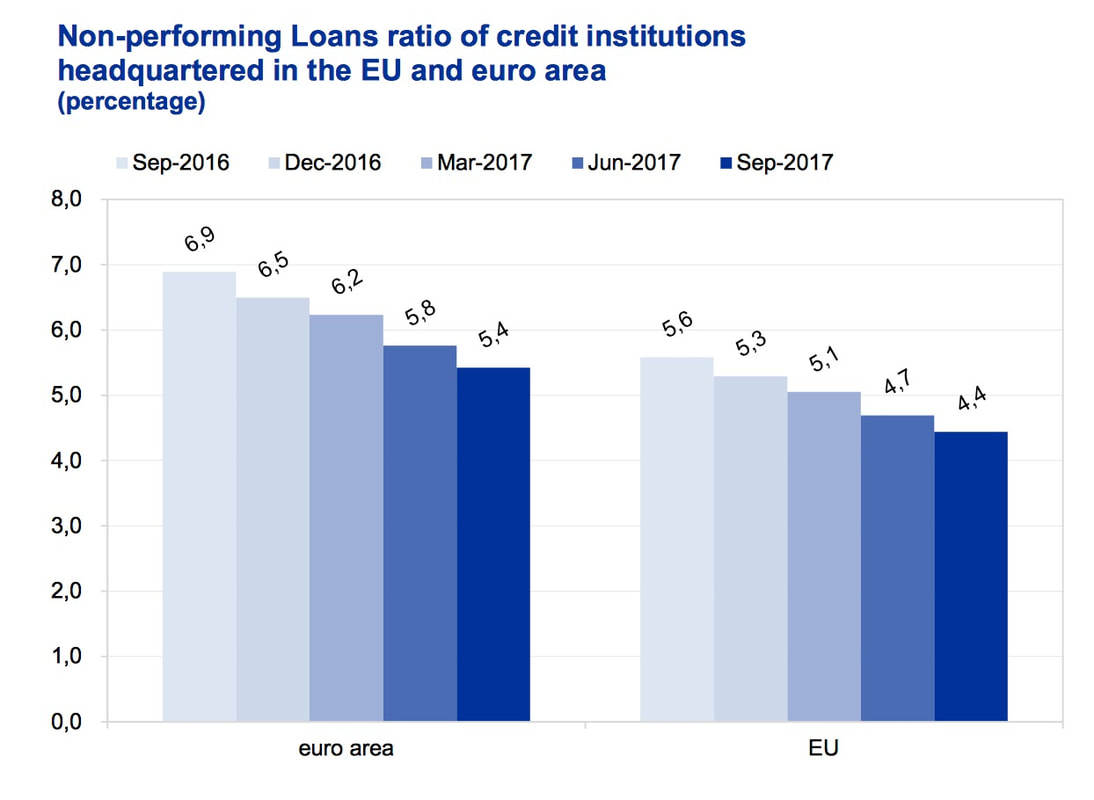
Americké banky naproti tomu nejsou nijak znatelně zatíženy špatnými úvěry. Jejich podíl je velmi nízký a podle posledních údajů publikovaných 22. února 2018 stále klesá. Deset let po velké finanční krizi jsou americké banky ve velmi dobrém stavu. Ovšem pozor, případné známky zhoršení by mohly signalizovat budoucí recesi.
Ale na ni je zřejmě ještě dost času. Aniž by se schylovalo k brzkému vystoupení Česka z Evropské unie, část médií propadla panice. Stranou nezůstaly ani sociální sítě. Na Twitteru se pod hashtagem #MojeEU začala rojit pochvalná, ale i kritická hodnocení unie. A jaká by vlastně EU měla být?
V první řadě, EU by měla klást důraz na svobodný obchod zbožím a službami. Zde není téměř co řešit. Snad jen to, že další vývoj by měl směřovat směrem k odbourávání cel a dalších obchodních překážek se Spojenými státy a dalšími vyspělými (i méně vyspělými) zeměmi. Stejně důležitý je i volný pohyb osob v rámci EU, a to nejen na turistické úrovni. Bohužel, Brusel si z volného pohybu osob udělal klacek na Británii, čímž přispěl k brexitu. Jinými slovy: EU by měla garantovat volný pohyb osob, avšak neměla by přitom dělat z členských států nesvéprávné provincie. Třetím přínosem EU je volný pohyb kapitálu. Pro běžného občana jde možná o abstraktní věc, která má však konkrétní aplikace. Volnému pohybu kapitálu možná vděčíte za své pracovní místo. Díky němu můžete investovat své úspory a zhodnocovat je lépe, než umí vaše banka. Nemusíte se starat, kolik peněz vám banka dovolí vyměnit za cizí měnu, když jedete na dovolenou. Díky volnému pohybu kapitálu jste svobodnější. Toto jsou tři kladné stránky Evropské unie, které jsou hmatatelné a nepopiratelné. Uznávají je i euroskeptici. Jenže věc má háček. Jaký háček? Aby fungoval svobodný pohyb zboží, služeb, osob i kapitálu, není třeba téměř žádných centrálních úřadů. Není třeba Evropské komise ani Evropského parlamentu. Není zapotřebí celé té byzantsky složité struktury institucí, které skoro nikdo nezná nazpaměť a jejímuž fungování stěží rozumí i experti. A hlavně, není zapotřebí všech těch špičkově placených úředníků, europoslanců a evropských komisařů. Jenže všichni tito profesionální Evropané by tuze neradi přišli o dobré bydlo. A tak začala hra na prohlubování integrace pod heslem „více Evropy“. Postupně byli občané zemí Evropské unie stavěni před řadu hotových věcí: společná měna, společná zahraniční politika, společná obrana – všechno společné. Jen několik málo oblastí stále odolává, například daně z příjmu. Ale i zde propaganda provádí dělostřeleckou přípravu pro budoucí ofenzívu. Z Evropské unie se stalo impérium. Websterův slovník definuje impérium jako „rozsáhlou skupinu států nebo zemí, které jsou ovládány jediným monarchou, oligarchií nebo suverénním státem.“ To souhlasí: většina národních legislativ je dnes diktována oligarchickou skupinou osob, které nikde žádný volič do jejich funkce nikdy nevolil. Nikdo nezvolil Junckera, Jourovou nebo Mogheriniovou do jejich funkcí v Evropské komisi. Zmínění se do svých funkcí dostali díky mocenským hrám, do nichž volič nemá šanci promluvit. Demokratický deficit by však nemusel být tím nejhorším – kdyby vedl ke dlouhodobě stabilním výsledkům. Je celkem jedno, jakým způsobem jsou vybírány politické špičky, pokud vedou impérium rozumným, předvídatelným a celkově moudrým způsobem. Jenže právě toto nelze zajistit. EU je za současných okolností v unikátně šťastné situaci, že takřka nemá vnější nepřítele. Sousední impérium – Rusko – má dost starostí s udržením vlastní integrity a na zásadní teritoriální expanzi nemá sílu ani prostředky. Čína je daleko a kromě toho jejím přirozeným cílem pro expanzi je spíše Rusko a další sousední země. Islámský svět nepředstavuje pro EU ohrožení vojenského charakteru a USA jsou spojeneckou velmocí. Každé impérium je ovšem vnitřně zranitelné a EU není výjimkou. Ani mimořádně příznivá kombinace vnějších faktorů nemůže vyvážit riziko ohrožení zevnitř. V čem toto riziko spočívá? Každá vláda jednou za čas udělá nějakou závažnou chybu. Pokud se chyby dopustí vláda jednoho státu, není ohrožena civilizace na celém kontinentu. Dokonce i když polovina kontinentu zešílí a zavede totalitu, policejní stát a centrální marxistické řízení ekonomiky, druhá polovina může prosperovat a představovat pro tu méně šťastnou část vzor, jak dát věci zase do pořádku. Jiný příklad: Habsburské impérium zaniklo v důsledku jediného tragicky chybného rozhodnutí přijatého ve Vídni roku 1914. Centralizace vede ke koncentraci moci a ta má za následek riziko chybného rozhodnutí. Je jen otázkou času, kdy se tak stane. Je možné, že celoevropská vláda v Bruselu jednou učiní fatální chybu? Nejen možné: je to prakticky jisté. Lze namítnout, že lidstvo se poučilo a nebude opakovat chyby minulosti: militarismus, fašismus, nacionální socialismus ani „reálný“ socialismus stalinsko-brežněvovského typu dnes již téměř nikoho neláká. Jenže lidstvo je velmi vynalézavé ve vynalézání nových chyb. Kromě toho postupně zapomíná. Svědčí o tom rostoucí hrozba antisemitismu v té části Evropy, kterou považujeme za vyspělou. A jaká by měla být moje EU? Svobodná a hlavně decentralizovaná. Sny o „Spojených státech evropských“ jsou nebezpečnou halucinací.
Existují teorie, že za finanční krizi let 2007-2009 mohou deriváty. Nemyslím si to. Ačkoli deriváty (zejména deriváty na rizikové hypotéky) patrně spustily krizi, její hlavní důvod byl mnohem jednodušší. Stručně: banky příliš půjčovaly. Zejména, pokud šlo o hypotéky. Všimněte si masivního nárůstu objemu hypoték během let 2000-2008.
Obrovská úvěrová aktivita se projevila na konjunktuře ve stavebnictví, jak je patrné z následujícího grafu. A jak už to tak s konjunkturami bývá, přichází po nich pád. I ten je jasně patrný z grafu.
Hypoteční boom se projevil i na dluhové službě obyvatelstva. K tomu snad není nutný komentář.
Pokud jde o současný stav, úvěrová aktivita v oblasti hypoték je v mezích zdravého normálu. Stavebnictví je spíše lehce pod normálem, dluhová služba populace (pokud jde o hypotéky) je dokonce hluboce pod normálem počítaným od roku 1980.
Podotýkám, že pouze dvě americké recese v poválečném období měly kořeny jinde než ve stavebnictví nebo financování stavebnictví. Šlo o recesi způsobenou koncem vládních výdajů na financování korejské války (červenec 1953 až květen 1954) a pak, mnohem později, o následky dot.com boomu. Více najdete v práci profesora Edwarda Leamera, která stojí za přečtení. DEBATA Jana Macháčka: Co tentokráte spustilo turbulenci na světových akciových trzích?
Turbulence a výprodej na světových akciových trzích se na začátku tohoto týdne zklidnily, poněkud však znepokojuje, že moc nevíme, co a proč se stalo. Co víme? Víme, že vyspělé trhy (tedy nikoli trh český) by měly jistým způsobem kopírovat vývoj ekonomik a ziskovosti podniků, a fundamenty hlavních světových ekonomik jsou relativně zdravé, respektive jsou zdravější než před rokem či dvěma. Víme však i to, že trhy nemohou pořád jen klidně růst, občas prostě přijde korekce či špatné počasí. Co bylo ale tentokrát spouštěčem? Obavy z vyšší inflace? Nebo nové finanční produkty různých fondů zaměřené na volatilitu trhů a algoritmické obchodování garantující stabilní výsledky? O tom více například v mém pátečním sloupku. ODPOVĚĎ PAVLA KOHOUTA: V dlouhodobém horizontu akciové trhy sledují především objem peněz v oběhu, dále ziskovost firem. Nemusí nutně platit, že růst akcií signalizuje zdravou ekonomiku. Venezuelská burza například posílila za poslední rok zhruba stonásobně, důvodem je ovšem hyperinflace spojená s katastrofální hospodářskou politikou. V krátkodobém horizontu hrají roli nevypočitatelné emoce. A to je nejpravděpodobnější vysvětlení únorové epizody s volatilitou amerického akciového trhu. Po řadu měsíců trh nerušeně rostl tak klidným tempem, až to bylo podezřelé. Je nenormální, aby hlavní akciové indexy vykazovaly anualizovanou volatilitu v hodnotě pod 10 procent. Typická průměrná hodnota je minimálně o polovinu vyšší. Příběh se tedy zřejmě odehrál zcela jednoduše. Delší dobu (přibližně od konce roku 2016) trh sledoval velmi nízkou volatilitu a rychlý růst cen akcií. Nejprve s nadšením, ke konci již se značnou nervozitou. Jednoho dne některému velkému investorovi „ruply nervy“ a rozhodl se, že zinkasuje tučný zisk. Impuls se přenesl na trh a výsledkem byla panika. Svoji roli mohly hrát i obavy z růstu úrokových sazeb. Jedna teorie tvrdí, že k pádu přispěla poznámka odcházející předsedkyně FOMC Janet Yellen o předraženém trhu. Lze si představit i „sorosovský“ scénář, v jehož rámci velký hedge fond nejprve zaujme krátkou pozici v derivátech na pokles volatility, nashromáždí balík akcií a jednoho krásného dne jej vrhne na trh. Trh zpanikaří, hodnota derivátů poklesne téměř k nule, fond realizuje pohádkové zisky. Je znám případ menšího fondu (Ibex Investors z Denveru), který skutečně dosáhl spekulací na pokles hodnoty těchto derivátů zisk v hodnotě 8600 procent. Tento fond je však příliš malý, než aby dokázal pohnout trhem. Spíše než o manipulaci s trhem se jednalo o odvážnou a úspěšnou spekulaci. Leckdo je připraven na nejhorší, protože na burzách se odehrává Armageddon. Index Dow Jones poklesl o více než 9 procent ze svého historického maxima. 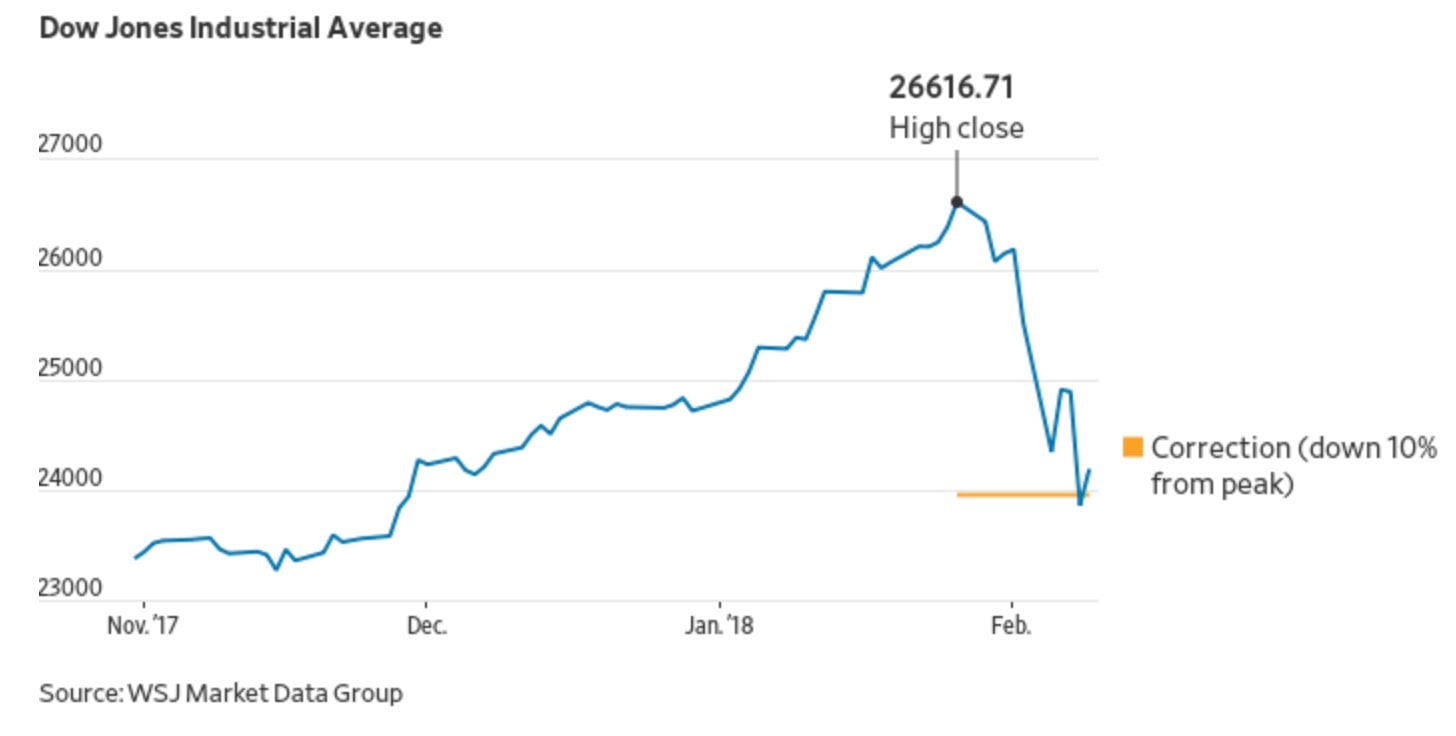 Jaká hrůza! Nicméně akcie občas prudce klesají, když předtím řadu měsíců zdánlivě bezrizikově rostly. Ovšem takové chování je poměrně běžné a bohužel nevypočitatelné. Co rostlo příliš rychle během příliš krátké doby, může poklesnout. Alespoň dočasně. Na druhé straně je hodně věcí, které vypočitatelné jsou. Zde je šest užitečných indikátorů, které nám pomohou vyznat se v situaci. 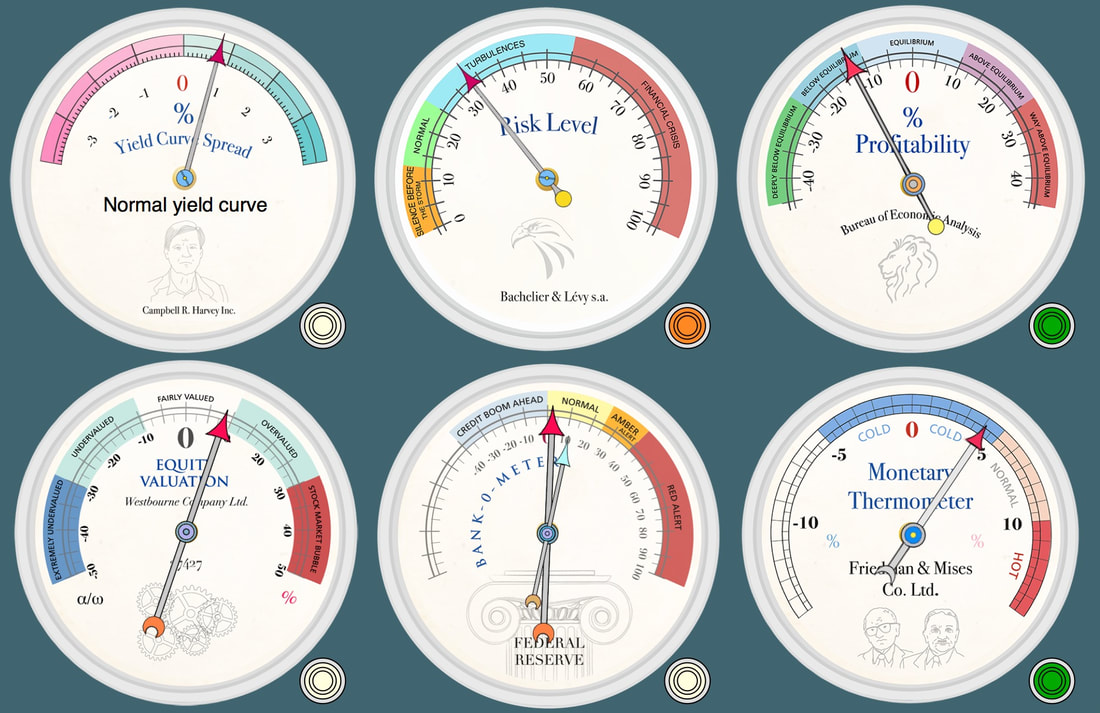 Horní řada zleva:
(1) Výnosová křivka nesignalizuje recesi (na rozdíl od roku 2007 nebo roku 2000) (2) Úroveň rizika (Risk Level) je zvýšená, což svědčí o značné nervozitě na akciovém trhu -- ale o ničem jiném. (3) Ziskovost firem je pod úrovní dlouhodobého trendu (opět na rozdíl od let 2007 a 2000), což znamená, že je prostor pro růst. Odpovídají tomu i projekce výnosů společnosti Lipper Alpha. Dolní řada zleva: (4) Akcie jsou po poklesu zpět v pásmu "férového ocenění" (v únoru 2000 byl trh nadhodnocen o 58 procent, v únoru 2007 o 16 procent, v říjnu 2007 o 20 procent). (5) Stav amerického bankovnictví (resp. úvěrového trhu) je na dolní hranici pásma normálu. Úvěrová aktivita je spíše podprůměrná. V únoru 2007 bylo bankovnictví na horní hranici oranžového poplachu, v říjnu 2007 již v pásmu červeného poplachu. Podobně tomu bylo v květnu 2000. (6) Velmi podobně se vyvíjel také indikátor peněžní expanze, neklamný signál, že ekonomika se přehřívá. V současnosti je jednoznačně v "chladném" pásmu. Závěr: DON'T PANIC. Jak včas poznat blížící se recesi nebo dokonce finanční krizi? Přenesme se zpět do začátku února 2007 – do doby, kdy na minulou finanční krizi bylo již zaděláno, ale teprve se začínalo psát o problémech s americkými substandardními hypotékami. Jaká varovná znamení byla tehdy k dispozici? Nebylo jich úplně málo. V první řadě, výnosová křivka federálních dluhopisů byla invertovaná. Sice jen lehce, ale i nepatrná inverze (tj., když krátkodobé sazby jsou vyšší než dlouhodobé) je vážným signálem budoucí recese. Za druhé, aktivita amerických komerčních bank byla v pásmu oranžového poplachu. Zvýšená bankovní aktivita je vždy dočasně vnímána jako dobrá věc, protože štědré úvěrování pohání hospodářský růst. Po hodech ovšem vždy nutně přijde vystřízlivění, které nikdy nebývá příjemné. Za třetí, zisky amerických firem byly vysoce nad úrovní dlouhodobého trendu. Také tento jev bývá ve své době přijímán příznivě, ba nadšeně, ale zisky se pak vracejí k normálu: směrem dolů. To již nikoho netěší. Proto jsou nadměrné zisky podniků vždy varovným znamením. Konečně za čtvrté, riziko akciového trhu bylo vnímáno jako podprůměrné (oranžové pásmo: klid před bouří). Po období podprůměrného rizika dříve či později následuje návrat do normální hladiny nebo dokonce do pásma turbulencí. Hádejte, jakým směrem se pohybují ceny akcií během návratového procesu: ano, správně, směrem dolů. 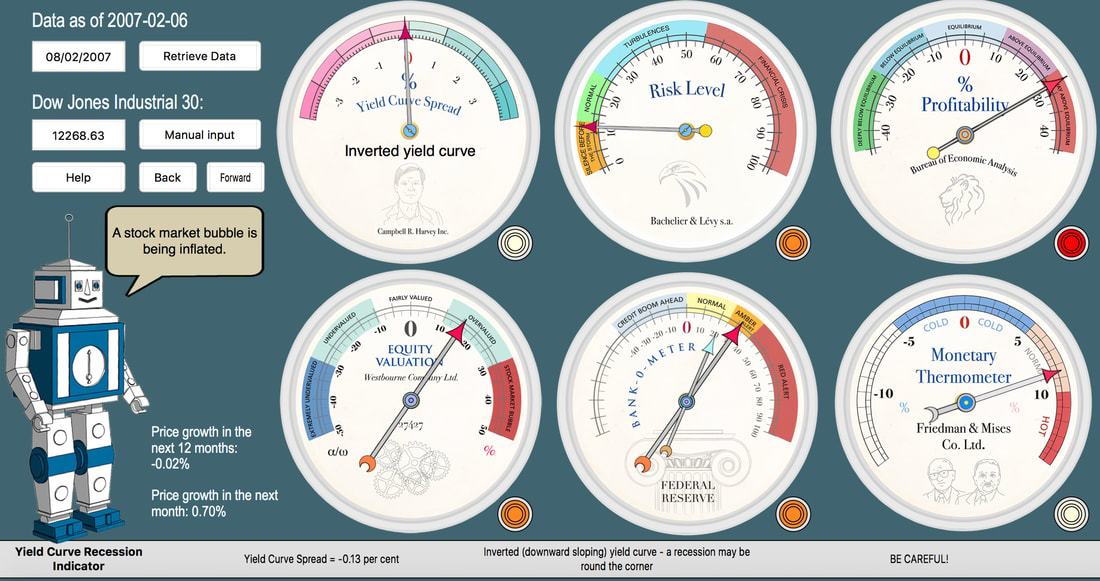 Tedy již v únoru 2007 – v době hluboce předkrizové – byly k dispozici čtyři signály, které shodně ukazovaly, že „něco“ přijde. Jen nebylo zřejmé, kdy se tak stane. Přenesme se nyní do začátku října 2007. Skutečná krize podle standardních makroekonomických a finančních ukazatelů tehdy stále ještě nezačala. Ale méně obvyklé indikátory křičely červenou barvou: Za prvé, pohyb výnosové křivky signalizoval, že recese je za rohem. Skutečně byla: podle Národního úřadu pro ekonomický výzkum (NBER) začala v prosinci 2007. Tato zpráva byla ovšem oznámena až s ročním zpožděním, v prosinci 2008. Za druhé, akciový trh byl podle poměru cena / peníze nadhodnocen asi o 20 procent. Za třetí, bankovní aktivita dosáhla úrovně červeného poplachu. Kdyby jen tento jediný indikátor svítil červeně, samo o sobě by to stačilo. Za čtvrté, peněžní inflace dosáhla dvojciferných hodnot. Vždy, když objem likvidních peněz v ekonomice roste dvojciferně, je to neklamným signálem přehřátí – a po přehřátí přichází ochlazení. Za páté, ziskovost amerických podniků začala klesat – návrat k dlouhodobému trendu se opravdu konal. Říjen 2007 byl ideální dobou pro prodej akcií ještě za velmi pěkné ceny. Následoval pokles, pak další pokles, pak velká finanční krize, pak ještě pokles – a teprve až v březnu 2009 byly akcie opět levné a vhodná k nákupu. Hodnoty indikátorů se mezitím samozřejmě dramaticky proměnily. 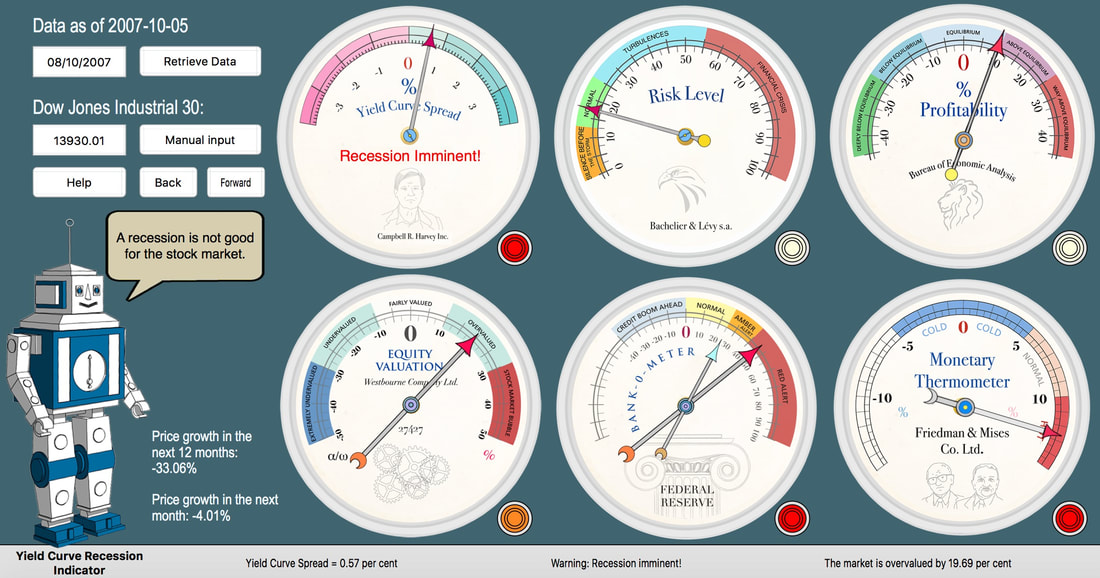 Krize roku 2008 tedy nebyla žádná "černá labuť", naprosto neočekávatelný a nepředvídatelný jev. Byla neočekávaná jen proto, že tehdejší ekonomové nesledovali hodnotné indikátory a soustředili se jen na povrch věcí.
Dostal jsem otázku, zdali dává smysl investovat do akcií v období, kdy lze reálně čekat růst úrokových sazeb. Když rostou sazby, klesá současná hodnota budoucích příjmů, v tomto případě dividend. U dluhopisů tento mechanismus funguje matematicky přesně. Proč by neměl fungovat také u akcií? Kdyby věci byly takto jednoduché, stačilo by sledovat měnovou politiku centrální banky a investovat podle ní. Centrální banky se obvykle chovají poměrně předvídatelně: cyklus snižování sazeb má svoji dynamiku a setrvačnost, stejně tak i cyklus zvyšování sazeb. Stačilo by nakoupit akcie na začátku cyklu snižování a prodat je na začátku cyklu zvyšování. Jednoduché, ne? Jak asi správně tušíte, není to tak jednoduché. Kdyby bylo, už dávno to tak dělají všichni portfolio manažeři a všichni jejich klienti už jsou dávno multimilionáři. Ve skutečnosti je tomu tak, že očekávání růstu úrokových sazeb jsou už dávno obsažena v hodnocení akcií. Efekty růstu sazeb se začínají promítat do hodnot akciových indexů ještě nějakou dobu předtím, než centrální banka se zvyšováním vůbec začne. Jedině ve vzácných případech, kdy změna měnové politiky přijde jako úplné překvapení, akciový trh reaguje až pak. Ale to je neobvyklé: za normálních okolností centrální banka dává dopředu signály o svých budoucích úmyslech. Do hodnocení akcií také vstupuje mnohem větší míra nejistoty ve srovnání s trhem dluhopisů. Zatímco platby spojené s dluhopisy (kupony a jistina) jsou dopředu pevně stanoveny, zisky a dividendy akciových společností závisejí na mnoha okolnostech. Typicky se stává, že zisky rostou právě v době konjunkturálního vzestupu ekonomiky, kdy zároveň centrální banka zvyšuje úrokové sazby (a naopak). Zdali převládne faktor růstu zisků (ve prospěch cen akcií) anebo faktor růstu sazeb (pro pokles cen akcií) není dopředu zřejmé. Proto z vývoje úrokových sazeb a měnové politiky nelze soudit nic určitého o budoucích cenách akcií – na rozdíl od dluhopisů, které se chovají mnohem pravidelněji. Historie zná příklady, kdy růst sazeb byl doprovázen růstem cen akcií (například během druhé poloviny 70. let), stejně jako všechny ostatní možné varianty. Korelace mezi vývojem úrokových sazeb a výnosy akcií neexistuje na statisticky významné hladině pravděpodobnosti. 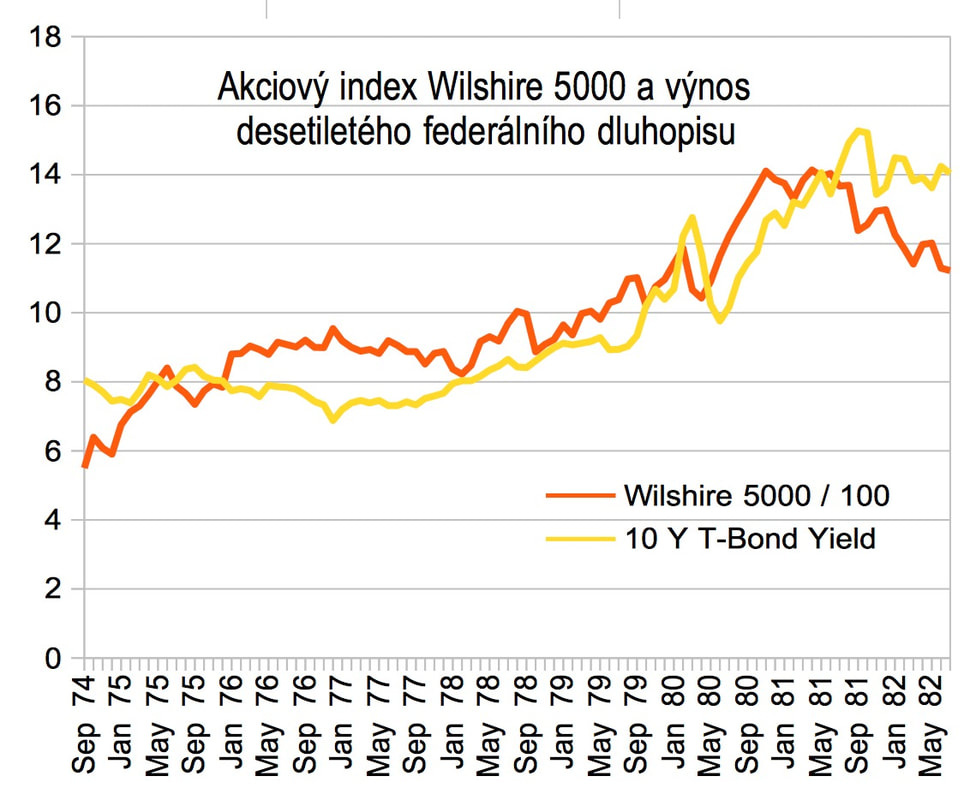  Plnohodnotnou měnu definují tři funkce: funguje jako prostředek směny, jako uchovatel hodnoty a jako zúčtovací jednotka. Měna, která tyto funkce neplní, není plnohodnotná. Jak si v těchto kritériích vedou dnes tak populární kryptoměny?
Kryptoměn je dnes asi 1400, podle jiného zdroje dokonce až tři tisíce. Nejznámější je stále bitcoin, který má na trhu zhruba 35% podíl. Je to pokles oproti podzimu roku 2017, kdy si udržoval první místo s 85% podílem na trhu a dlouho byl takřka synonymem pro kryptoměny vůbec. Rychlá změna pozic je dokladem, jak nevyzrálý tento trh stále je. Asi byste očekávali, že jako nejrenomovanější z kryptoměn bude bitcoin široce přijímán coby platidlo. Opak je však pravdou: bitcoin vyklízí pozice. Počet obchodníků, kteří jej přijímají, klesá. V listopadu 2017 oznámil Steam, internetový obchod s počítačovými hrami, že přestává přijímat platby v bitcoinu. Stalo se tak před mohutným růstem ceny bitcoinu, ke kterému došlo v závěru roku. Dalo by se říci, že se Steamem bitcoin nestojí ani nepadá. Ale špatných zpráv přišlo více. Také Microsoft oznámil, že přestává přijímat bitcoin pro platby na svém internetovém obchodu. A k dovršení všeho, organizátoři konference o bitcoinu, která se konala v lednu v Miami, oznámili účastníkům, že ani oni nepřijímají platby v bitcoinu. Důvody: vysoké transakční náklady a dlouhé odezvy systému činí z nejznámější kryptoměny nástroj zcela nepraktický pro běžné použití. A abychom nezapomněli: Amazon, největší online obchodník na světě, rovněž nepřijímá bitcoin ani jakoukoli jinou kryptoměnu. Hlavní důvod je patrně technický. Amazon zvládá průměrně 700 transakcí za sekundu, zatímco bitcoin je schopen celosvětově zpracovat pouhé dvě až čtyři transakce za sekundu, přičemž čekací doby jdou někdy až do desítek minut. Pro srovnání: karetní systémy VISA a MasterCard jsou schopny každý zpracovat přes 2000 transakcí za sekundu s dobou odezvy, která se měří v milisekundách. bitcoin, jehož struktura je navržena z inženýrského hlediska značně neelegantně, nemá šanci konkurovat. Poznámka: existují i kryptoměny, které jsou po technické stránce mnohem pokročilejší, avšak pravověrná bitcoinová komunita jimi opovrhuje. Důvod? Například kryptoměna ripple vznikla ve spolupráci bank a velkých korporací a na rozdíl od bitcoinu není ani plně decentralizována ani zcela anonymní. Kontroverze budí také fakt, že zakladatelé si ponechali 20 procent kryptoměnové emise. Jak je to s kryptoměnami jako uchovatelem hodnoty? Vynechme problém vysoké kolísavosti cen: mnohem palčivější je problém elementární bezpečnosti. Existuje odhad, že deset procent hodnoty kryptoměn je ukradeno v důsledku hackerských útoků. Kryptoměnové burzy často postrádají potřebnou úroveň bankovní bezpečnosti. Kromě toho, víceméně anonymní prostředí kryptoměnových burz nesvědčí hledání pachatelů. A i když se pachatele podaří najít, technologie blockchainu (řetězové databáze, která obsahuje údaje o transakcích) znemožňuje anulovat ilegální transakce. (Přesně řečeno, teoreticky je to možné, ale zatím se tak nikdy nestalo.) Jiné riziko spočívá ve ztrátě informací na straně uživatele. Ztratíte-li PIN nebo heslo ke kartě nebo k internetovému bankovnictví, banka vám vydá jiné přístupové údaje. Ztratíte-li soukromý klíč k bitcoinu, můžete jen plakat: nikdo vám už vaše kryptopeníze nikdy nevrátí. Proto nijak zvláště nepřekvapí, že kryptoměny nefungují jako zúčtovací jednotky. Neodehrává se v nich prakticky žádný jiný obchod než spekulace s kryptoměnami samotnými. Neexistují žádné akcie, dluhopisy, směnky ani fondy, které by byly denominované v bitcoinu nebo v jiné kryptoměně. Neodehrává se v nich žádný zahraniční obchod, žádné investice. Kryptoměny jsou jako artefakt z počítačové hry, který se zhmotnil do skutečného světa. Přesto kryptoměny mají nezanedbatelný okruh nadšených příznivců, kteří jsou ochotni tolerovat všechny jejich slabé stránky. Proč? Kryptoměny jsou viděny jako prostředek tichého boje proti zpupnému státu, který manipuluje oficiálními měnami a neustále ředí jejich hodnotu inflací. Připusťme, že na tomto argumentu něco je. Centrální banky Ameriky, Evropy, Japonska, Číny i dalších zemí pumpují do oběhu obrovské sumy dolarů, eur, liber, korun, jenů a dalších měn. Cílem centrálních bank je úmyslně znehodnotit měnu z účelem podpory exportu a také donutit domácnosti, aby méně šetřily a více utrácely. Výsledky tohoto snažení jsou různé: lze mezi ně zařadit růst cen nemovitostí, akcií, ale také vznik zcela nového trhu kryptoměn. Bitcoin, litecoin, ethereum, ripple a mnohé další kryptoměny jsou tak dokladem nedůvěry části veřejnosti vůči oficiálním měnám a vůči státu obecně. Dokud tato nedůvěra bude sílit, kryptoměny mají budoucnost i navzdory svým – pravděpodobně jen dočasným – technickým nedostatkům. Psáno pro Lidové noviny Poznámka: Na případně dotazy odpovídám takto -- nepředpovídám kursy kryptoměn, protože to nejde. Spekulace s nimi nedoporučuji, ale ani od nich neodrazuji nikoho, kdo je přesvědčen, že ví, jak správně na to.
Jste překvapeni tím, jaký výprask dostaly americké burzy během pouhých dvou obchodních dní? Tak nebuďte. Je přirozenou vlastností burz, že občas padají. Tím spíše, když předtím dlouhé měsíce prakticky jen rostly.
Uživatelé aplikace Robot Investment Calculator nemohou říkat, že nebyli varováni. Akcie jsou v pásmu "OVERVALUED" již od 12. prosince 2017. Těsně před propadem byly nadhodnoceny o téměř 20 procent.
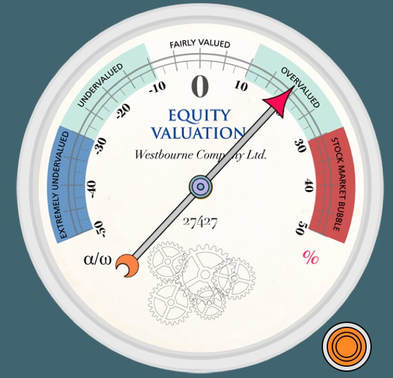
Rovněž tak indikátor VIX (neboli "index strachu", v rámci Robot Investment Calculatoru označovaný jako Risk Level) již řadu měsíců ukazoval do sektoru "Silence before the storm" (Klid před bouří). Ne, nikdo si nemůže stěžovat, že nebyl varován včas.
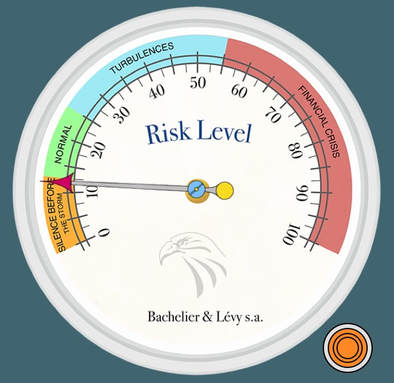
Jediné, co Robot Investment Calculator neumí, je sdělit přesně den předem, že "zítra to začne a bude to mazec". Ale to vám neřekne nikdo.
Dokončení 1. dílu  Skutečnost číslo 5: Evropa prochází demografickou krizí.
Zde není třeba citovat statistiky. Porodnost upadá téměř ve všech evropských zemích, obyvatelstvo stárne a během několika málo desetiletí budou evropské sociální systémy v ještě horší krizi, než v jaké již jsou. Demografická krize je částečně důsledkem vysokých daní (svobodní nemají prostředky na založení rodiny), částečně sociálního státu (podpůrná funkce rodiny byla nahrazena sociálními dávkami) a fungováním centrálního bankovnictví (neustálé injekce peněz do ekonomiky vedou k růstu cen nemovitostí, což zdražuje založení nové rodiny.) Typickým mladým Evropanem je dnes člověk na sociální podpoře, který žije v „mama hotelu“ a doufá, že ve stáří jej uživí státní penze. Často bývá zahořklý a volí zpravidla strany, které slibují větší státní péči – pokud nevolí levicové extremisty slibující svržení „nespravedlivého kapitalistického režimu“, který mladé lidi takto vykořisťuje. Skutečnost číslo 6: „Noví Evropané“ jsou ekonomickou přítěží spíše než posilou. Velké naděje bývají politiky hlavního proudu kladeny v imigraci. Příliv mladých, čerstvých pracovních sil má zachránit Evropu před demografickou a nakonec i rozpočtovou krizí. Jenomže tu něco nehraje. Zpráva britského statistického úřadu (Office for National Statistics, ONS) uvádí, že v rámci původní britské populace bylo ekonomicky neaktivních 22 procent osob. V rámci skupiny „ostatní bílí“ jen 19 procent. Ovšem ve skupině britského obyvatelstva bangladéšského a pákistánského původu bylo ekonomicky nečinných 41 respektive 42 procent, mezi Araby dokonce 50 procent. Stejně na tom byla mimochodem skupina zvaná „Cikáni a irští kočovníci“ (Gypsies and Irish Travellers). Pokud již jsou příslušníci těchto skupin zaměstnáni, bývá to většinou na nekvalifikovaných pozicích a na zkrácený pracovní úvazek. Diskriminace? Stěží, když jeden Pákistánec to dotáhl až na londýnského starostu. Spíše kulturní odlišnost. Odlišnost, která přetrvává celé generace a která je velmi špatnou zprávou pro budoucnost evropského sociálního státu. A ještě něco. Evropa nezaznamenává jen imigraci, ale i opačný jev. Během prvního pololetí 2017 opustilo Francii 1211 Židů, kteří se usadili v Izraeli. Studie Bar Ilanovy univerzity předpokládá, že do roku 2016 opustí Francii celkem 100 tisíc Židů, jejichž ekonomický přínos pro izraelskou ekonomiku se odhaduje na 65 miliard dolarů. Není imigrant jako imigrant: Evropa se zbavuje těch bohatých a kvalifikovaných, zatímco masově dováží chudé a těžko zaměstnatelné. Skutečnost číslo 7: „Noví Evropané“ jsou mocnou levicovou politickou silou. Podle politické teorie i podle selského rozumu budou „noví Evropané“ převážně levicově orientováni. Skutečnost tomu odpovídá. V britských parlamentních volbách roku 2015 zvítězila Konzervativní strana. Jak hlasovali „noví Britové“? Podle náboženského klíče hlasovali křesťané mimoevropského původu z 56 procent pro Stranu práce, z 31 procent pro konzervativce. Muslimové volili Stranu práce ze 64 procent, jen 25 procent muslimských hlasů připadlo Konzervativní straně. Naopak hinduisté a síkhové dali 49 procent svých hlasů konzervativcům, 41 procent Straně práce. (Údaje pocházejí od organizace Survation.) V konečném součtu však imigranti a potomci imigrantů s hlasovacím právem dokázali velmi účinně ovlivnit britskou politiku směrem doleva, ať už v otázkách ekonomických (sociální dávky) nebo zahraničně politických (vztah k arabsko-muslimskému světu a k Izraeli). Jde o velmi početnou menšinu, která úspěšně a koordinovaně hraje roli jazýčku na politických vahách – tak účinně, že ani jedna britská politická strana se neodváží ani slůvkem této menšiny dotknout. Natožpak činem. Ještě větší politický význam mají „noví Evropané“ ve Švédsku. Současná sociálně demokratická vláda premiéra Löfvena by neexistovala bez imigrantských hlasů a dobře to ví. Podle organizace Delmi, která byla založena švédskou vládou pro studium otázek migrace, ve volbách roku 2014 hlasovalo pro levicové strany (sociální demokracie, Vänsterpartiet a Miljöpartiet) celkem 49 procent etnických Švédů, ale 64 procent voličů mimoevropského původu. (Šlo o méně důležité volby do Evropského parlamentu, ale není důvod předpokládat, že v parlamentních volbách byl výsledek výrazně odlišný.) Závěr: Budoucnost Evropy Všech uvedených sedm nezpochybnitelných a číselně doložitelných faktů poskytuje znepokojivý obraz, pokud je dáme dohromady. Evropa naskočila již dávno, v 70. letech, na vlak sociálního populismu a stále štědřejšího pečovatelského státu. Ojedinělé pokusy zvrátit tento vývoj (Margaret Thatcherová) byly dočasně úspěšné, avšak neměly dlouhého trvání. Mezitím sociální vlak má stále více pasažérů a stále méně paliva. Vysoké daně a expanzivní měnová politika má vedlejší účinky v podobě zvýšených nákladů na zakládání rodin na straně ekonomicky činné části populace. Systém ničí sám sebe, devastuje svoji ekonomickou základnu. Nenastane-li zásadní změna, budoucnost přinese značné problémy. Kolaps ale nenastane v roce 2018 a snad ani během následujícího desetiletí. V delší perspektivě je však aritmetickou nutností. Čímž se dostáváme k odpovědi na otázku, proč lidé stále méně věří tradičním stranám a politikům, kteří se zaštiťují „liberální demokracií“. Z hlediska běžného voliče a daňového poplatníka není nic liberálního na státu, který požere až polovinu hrubého domácího produktu a z těchto prostředků živí již několik generací početné neproduktivní populace. Ze stejného hlediska není nic demokratického na skutečnosti, že všechny „standardní“ politické strany dělají stejnou politiku: dáte hlas straně, která se formálně deklaruje jako pravicová, ale dostanete sociální demokracii v bledě modrém. To je hlavní důvod krize současných liberálně demokratických sil: nejsou ani liberální ani demokratické. Že pak volič hledá alternativu, někdy i dost zoufale a v dost kalných vodách, je jen logickým důsledkem selhání „standardních“ stran. Selhání, které si tyto strany odmítají připustit. Psáno pro Lidové noviny, příloha Česká pozice  Co nás čeká v roce 2018 a během let následujících? Nelze předpovídat důležité události, protože ty nejdůležitější bývají nepředvídatelné. Je však možné vyjít z trendů, které mají dlouhodobější dynamiku. Tím možná nejdůležitějším je pokles důvěry veřejnosti v tradiční politiku.
Nemine snad jediný den bez ustaraného komentáře od některého význačného intelektuála, politika, politologa nebo novináře. Ustaranost se týká západní liberální demokracie, jejího ohrožení a možného konce. Čtenář získá dojem, že se schyluje k osudové bitvě, kde na jedné straně stojí síly Dobra a na straně opačné síly Zla. Komentáře vždy dospějí k jedinému závěru: na straně Dobra stojí liberální demokracie, která znamená lidská práva, svobodu, sociální jistoty, toleranci a porozumění. Ti zlí by zavedli ostnaté dráty na hranicích, koncentrační tábory pro politicky nepohodlné a nakonec zřejmě i plynové komory. Někdy zcela explicitně, jindy poněkud zašifrovaně, v pozadí celé argumentace stojí hrozba novým Hitlerem. Jak se Evropa mohla dostat do této situace? A jaký bude pravděpodobný další vývoj? Skutečnost číslo 1: Velká část Evropanů nevěří politickým silám, které samy sebe označují za „liberálně demokratické“. Je to zřejmé z výsledků voleb, z výzkumů veřejného mínění i z internetových diskusí. Politikové nebo strany, které živořily na okraji zájmu nebo jsou úplnými nováčky na scéně, se derou do popředí. Trump v USA, Marine Le Penová ve Francii, AfD v Německu, Geert Wilders v Nizozemsku, Švédští demokraté, Svobodní v Rakousku nebo Okamura v Česku, toto vše jsou projevy nechuti voličů vůči zavedenému establishmentu. Uvedené osobnosti a strany nemají žádnou společnou jednotící myšlenku s výjimkou odporu vůči neomezené a nekontrolované imigraci. O tom však později. Skutečnost číslo 2: Evropský sociální stát dlouhodobě expanduje. Vezměme si jako příklad Itálii. Sociální výdaje státu činily 10,7 procenta hrubého domácího produktu v roce 1960. O deset let později to bylo 13,9 procenta, v roce 1980 již 17,4 procenta, za dalších deset let 20,7 procenta, na přelomu tisíciletí 20,6 procenta. V roce 2010 Itálie vydávala na „sociálno“ 27,6 procenta HDP, podle posledních údajů OECD z roku 2016 to bylo 28,9 procenta z celé ekonomiky. Trend nikoli unikátní. Pokud se podíváte do databáze OECD, zjistíte, že podobným vývojem procházely všechny vyspělé země, zvláště pak západoevropské. Pro zajímavost, Česko utrácí na sociální výdaje na desetinu procenta stejný podíl z velikosti ekonomiky jako USA: 19,4 procenta. Ještě v roce 1990 to bylo 13,2 procenta HDP v USA, respektive 14,2 procenta v Česku. I zde je trend jasně viditelný. Skutečnost číslo 3: Evropa se kvůli sociálnímu státu zadlužuje. Statistika OECD udává, že zadlužení EU činilo 38,8 procenta HDP v roce 1991, v roce 2015 již 89,3 procenta HDP. Explozi dluhu přitom nelze dávat za vinu novým členským zemím, které toto číslo naopak lehce snížily. Důvod je zřejmý. Aby bylo možné financovat rozbujelý sociální stát, je třeba se zadlužovat, protože vybrané daně již dávno nestačí, i když se úřady skutečně snaží. Francouzské ministerstvo financí například založilo v roce 2017 speciální jednotku pro vyšetřování majetku francouzských Židů. Ti se obávají vývoje ve své zemi – zejména hrozícího antisemitismu – a ve velkém investují do nemovitostí v Izraeli. Je to poprvé v poválečném období, kdy ministerstvo financí evropského státu otevřelo zvláštní úřad pro židovský majetek. Přes velké úsilí a veškerou vynalézavost finančních úředníků není možné objem daňového inkasa zvyšovat donekonečna. Proto dochází k růstu státního dluhu. Výjimku z tohoto pravidla představovalo jen období během let 1996-2008, kdy EU procházela konjunkturou a státní dluh v některých členských zemích klesal (včetně Itálie). Tato konjunktura však byla způsobena nezdravou úvěrovou expanzí. Evropané ji draze zaplatili v podobě nákladů na sanaci bank po finanční krizi. Skutečnost číslo 4: Evropa tiskne nekryté peníze. Statistika Mezinárodního měnového fondu spočítala objem peněz v členských zemích eurozóny zpětně až do roku 1970. Ukazuje se, že že peněžní inflace v eurozóně dosahovala během let 1970 až 2017 hodnoty 8,4 procenta ročně. V posledních třech letech (2014-2017) však peněžní inflace vyskočila na hodnotu 10,6 procenta ročně. Jak je možné, že inflace vyjadřovaná ve spotřebitelských cenách je v tomto kontextu tak překvapivě nízká? Je to díky vhodně zvolené metodice, ale především díky faktu, že růst produktivity a mezinárodní konkurence významně snižují náklady a tudíž i spotřebitelské ceny. Zajímavý je ovšem jiný fakt. Moderní sociální stát se bez neustálé peněžní expanze nemůže obejít. Proč? Tak například prakticky celý italský dluh emitovaný od roku 2016 byl nakoupen Evropskou centrální bankou. Jinými slovy, Itálie by už dávno zkrachovala, kdyby ECB netiskla nekryté peníze, které obratem posílá italské vládě, aby mohla financovat zdegenerovaný a neudržitelný sociální stát. Za normálních okolností by Itálie už dávno prošla krizí, která by sice měla nepříjemné dopady, ale aspoň by donutila politiky chovat se trochu rozumně. Anebo nedonutila, ale v takovém případě by dluh zaplatila italská centrální banka a ve formě zvýšené inflace pak italští občané, kteří jsou zodpovědni za chování představitelů, které si vybrali ve volbách. Tak tomu ostatně bylo v Itálii vždy během celého poválečného období až do přijetí eura. Při bližším ohledání zjistíme, že většina Evropy je do značné míry podobně nezdravá a zdegenerovaná jako Itálie. Tisk peněz je cestou, jak zředit hodnotu dluhopisů ve vlastnictví občanů – vlastně jiná forma daně v podobě poklesu reálné hodnoty úspor. Metoda nepřímého zdanění, kterou doporučoval již John Maynard Keynes pro umoření obrovského britského státního dluhu, který vznikl jako důsledek první světové války. Dnes se ovšem tato výjimečná medicína aplikuje denně. Evropa získala drogový návyk na injekce peněz. (Pokračování) |
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.
Proudly powered by Weebly