|
V říjnu 2019 vyprší funkční období dosavadního prezidenta Evropské centrální banky. Od roku 2011 je jím italský bankéř Mario Draghi – muž, který podle převládajícího názoru dokázal zachránit euro, ale který rovněž čelí kritice. Zejména ze strany Německa. Draghi dokázal nejprve uklidnit vyděšené finanční trhy dvěma legendárními větami pronesenými 26. července 2012: „V rámci našeho mandátu je ECB připravena udělat cokoli bude třeba, aby zachránila euro. A věřte mi, bude to stačit.“ Po slovech následovaly činy. Činy v hodnotě 2,4 bilionu euro. Za tuto částku ECB nakoupila (a stále kupuje) dluhopisy členských států eurozóny. Tento masivní nákup dluhopisů měl (a stále má) zásadní vliv na pokles úrokových sazeb nejen v eurozóně, ale v celé Evropě. Díky programu, který Draghi prosadil, se nezhroutily veřejné finance Itálie, Španělska a dalších rizikových zemí eurozóny. Státy se mohou financovat za úrokové sazby, které jsou vzhledem k jejich finanční situaci velmi levné. Draghiho politika „cokoli bude třeba“ měla a má dopad i na soukromé finance. Evropské podniky se levně financují dluhem. Evropské domácnosti mají levnější hypotéky a spotřebitelské úvěry. Objem hypoték v Německu například vzrostl od července 2012 do června 2018 o 22 procent. To sice nevypadá jako raketový růst, ovšem ve srovnání s předchozí dlouholetou stagnací je to průlom. A protože finanční trh zahrnuje i nečlenské státy, Draghiho politika se promítla i do nízkých úrokových sazeb v Česku. Pokud si majitelé domů, bytů a pozemků pochvalují vysoké ceny českých nemovitostí, i toto je vedlejší efekt záchrany eura. Andrej Babiš se mohl jakožto ministr financí chlubit velmi nízkými náklady na dluhovou službu – i on mohl poděkovat Draghimu. Jenomže nízké úrokové sazby nemají jen výhody. Vysoké ceny nemovitostí představují problém pro rodiny, které chtějí bydlet. Nízké úroky trestají ty, kdo si budují finanční rezervy. Draghiho program je gigantickou dotací dlužníků na úkor věřitelů. Bilanční suma ECB nyní dosahuje hodnoty 4614 miliard euro, což je 43 procent hrubého domácího produktu eurozóny. Obrovské číslo. V současnosti ECB kupuje každý měsíc státní dluhopisy za 30 miliard euro – za peníze, které nejsou ničím kryté. Tento objem má být v září zredukován na polovinu a koncem roku se plánuje jeho ukončení. Co bude s evropskou ekonomikou pak, je nejisté. AKTIVA EVROPSKÉ CENTRÁLNÍ BANKY A FEDU V POMĚRU K HDP 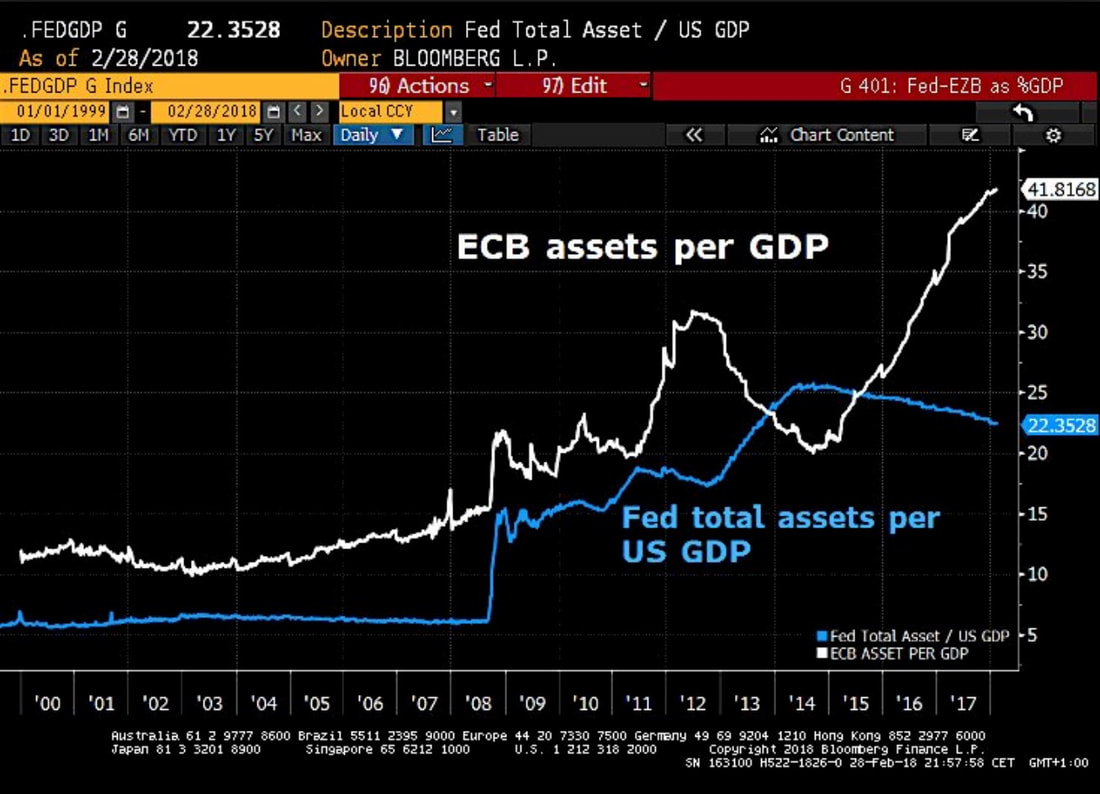 Zdroj: Holger Zschaepitz
Spojeným státům se úspěšně podařilo vystoupit z programu kvantitativního uvolňování, jehož rozsah v poměru k velikosti ekonomiky byl zhruba poloviční. Americká ekonomika ovšem není tolik závislá na dluhu jako evropská. Kromě toho Amerika neměla zranitelná místa jako eurozóna: konkrétně je řeč o Itálii, Španělsku a Portugalsku, které by bez Draghiho politiky zřejmě dávno prošly částečnou platební neschopností státu (protože dluhopisy těchto zemí nekupuje skoro nikdo kromě ECB). Draghiho nástupce bude muset řešit otázku normalizace měnové politiky. Čímž se dostáváme k jádru problému. Pokud se novým prezidentem ECB stane Němec – například Jens Weidmann, současný prezident Bundesbanky a zároveň člen Řídící rady ECB – lze očekávat tvrdší postoj. Němci jsou již od hyperinflace začátkem 20. let horlivými odpůrci financování státu cestou nákupu dluhopisů centrální bankou pomocí nekrytých peněz. Draghiho politika je v přímém protikladu se vším, co Německo v oblasti měnové politiky praktikovalo od Schachtovy měnové reformy roku 1923. Němci raději akceptovali brutální bankovní a hospodářskou krizi v letech 1931-1932, než aby připustili znehodnocení nové neinflační marky. Po válce západní spojenci odpustili Německu téměř všechny dluhy a reparace, takže mohla vzniknout tradice silné měny. Díky historicky unikátnímu odpuštění dluhů mohli Němci uskutečnit hospodářský zázrak, zvyknout na neinflační růst a dnes jim ani nepřijde na mysl, že by tomu vůbec mohlo být jinak. I dnešní generace vzdělaných a zkušených německých bankéřů vnímá neinflační měnovou politiku jako neměnné dogma. Ať už bude novým prezidentem ECB kdokoli, měl by si uvědomit, že dnešní eurozóna je spíše v situaci západních spojenců po válce. Dluhy jí nikdo neodpustí. Zásadní zpřísnění měnové politiky by mohlo způsobit recesi nebo dokonce krizi. Prosperita dnešní Evropy je založena na velkých veřejných dluzích a ještě větších dluzích soukromého sektoru. Omezte dluhy a evropská ekonomika se zhroutí jako dům z karet. Je zde dilema: buď se Evropa smíří s vyšší inflací, anebo ji čeká hospodářská stagnace podobná té, kterou zažila předlužená Británie po druhé světové válce až do éry Margaret Thatcherové. Ale ani Británie se nakonec inflaci nevyhnula. Co není řešení: společný evropský rozpočet a zvýšená míra přerozdělování neboli všeobecná nezodpovědnost na úkor ostatních. Jak onehdy poznamenal francouzský ekonom Pascal Salin, když dáte dohromady dvacet špatných politik, nevznikne jedna dobrá. psáno pro Lidové noviny
0 Comments
Leave a Reply. |
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.