|
Nedávno jsem poskytl rozhovor médiu, kterého se každý "slušný" intelektuál štítí. (Jistě je vám jasné, o jaké médium jde.) Já ale nemám žádné předsudky, nikoho nekádruji, poskytnu rozhovor komukoli, kdo má zájem. Zde je úryvek, který považuji za zvláště zajímavý. První otázka se týkala mého bývalého kolegy a jeho nedávného tweetu: 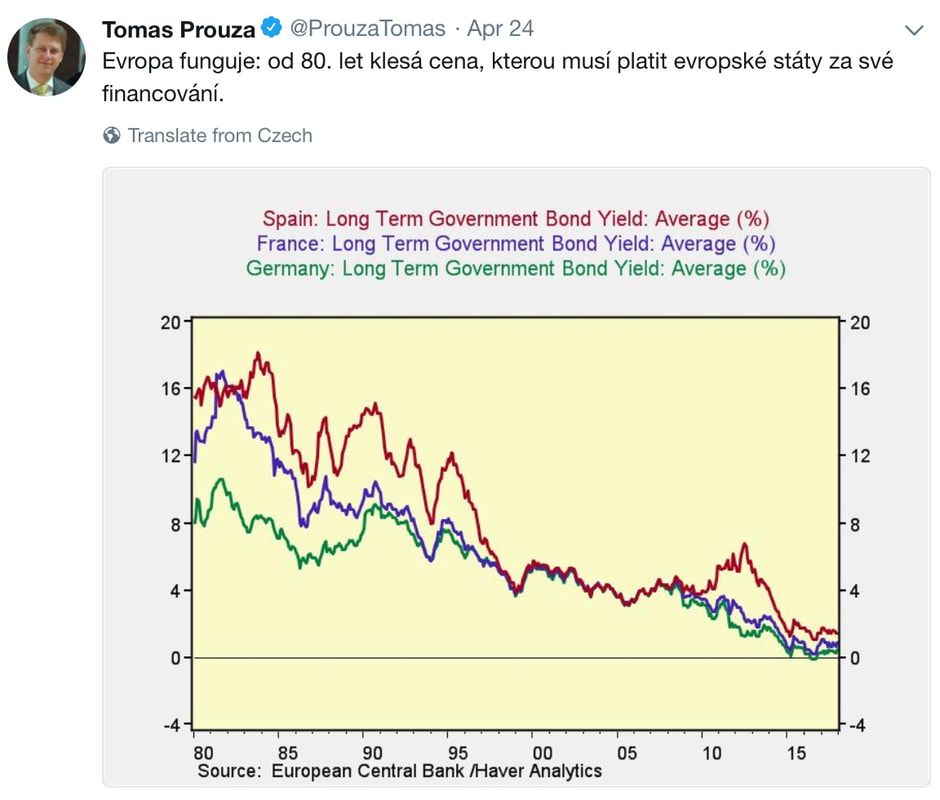 Bývalý tajemník pro evropské záležitosti Tomáš Prouza prohlásil, že Evropa funguje, protože od 80. let klesá cena, kterou musí platit evropské státy za své financování. Souhlasíte s tímto názorem? Toto tvrzení Tomáše Prouzy by mohlo vstoupit do učebnic, jak rozpoznat fake news. Má totiž pravdivé jádro a člověk bez finančního vzdělání by nepoznal jeho falešnost. Pravda je totiž taková, že za poklesem úrokových sazeb stála v první řadě úspěšná protiinflační politika Paula Volckera, který začátkem 80. let jako předseda Rady guvernérů amerického Federálního rezervního systému úspěšně potlačil inflaci. To umožnilo po dobu následujících více než tří desetiletí snižovat sazby po celém světě, protože šéfové centrálních bank úspěšně opakovali Volckerův postup. Tedy žádný triumf evropské integrace, ale úspěch amerického centrálního bankéře. Ale to ještě není celá pointa příběhu. Když se podíváte na současné úrokové sazby, zjistíte, že eurové sazby jsou prakticky nulové nebo záporné pro kratší doby splatnosti a extrémně nízké pro delší dluhopisy. Eurozóna skutečně platí za své financování úplné minimum. To vypadá jako úspěch, ne? Jenže extrémně nízké úrokové sazby jsou jen důsledkem politiky neustálých měnových intervencí, kterou provádí Evropská centrální banka. Když se totiž před několika lety ukázalo, že Itálie směřuje ke krachu, po ní Španělsko a po ní zbytek eurozóny, vymysleli ve Frankfurtu pod vedením šéfa ECB Maria Draghiho „geniální“ řešení. V zásadě okopírovali americký nouzový program kvantitativního uvolňování, ale udělali z něho permanentní politiku. Takže ECB pravidelně odkupuje státní dluhopisy zemí eurozóny v řádu desítek miliard euro měsíčně, aby se celý systém nezhroutil. Velmi nízké úrokové sazby tedy nejsou signálem zdraví, ale příznakem chronické vážné nemoci. Krátkodobá (tříměsíční) úroková sazba v eurozóně je dokonce záporná: -0,33 procenta. To není normální, zdravá ekonomika. Představte si pacienta, který trvale žije s umělým krevním oběhem. Tak to je prosím eurozóna. Nemusím možná dodávat, že na nízkých úrokových sazbách vydělávají státy, ale prodělává občan, jehož úspory se postupně znehodnocují v důsledku inflace. Tomáš Prouza je mimochodem můj bývalý kolega, takže vím, že je dostatečně finančně vzdělaný, aby znal skutečnost. Tomáš Prouza také uvedl, že loni v eurozóně i celé EU klesal deficit i dluh, dvanáct zemí mělo přebytkový rozpočet a Slovinsko vyrovnaný. Úspěchy Evropské unie podle něj všechny ty proroky konce EU a krachu eura asi dost naštve. Jste vy osobně naštvaný? Řečeno slovy klasika, Tomášovo tvrzení je úsměvné. Stačí se podívat do statistické přílohy časopisu The Economist, kde se pro eurozónu odhaduje rozpočtový schodek ve výši 1 procenta HDP na rok 2018. Vede Francie se schodkem 2,4 procenta HDP. Francie měla naposledy přebytkový rozpočet v roce 1974. EU funguje? Vážně? Podle expremiéra Vladimíra Špidly je jasné, že EU musí být sociálně koherentnější, a považuji za velký deficit evropského sociálnědemokratického hnutí, že se to stále nedaří. Říká: „Jenže musíme si uvědomit, že tomuto procesu bráníme i my sami v ČR – tím, že jsme udělali konkurenční výhodu z naší levné práce a zuřivě se bráníme zvyšování mezd a sociálních standardů. K našim představám dnes také patří zkrácení pracovní doby – a to výrazně. Na francouzské zkušenosti se ukazuje, že kratší pracovní doba vede k větší produktivitě práce. Dosažení tohoto cíle ale vyžaduje dlouhodobý boj, stávky a podobně.“ Jak se takový dlouhodobý boj, stávky, zvyšování mezd projeví na naší ekonomice? Nejzákeřnější dezinformace jsou ty, které mají pravdivé jádro, které je ale vytržené ze souvislostí. Podle statistik má Francie skutečně vyšší produktivitu na hodinu práce i v přepočtu na zaměstnance než například nedaleká Velká Británie. Znamená to, že francouzská ekonomika je lepší než britská? Ve skutečnosti se věci mají tak, že Británie má mnohem volnější trh práce než Francie. I méně kvalifikovaní lidé si v Británii najdou práci bez větších potíží, včetně několika stovek tisíc mladých Francouzů, kteří by jinak doma seděli na podpoře. Francouzská produktivita sice možná vypadá statisticky lépe, ale je to na úkor příliš mladých nebo příliš starých, méně vzdělaných či jinak znevýhodněných. Posuďte sami, co je lepší: zdali mít elitní pracovní trh pro vyvolené s mnoha výhodami, ale vysokou nezaměstnanost jako Francie – anebo volnější pracovní trh, kde se zaměstnavatelé nebojí přijímat nové zaměstnance jako Británie. Česká ekonomika si v posledních letech vede velmi dobře. Jak dlouho to ještě bude podle vás pokračovat? Nechci malovat čerty na zeď. Kromě toho nedělám makroekonomické prognózy pro Evropu, zajímá mě Amerika, kam investuje náš fond QUANT. Ale poslední zprávy z Německa hovoří o oslabování růstového potenciálu. Možné je tedy leccos. 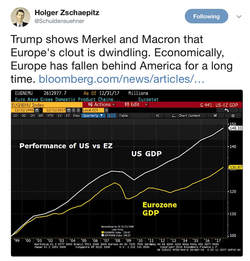 ... a tento závěrečný graf ukazuje, jaký je rozdíl mezi Amerikou a Evropou.
0 Comments
Leave a Reply. |
Pavel KohoutInvestor, vývojář, autor. ArchÍVY
August 2020
Kategorie |
 RSS Feed
The Robot Investment Calculator software and its underlying algorithms and know-how is owned and published by Westbourne Technologies Ltd, 25 Westbourne Terrace, London W2 3UN (the Publisher), Company Number 11115458. All rights reserved.
DISCLAIMER: Contents are provided for general information purposes only and do not constitute an offer to sell or a solicitation of an offer to buy any Security in any jurisdiction. The Publisher does not intend to solicit and is not soliciting, any action with respect to any Security.
The contents of this section have not been approved or disapproved by any securities commission or regulatory authority in any jurisdiction. The contents are neither sufficient for, nor intended by the Publisher to be used in connection with, any decision relating to the purchase or sale of any existing or future Securities. The Publisher does not intend to provide financial, investment, tax, legal, or accounting advice. Investors considering the purchase or sale of any Securities should consult with their own independent professional advisors. Past performance is no guarantee of future returns.